记忆中的街边夫妻店越来越少,问题出在哪?人民网文章揭开行业秘密,网友:时代变了,不改变必然活不下去
不少人看到巷口那家开了十几年的副食铺拉下卷帘门,贴上“转让”二字,心里头第一反应往往是:这年头实体店是真干不下去了。电商把生意都抢走了,谁还逛街买东西?可要是翻翻商务部公布的数据,这个判断立马就站不住脚了。
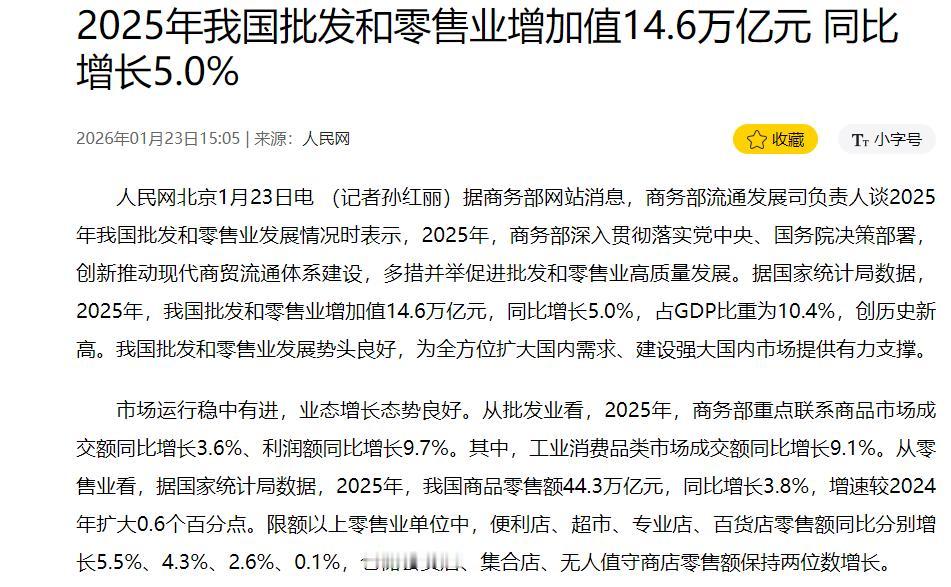
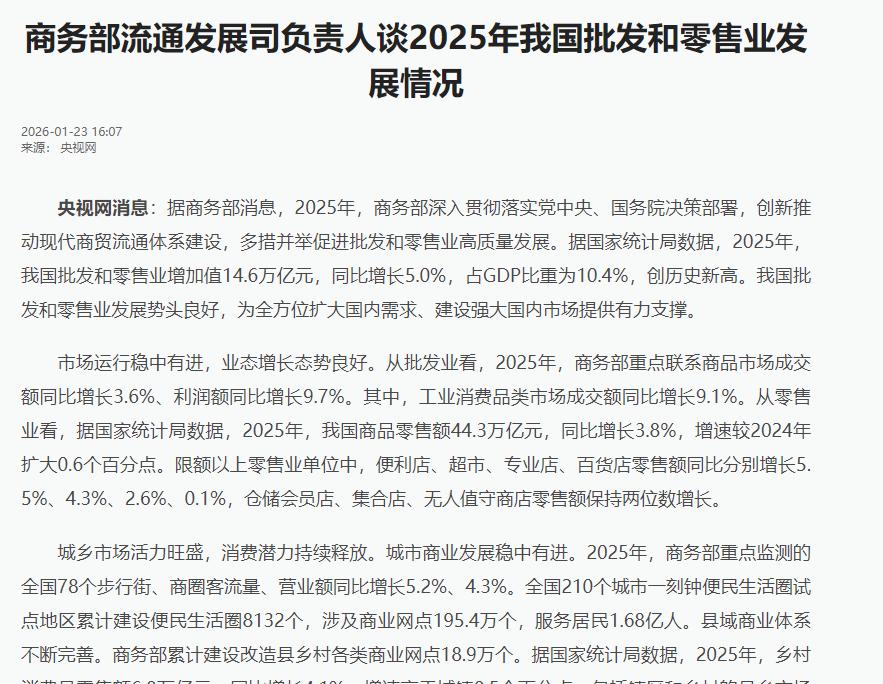
2025年,全国批发和零售业增加值达到14.6万亿元,同比增长5.0%,占GDP的比重10.4%,创了历史新高。商品零售额44.3万亿元,增速比上一年还扩大了0.6个百分点。线下消费非但没有萎缩,反而还在往上走。那街边那些夫妻店为什么成片成片地消失?问题不在“线下”,在“旧线下”。
先看一组让人心里发紧的数字。2022年的时候,全国传统夫妻店还有大约780万家,到2024年底只剩下660万家,两年时间整整120万家店彻底关门,平均每天有1600多家拉下卷帘门。这个速度,比很多人想象的要快得多。
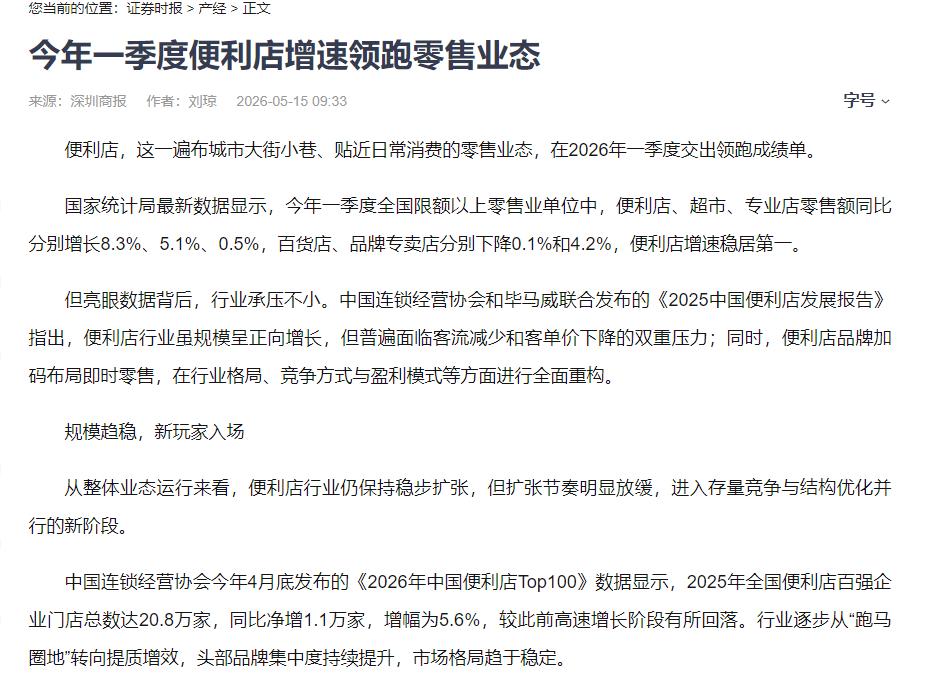
与此同时,鸣鸣很忙旗下的零食量贩店从2025年末的21948家一路涨到2026年6月的26405家,半年净增超过4400家,其中大约六成的店开在县城和乡镇。便利店的盘子也在扩,2025年全国便利店百强企业门店总数达到20.8万家,净增1.1万家。
一边在关,一边在开,而且开的那些店就落在同一批社区、同一条街道上。这说明消费者压根没有抛弃线下,他们只是换了一扇门走进去。那扇新门里的东西,和老铺子完全不一样。
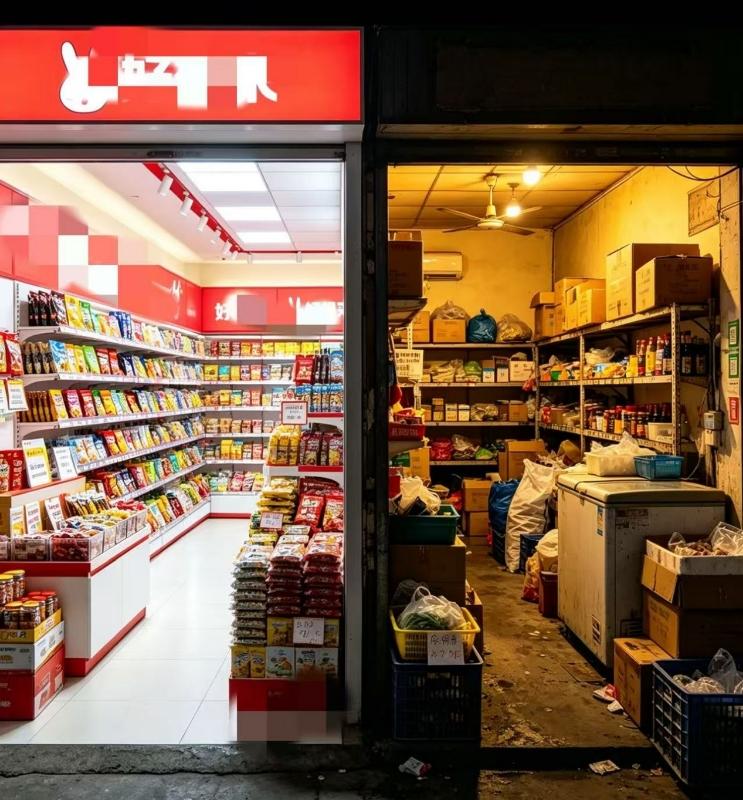
传统夫妻店的问题,明眼人一看就知道。货架上的东西塞得满满当当,落灰了也没人擦,找个调料得翻半天。灯舍不得全开,屋里暗沉沉,进去就想赶紧买了走。
价格靠嘴报,熟人一个价,生人另一个价。商品十年不换样,年轻人想买的东西一样没有。这种店在过去能活,是因为那时候大家没得选。楼下就这一家,再不舒服也得进。
现在的情况完全不同了。连锁便利店开到了小区底商,灯亮得晃眼,货架整整齐齐,价格标签贴得清清楚楚。零食量贩店里的品类比网上还全,价格还便宜,走进去逛一圈本身就是一种消遣。
社区团购把米面粮油的价格打到了地板价,头天下单第二天到自提点,连老头老太太都学会了用手机操作。
消费端的变化才是根本。大家兜里的钱不是花不出去了,是不愿意花在体验差的地方了。同样买一瓶酱油,多走几步路去亮堂整洁的连锁店,和钻进昏暗拥挤的老铺子翻找,感受完全不一样。消费者只是在做更合理的选择。
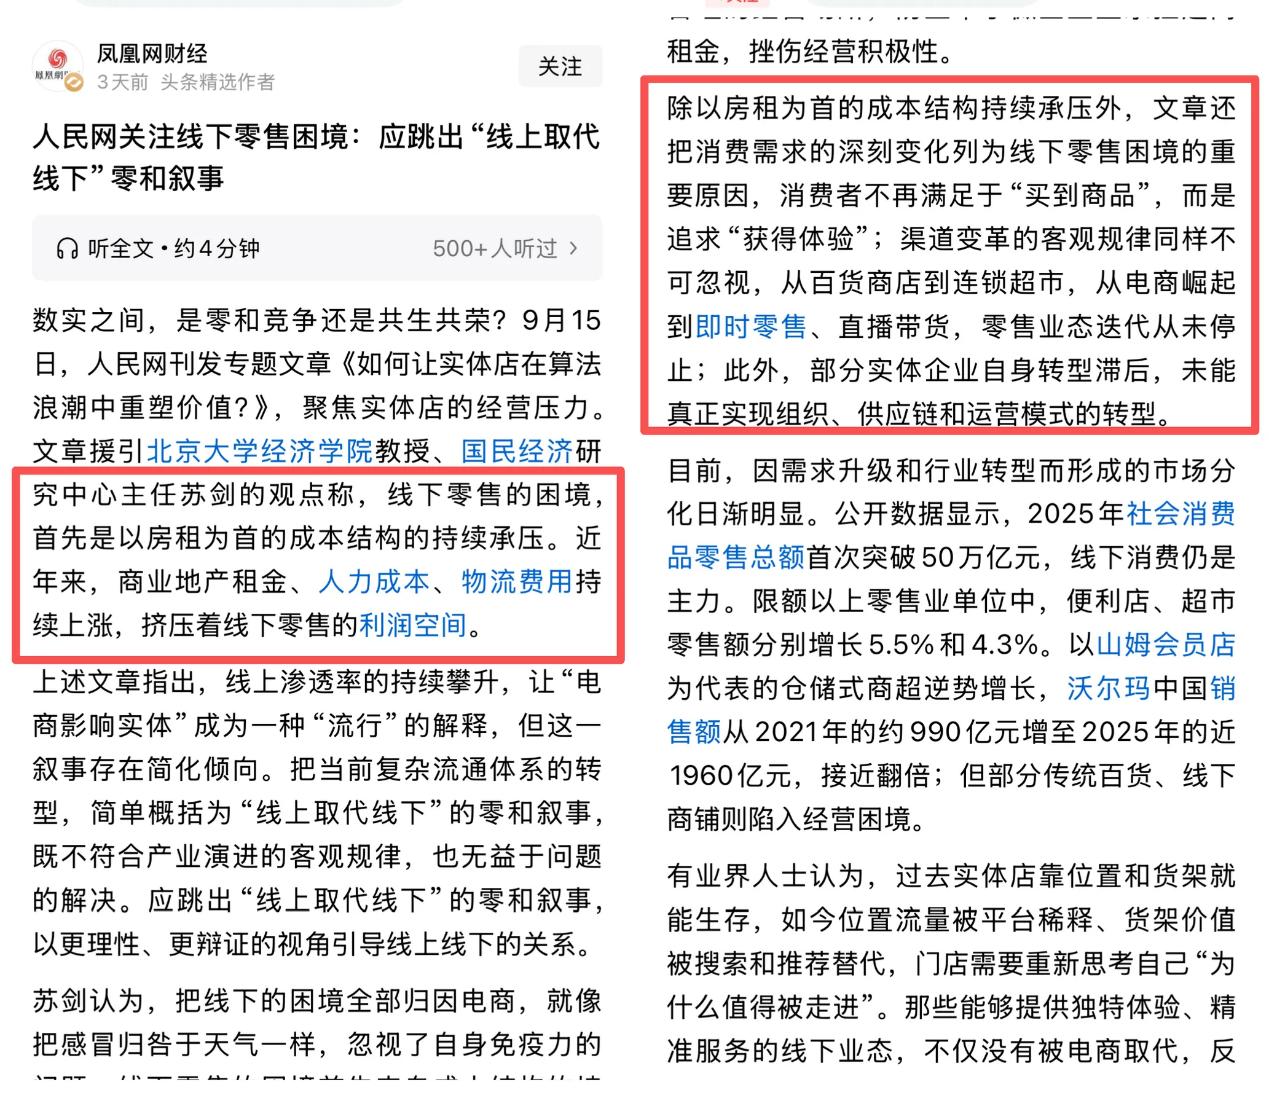
成本这一头也在往夫妻店身上压。房租占营收的比例,一般位置也要20%到30%,核心地段能冲到40%以上,而夫妻店的净利润本身就只有10%到15%。生意好了房东涨租,生意差了房租一分不少。
连锁品牌有议价能力,能签长约拿低价,单打独斗的小店没这个筹码。进货端同样吃亏,一瓶饮料从二批商手里拿的价格,比连锁品牌集中采购贵出一截,绿叶菜的损耗率更是高出好几倍。
但这些都还只是表面。真正要命的是经营逻辑的代差。很多夫妻店还在用二十年前的方法做生意,靠经验进货,靠自然客流,靠熟人面子撑着。
连锁店用的是数据选品,供应链压价,标准化服务拉平体验,密集布点截流。两套逻辑放在同一条街上竞争,结果几乎没有悬念。
不过话说回来,把所有夫妻店的消失都算成“被卷死”也不公平。有些小店活得反而比以前更好了。楼下的便利店兼做快递驿站,每天取件的人来来往往,顺手就买点东西带走。
有的小店把零食种类照着网上的热门款补齐,摆放整齐,灯光敞亮,价格也不离谱,逛起来跟连锁店没什么差别。同样的房子、同样的位置,做法一变,生意就完全不一样了。
差别不在铺子,在脑子。那些活下来的小店,本质上已经不再是我们记忆中的“夫妻店”了。它们有的把代收快递做成了引流入口,有的建了社区群做团购和预订,有的干脆砍掉杂七杂八的品类。
人民网的分析说得很直接,线下零售利润被挤压的原因之一,是部分实体企业自身转型滞后,没能完成组织、供应链和运营模式的转型。话虽文气,意思很直白:外面的世界已经换了一套打法,你还在用老套路出牌,拼不过很正常。
这场淘汰远没有到头。零食量贩的门店规模还在往县城和乡镇渗透,便利店也在继续往社区里钻。那些既没有供应链优势、又没建立起独特价值的夫妻店,接下来面对的压力只会更大。
但线下零售本身没有走到尽头。2025年社会消费品零售总额首次突破50万亿元,线下消费依然是绝对主力。
只是入场券换了。以前有间铺子、进点货、坐着等人来,就能把日子过下去。现在这条街上同时站着好几家店,每一家都在拼选品、拼价格、拼体验、拼谁更懂走进门的那个人。跟不上的人退场,跟得上的人留下,商业的筛选从来就是这么直接,不掺一点水分。
信源:人民网:2025年我国批发和零售业增加值14.6万亿元 同比增长5.0%