这下澳大利亚彻底的傻眼了!鞍山那边一堆被扔了几十年、含铁量才一成出头的废石头,被人搬进炉子,出来时变成了含铁六成五的炼铁好料。以后还想拿铁矿卡中国脖子?根本不可能了。
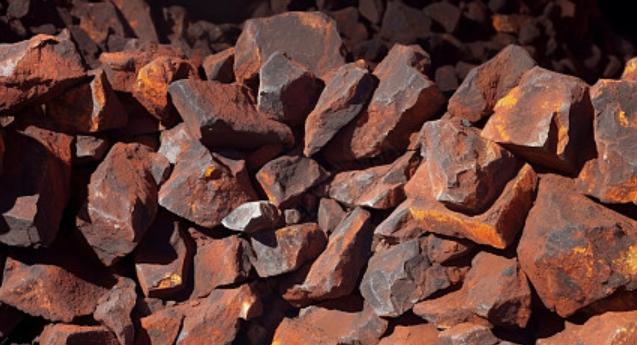
这些堆放在矿山边角区域数十年的废石料,含铁占比仅约11%,早前就连钢铁厂都不愿接手处理。使用全新工艺加工之后,这些废料就能转化为品位稳定达65%的铁精矿,完全可以直接送入高炉开展冶炼作业。
这绝非是给石头耍什么戏法,而是中科院团队花了二十多年攻坚克难,才将此前长期局限在实验阶段的技术,成功落地到工业化生产线上。
项目落在鞍山这座老工业城市,并不是偶然。这里早年采矿留下了大量低品位矿石和尾矿,几十年下来,矿渣占地、扬尘、水土流失和重金属渗入等问题一直存在。早先想要处置这类物料,付出的成本通常比卖出铁料的收益还要高,企业根本没有推进意愿,地方反倒要持续投入资金开展治理。
现如今,流态化磁化焙烧技术的问世,彻底扭转了此前的原有局面。它首先精准调控焙烧温度与矿石颗粒停留时长,让原本磁性很弱的铁矿物发生转变,成为更易被磁选捕获的形态,后续再通过磁选逐步富集出铁元素。
这听上去算不上复杂,真正落地实现工业化才是难度最高的环节。温度偏了,转化效果就不稳定;处理量上不去,设备就只能做实验;能耗太高,生产出来的精矿也没有商业价值。过去国外并非没有尝试,但很多项目要么烧钱,要么规模太小,最终没能走出试验场。
鞍山项目的核心数据表现十分突出:铁矿物相转化率达到98%,综合能耗比同类技术低35%。当前,3条单条年处理185万吨的生产线全部运行后,年可消纳556万吨低品位尾矿,产出精矿品位稳定在65%,工程规模达全球同类项目最高水平。
按项目产能折算,相当于国内每年多出一座约850万吨规模的铁矿资源,原料就在本土矿区,无需跨海运输,也不用将供应安全依托于海外矿山与海运通道。
澳大利亚为什么会被这件事深深牵动?背后的缘由其实一点都不复杂。
作为全球最大的钢铁生产国,中国每年消耗的铁矿石超过十亿吨,其中很大一部分需要进口,澳大利亚在相关贸易中长期占据重要份额。澳大利亚的大型矿业企业每吨铁矿开采成本仅约20美元,在中国市场售卖时却能卖出数倍于成本的价格。当市场行情处于高位区间时,澳大利亚通过铁矿石相关产业获得的营收总额可达数千亿元人民币。
上游原料成本不断挤占钢铁企业的利润空间,这一情况的波及范围远不止各类钢铁生产厂。铁矿石价格一旦上行,钢材的生产成本就会随之变动,机械制造、汽车、基建、家电等多个领域都会受到相应影响。各类资源的价格发生变动之后,通常最终都会传递到普通民众的日常生活当中。
过去,澳大利亚矿业资本敢在谈判桌上强势,很大程度上就是因为它们相信:中国需要大量铁矿石,而国内低品位矿又无法经济利用。只要这条判断不变,供应商就拥有很强的定价底气。
要知道,每年几百万吨的产能和国内十几亿吨的铁矿石总需求相比,短时间内还没法让进口铁矿石完全退出市场。国际贸易仍然会继续,国内钢铁企业也不可能一夜之间全部改用尾矿精矿。
不过市场层面的竞争博弈,比拼的从来都不只有「买或者不买」这一项,还涵盖了「是否存在其他备选项」。只要国内能够稳定产出合格精矿,澳洲矿企就很难再把中国市场当成没有替代方案的单一买家。它们最为顾虑的并非中国马上停止采购,而是自身垄断定价的相关能力会逐步丧失。
国内和鞍山情况类似的低品位矿、贫矿以及尾矿,累计总规模达到了数百亿吨。过去它们是占地的废料,是矿山治理账上的负担;如果技术成本继续下降、设备进一步成熟,这些沉睡几十年的矿渣就可能变成一座座“隐形矿山”。
到那时,释放的就不只是几百万吨,而可能是千万吨、甚至上亿吨级别的国内供给。它未必替代全部进口,却能在国际价格暴涨、海运受阻或出口国调整政策时,给国内工业体系留下一道缓冲带。
涉及生态环保的相关账目完全能够梳理清楚。尾矿不再仅被作为清运封存的处置对象,矿区土地可逐步得到修复,新开铁矿开采造成的植被损毁也能有所减少。资源利用、固废治理和低碳生产,几件事被放进了同一条产业链里。
但即便如此,相关技术实现实际落地应用仍要耗费一定时长。不同矿区的矿石成分、设备条件和能源价格并不一样,工业生产线还要持续优化,不能因为一个项目成功,就直接认为所有尾矿都能低成本变成精矿。
真正的变化是,矿产资源的价值不再只由石头本身决定,也由技术水平决定。今天被当作废料的东西,明天可能就是工业安全的底牌;能把废石变成资源,才是制造业真正的底气。
信源:新华网 2026-09-01 我国难选铁矿高效利用技术取得产业化突破