抄胖东来18个月亏7亿!永辉的惨败,戳破了零售界最大的谎言。
2024年5月,永辉超市吹响全面对标胖东来的号角,创始人叶国富喊出“胖东来模式是唯一出路”。
18个月过去,这场轰轰烈烈的拜师运动交出了一份刺眼的答卷:2025年前三季度归母净亏损7.1亿元,亏损同比扩大8倍多;门店从2023年底的近千家砍到不足400家,仅2025年一年就关闭381家门店,因调改和闭店产生的一次性损失超过11亿元。
人人都在学胖东来,人人都学得四不像,永辉的溃败不是个例,它戳破了零售界最大的谎言:以为照搬免费饮水、宠物寄存、高薪员工这些表面功夫,就能复制下胖东来的神话,事实上胖东来模式是一套“区域垄断红利下的成本反哺系统”,三层核心逻辑缺一不可,而永辉一层都没学透。
很多人不知道,胖东来本质上不是一家超市公司,而是一家“房东+商家”的复合型企业,在许昌、新乡等核心区域,胖东来时代广场、生活广场等核心门店几乎全是自有物业,不用交房租不说,还能通过联营招商把场地租给品牌方,坐收稳定的租金分成。
最新的PDL·梦之城项目,总投资65亿元全部用自有资金建设,光物业增值和租金收入就足以撑起利润安全垫。
这才是胖东来敢砸钱做服务的底层底气:房租成本内部化了,别人的最大头开支,在它这里是利润来源,反观永辉,2025年中报显示投资性房地产只有2.84亿元,90%以上的门店靠租赁经营。
调改期间要照常付房租,关店还要赔付租赁违约金、人员补偿金,光是2025年闭店和调改的一次性费用就吃掉了11亿利润,北京百子湾等调改店,外租区只能吸引中小品牌入驻,大品牌号召力不足,想靠收租反哺超市根本不现实。
说白了胖东来是“用物业利润养服务口碑”,永辉却是“用超市利润扛房租成本”,两者的成本结构从一开始就不在一个维度。
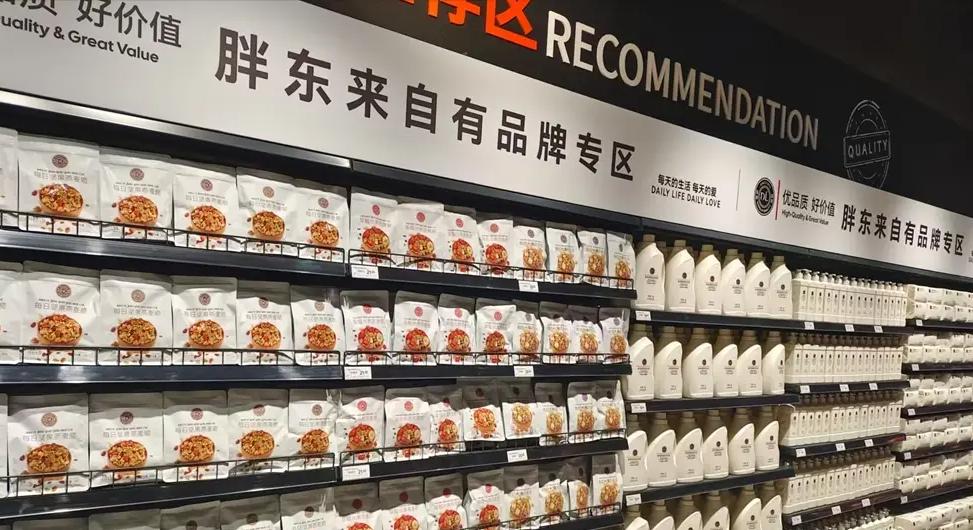
胖东来敢给基层员工开六千月薪、落实每周休息,靠的不是情怀,是高毛利商品撑起来的造血能力,其自有品牌“东莱优选”系列毛利率超过30%,生鲜直采模式砍掉中间环节,最终售价只加10%左右的毛利,既能让消费者觉得便宜,又能保证企业利润,高毛利反过来支撑高薪酬,高薪酬换来好服务,好服务带动高复购,形成正向循环。
永辉恰恰走反了:服务标准向胖东来看齐,商品能力却没跟上,2025年全年永辉自有品牌合计销售额仅11.46亿元,占总营收比重只有2.1%;即使在调改后的门店,自有品牌占比也仅在5%-15%之间浮动,距离40%的目标差了十万八千里,线上旗舰店更是拿不出爆款,一款销量过万的饼干都成了门面担当,连山姆代购店的零头都比不上。
没有高毛利的自有品牌做护城河,却硬要扛高成本的服务体系,相当于“小马拉大车”,免费直饮水、免费存包、宠物寄存这些服务样样都有,但每多一项服务就多一笔开支,收入端却没有对应增长,亏损越滚越大是必然结果。
最容易被忽略的一点:胖东来是典型的“区域小霸王”,十几家店集中在许昌及周边城市,形成了极高的区域密度,这种模式下,供应链可以集中配送降低成本,品牌口碑可以口口相传裂变,员工管理可以精准触达到每一个人,创始人于东来的个人理念甚至能渗透到一线保洁员。
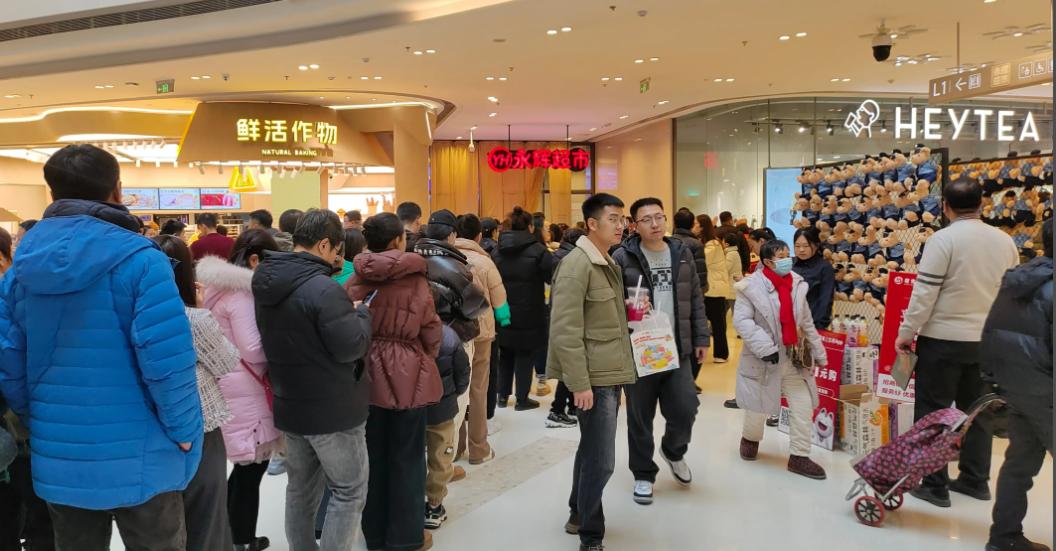
这是一种“熟人社会”的零售逻辑,密度越高,边际成本越低,品牌溢价越强,但永辉是全国性商超,曾经门店覆盖全国26个省份,战线拉得极长,总部的政策传到大区再传到门店,层层衰减;同样的服务标准,在不同城市的人力成本、房租成本天差地别;消费者对品牌的认知也没有区域沉淀,开业初期靠新鲜感人潮涌动,热度一过客流立刻下滑。
很多人说永辉是“大象学蚂蚁”,本质上就是基因错配,胖东来的乌托邦式管理,建立在区域深耕、人员稳定、文化统一的基础上;永辉要面对的是资金链压力、跨区域管理、人才稀释等一系列全国性难题,强行复制只会水土不服。
永辉的教训告诉我们:商业世界从来没有可以直接抄的作业,胖东来的房本、自有品牌、员工忠诚,都是几十年深耕积累的结果,不是靠18个月砸钱调改就能抄来的。
零售的本质并不是“谁服务更像胖东来”,而是商品、服务、效率三者的平衡,对永辉而言,与其继续在服务细节上东施效颦,不如沉下心补齐供应链短板,打造真正能打硬仗的自有品牌大单品,找到适合自己规模的生存方式,毕竟能活下去的零售企业,从来不是最像别人的那一个,而是最懂自己的那一个。