摩根大通最近发布了一份研报,判断到2027年,中国房地产土地出让和新开工可能同比下降约三成,更大范围的房价也可能在这一阶段逐步企稳,这个判断到底靠不靠谱?更值得关注的是,房地产这几年持续降温,它带来的冲击并没有停留在楼市内部,而是沿着资本和资金链不断向外传导,甚至波及一些乍看毫不相关的领域,比如中国足球。
先说这份研报。摩根大通真正的意思,并不是“2027年房价一定大涨”,而是随着房地产销售制度和行业资金模式发生变化,开发商拿地、新开工和销售规模都可能继续收缩。
该行预计,2027年土地出让和新开工可能同比下降约30%,主要开发商合约销售可能下降20%到30%。与此同时,上海之外更大范围的房价,可能在2027年逐渐出现企稳迹象。
注意,是“可能企稳”,不是“全面上涨”。如果居民购房需求、收入预期和市场信心没有明显改善,就算新房供应减少,也更可能意味着供需关系重新平衡,而不是楼市重新回到过去那种普涨时代。
真正有意思的是,房地产过去这些年的收缩,到底影响了哪些看起来毫不相干的行业。中国足球,就是一个非常典型的例子。
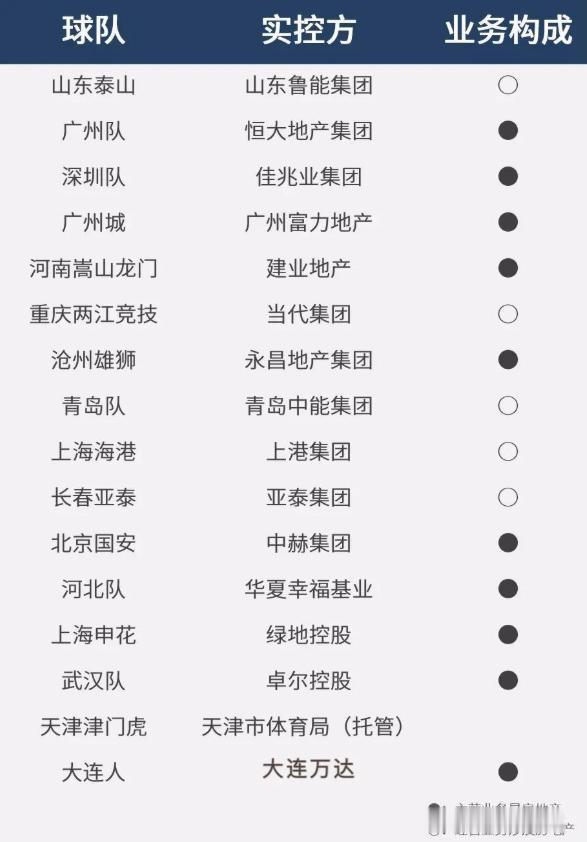
十几年前中超最热闹的时候,恒大、富力、建业、绿城、华夏幸福等一批房地产企业都深度参与其中。2011年前后,有媒体统计,当时中超16支球队里,13支都与房地产存在不同程度的关联。
那时候房地产行业现金流充裕,企业舍得往足球里砸钱。2010年,恒大以1亿元买下广州足球俱乐部全部股权,第二年又以1000万美元引进孔卡,随后高价外援和世界级教练不断来到中超,中国足球迅速进入金元时代。
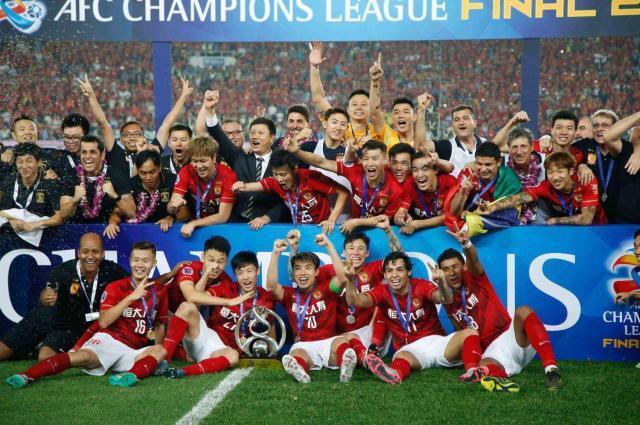
这些投入也确实换来了成绩。广州恒大2013年和2015年两次夺得亚冠冠军,把中国职业足球的关注度推到了一个此前少见的高度。
问题也恰恰埋在这里。很多俱乐部的支出增长速度,远远超过自身赚钱能力。
恒大淘宝2018年净亏损约18.3亿元,2019年又亏损约19.4亿元。单靠门票、赞助、转播和商业开发,很难覆盖如此高昂的球员薪资、转会费和运营成本。
于是很多俱乐部形成了一种模式,自己造血能力有限,主要依靠背后投资方持续输血。母公司资金充裕时,球队可以买球星、冲冠军;一旦母公司战略收缩或者现金流吃紧,俱乐部很快就
会感受到压力。
华夏幸福陷入债务危机之后,其投资的河北足球俱乐部也长期面临欠薪问题,最终未参加2023赛季准入,并被中国足协取消注册资格。广州城同样因为欠薪未能解决,被取消注册资格。
当然,这不能简单理解成“房地产一降温,中国足球就垮了”。
2020赛季中超冠军江苏队,第二年就宣布停止运营,但其投资方苏宁主营并不是房地产。这个案例反而说明了更深的问题,中国职业足球过去真正脆弱的地方,是大量俱乐部都过度依赖大股东持续烧钱。
只要投资方愿意输血,高投入就能继续。一旦母公司收缩战线,球队自身又没有稳定收入,问题马上暴露。
所以房地产和中国足球看起来风马牛不相及,实际上曾经被资本紧紧绑在一起。地产资本最繁荣的时候,给中国足球带来了球星、名帅、冠军和巨大流量,但很多俱乐部却没有趁着最有钱的时候建立成熟的商业模式。
青训、球迷运营、门票、转播、赞助和品牌经营,没有真正强到足以独立支撑巨额开支。
所以再看摩根大通对2027年的判断,真正值得注意的,也许不只是房价能不能企稳。房地产正在告别过去那种高杠杆、高周转、快速扩张的模式,而那些曾长期依赖大企业输血的行业,也必须重新学会怎么靠自己活下去。
中国足球,就是一个很现实的样本。老板砸钱可以买来一时的球星和冠军,但真正成熟的职业足球,最终还是得靠自己的商业能力把饭碗端稳。