一周前,圈子里还在猜歼-10CE的第三个买家会花落谁家;一周后,后答案自己跳出来了——阿塞拜疆的信息量最足。
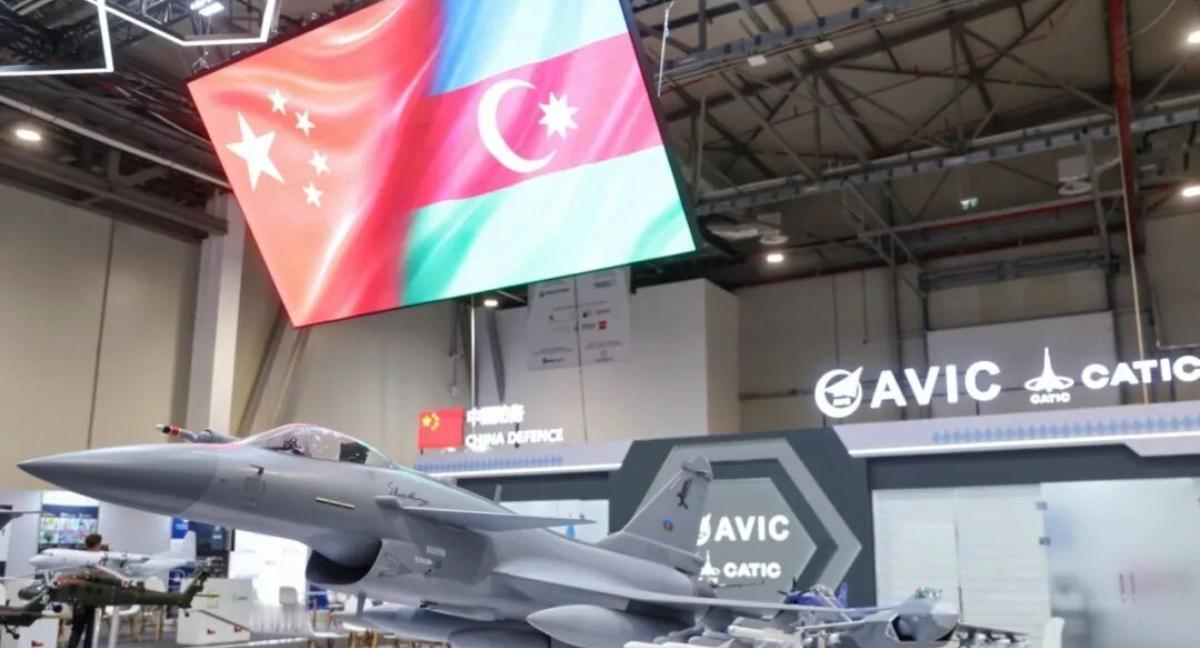
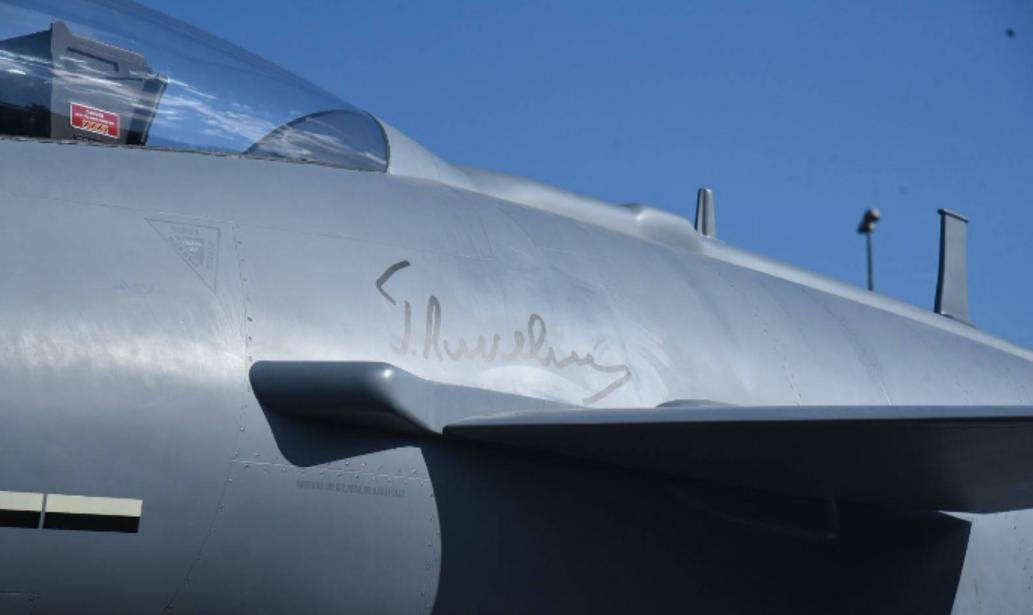
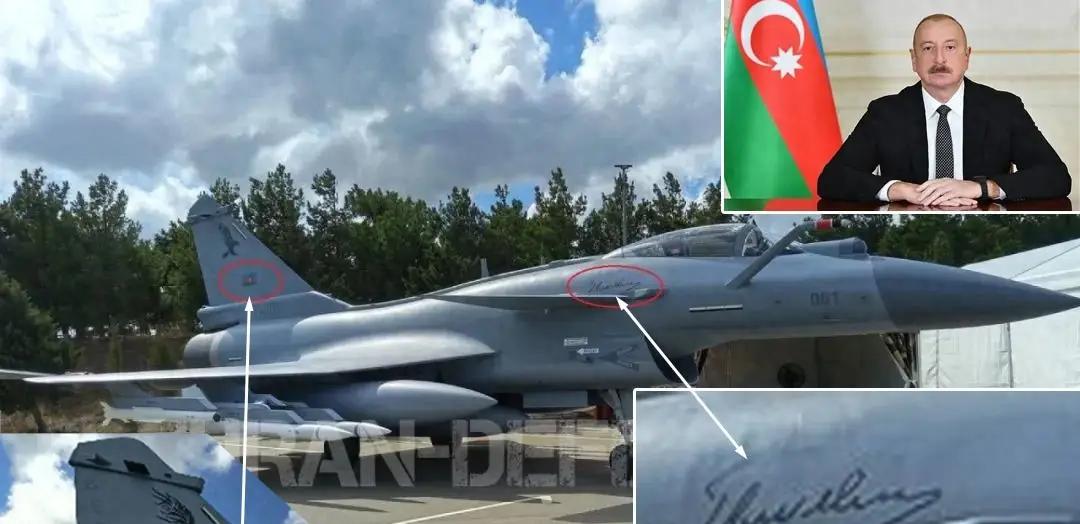
9月30日,巴库防务展上,中航工业摆出一架歼-10CE全尺寸模型,模型垂尾印着阿塞拜疆国旗和“27-001”编号,阿塞拜疆总统阿利耶夫还在机身上签了名。
军贸展上出现模型并不稀奇,但把客户国旗、军方编号和总统签名同时放上去,意味就完全不一样了。
中国军工外贸一向比较克制,很少把别国军标直接刷到自家产品上,这次的细节如此完整,至少说明双方谈判已经走得相当深入。
当然,模型不等于合同,签名也不等于飞机已经交付,但它释放出的信号,已经足够让外界重新评估阿塞拜疆的空军换装方向。
阿塞拜疆过去长期使用俄制米格-29和苏-25,飞行员训练、维修体系、弹药库存和后勤保障,都是典型的俄式底子,可从2024年签下40架枭龙Block III合同开始,巴库的空军建设明显出现了转向。
这笔合同规模约46亿美元,买的不只是战斗机,还包括弹药、备件、培训和整套保障服务。换句话说,阿塞拜疆不是简单买几架飞机回去撑门面,而是在逐步把空军运行标准切换到中式体系。
红旗-9BE已经部署,枭龙也在落地,如果歼-10CE继续加入,三者之间就能形成从远程防空到前沿制空,再到中型主力战斗机的完整组合。
外界还传出阿塞拜疆可能削减后续枭龙Block III订单、转向歼-10CE的消息。这个说法最终是否坐实,还要看正式合同,但背后的商业逻辑并不难理解:枭龙负责铺开体系,歼-10CE负责抬高上限。
两型战机的搭配,也不是简单的“贵的打远处、便宜的打近处”。
真正关键的是数据链和作战协同,枭龙可以在前沿区域搜索目标,把信息传给后方保持无线电静默的歼-10CE;歼-10CE再利用更远的探测和打击能力,在对手尚未稳定发现自己的情况下发射霹雳-15E。
对使用者来说,买到的就不只是一架飞机,而是一条能被训练、复制和扩大的空中杀伤链,实战经验一旦和后勤、弹药、数据链绑在一起,军贸产品的说服力自然会大幅提升。
阿塞拜疆对面的亚美尼亚,目前最有代表性的空战力量仍是4架苏-30SM,而且配套远程空战武器并不充足。把双方的装备结构摆在一起看,巴库这次换装显然不只是更新机队,也是在重新塑造地区空中力量对比。
印尼这条线同样耐人寻味,从2025年开始,印尼采购歼-10的消息几次变化:先是二手歼-10的传闻,后来出现90亿美元采购42架的说法,之后又传出24架、配套霹雳-15E的方案。
到了10月5日,印尼空军参谋长在雅加达公开表示,首批歼-10CE将在六个月后到货,态度比此前的市场传闻明确得多。
还有消息称,印尼飞行员已经在中国接受培训,飞机还没有正式到位,人员先行进入训练流程,这种安排往往比一张报价单更接近实际采购阶段。
印尼是东南亚最大国家,也是G20成员,它手里的战机来源非常复杂,有俄制苏-27、苏-30,美制F-16,法国阵风,还有英国“鹰式”教练攻击机。如今它一边推进阵风和F-15IDN项目,一边又把歼-10CE纳入视野,显然不是在做单一押注,而是在用多来源装备维持战略回旋空间。
说白了,印尼看中的可能不只是价格,而是用相对可控的成本,补上远程空战、体系作战和武器配套这块短板。
对一个装备来源多元、维护体系复杂的国家来说,性价比当然重要,但能不能形成独立、稳定的作战能力,同样不能忽略。
孟加拉国则更像一个务实的预算型客户,目前20架歼-10CE的报价和预算已经摆上桌,谈判进入最后阶段,剩下的问题更多集中在合同细节和签字时间。
三条采购线放在一起,能看出一条很清楚的扩散路径:战场表现带来关注,体系配套打消顾虑,预算国家开始排期,地区大国再跟进下注。
俄罗斯传统军贸影响力收缩后,市场空缺正在扩大。高加索的阿塞拜疆、南亚的孟加拉国、东南亚的印度尼西亚,代表的不是三个孤立订单,而是三种不同类型的买家:有地区安全压力的国家,有预算约束的国家,也有寻求多元平衡的大国。
阿尔及利亚、沙特、埃及等潜在客户,也在观察这场变化。军火市场的规则其实很朴素:战场上的表现,就是最有分量的广告;能不能把飞机、导弹、防空、训练和后勤连成一体,才是客户真正关心的答案。
歼-10CE的“排队效应”刚刚开始,未来名单还可能继续变长。谁能把实战、体系和价格同时摆到客户面前,谁就更有机会把一次订单,变成一片市场。
信源:环球时报 2026-10-02 16:50 China’s J-10CE fighter jet features at Azerbaijan defense expo, strengthening its appeal in local market