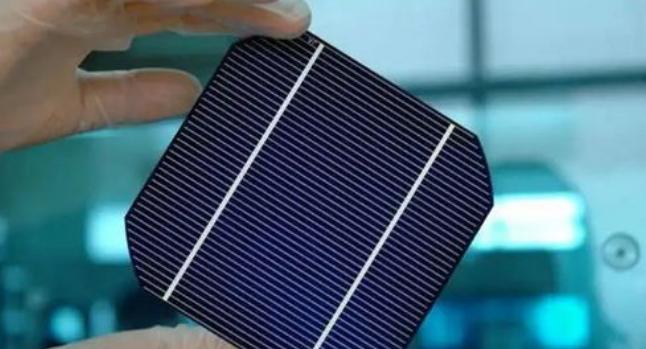
一块不到指甲大小的硅片,如何控制整个数字世界?
一块直径300毫米、厚度约0.7毫米的硅圆片,最近突然成了半导体行业最紧张的商品。
9月23日,中国台湾传出消息,12英寸抛光硅片的新合约价格上涨超过40%,部分二线客户的报价涨幅甚至超过50%。它既不是黄金,也不是稀土,却让全球芯片厂商开始排队抢货。
手机处理器、电脑硬盘、汽车芯片,还有云端运行的AI大模型,最后都要从这种硅片上“长”出来。有人把英伟达GPU看作AI时代的硬通货,但从产业链底层看,真正决定芯片能不能持续生产的,可能是这块不起眼的圆片。
硅片并不是把沙子简单压薄那么容易,厂商要先熔化高纯度多晶硅,用直拉法制成单晶硅棒,再经过切割、研磨、抛光和外延生长,最终做成表面几乎没有瑕疵的晶圆。
这条生产线对缺陷极其敏感,一个微小的晶体问题、一粒看不见的灰尘,都可能在后续数百道工艺里被放大,造成芯片良率下降。光刻机再先进,没有合格的硅片,也只能停在产线上干等。
过去三年,硅片一直是半导体行业里不太显眼的一环,芯片设计公司毛利率动辄达到60%,AI芯片供不应求,硅片厂商却还在低价竞争、以量换价,日子并不好过。
局面在2026年发生了变化,AI服务器消耗的硅片数量约为传统服务器的3.8倍,高端DRAM存储芯片和AI逻辑芯片又同时扩产,需求一下子被推了上去。
芯片厂商也意识到,真正的瓶颈已经不只在设计和制造端,而是一路向上游材料端移动。全球第二大存储芯片厂商美光,拿出5亿美元入股中国台湾硅片企业环球晶圆,并签下10年期长约,提前锁定供应。
问题在于,硅片不是想扩产就能立刻扩产。
目前全球市场主要掌握在信越化学、胜高、环球晶圆、世创电子材料和SK Siltron五家公司手中,12英寸硅片领域,前五大厂商的市场份额达到81.5%,集中度比很多人想象得更高。
新建一条12英寸硅片产线,从设备进场到产品稳定爬坡,通常需要18到24个月,投入更是动辄数十亿元,即使现在决定扩产,远水也很难马上解近渴。
现有海外巨头中,只有环球晶圆公布了较大规模的扩产计划,但新增产能要到2028年以后才可能逐步落地。瑞银预计,12英寸晶圆厂的产能利用率会从2026年的84%,升到2028年的99%。
价格上涨的火星,也已经烧到了中国大陆。
长期以来,中国大陆12英寸硅片的国产化率大约只有15%到20%,这意味着,一旦海外供应收紧,国内晶圆厂就容易受到价格和交货周期的双重影响。
但国内企业正在加快补课,西安奕斯伟在2026年6月单月产销突破100万片,武汉第三工厂主体已经封顶;沪硅产业联合上海国资增资114.48亿元,推进产能升级;TCL中环则投入119.6亿元,在深圳建设月产能70万片的12英寸大硅片项目。
按规划,三家头部企业远期有效产能合计将超过300万片/月,国产自给率有望从不足两成提高到35%以上。中信证券测算,2026年中国大陆12英寸晶圆产能将达到321万片/月,约占全球总产能的三分之一。
这场扩产不只是企业之间的竞争,也关系到普通消费者的钱包。
硅片价格上涨,会先传到晶圆代工厂;代工成本上升,又会传到芯片厂商;芯片价格再进入手机、电脑、智能汽车和各类电子设备的成本表。晶合集成已经发出涨价通知,自2026年6月1日起,代工价格上调10%。
如果上游涨价持续,2027年终端电子产品出现集中提价,并不是没有可能,消费者未必能直接看见硅片,但最终很可能会在设备价格、配置调整甚至交货周期上感受到它的存在。
数据也在说明同一个问题:需求正在快速恢复,供给却没有同步跟上。2026年第二季度,全球硅片出货量达到35.73亿平方英寸,同比增长7.4%,而新增产能还需要较长时间才能释放。
过去,产业链的注意力集中在芯片设计、先进制程和AI算力上。现在,定价权正在向更靠近源头的材料环节回流,少数企业掌握的,可能不只是产品价格,还有整个行业的生产节奏。
说到底,AI再聪明,大模型再强,也必须依靠芯片运行;芯片再先进,也必须从硅片上切出来。算力竞赛可以轰轰烈烈,但没有这块小小的硅片,所有宏大计划都只是停在纸面上。