看了一下国庆长假期间全球市场和大类资产的表现,个人认为明天A股开盘面临的宏观环境,还是中性略偏空一些。
假日期间比较有利的因素有美国非农数据修正,美股及美股科技大幅上涨等;比较不利的因素是韩股(与A股AI关联度高)及港股的调整。当然,最最不利的还是美债收益率的持续上升,使得经济数据调整后一度降低的加息预期再度抬头。当然,结合A股过往的日历效应来看,节前弱一般节后会强,这一点又相对有利。
四季度建议大家资产组合中红利的比例可以略比之前高一些,在此预祝大家四季度净值长红,投资顺利!
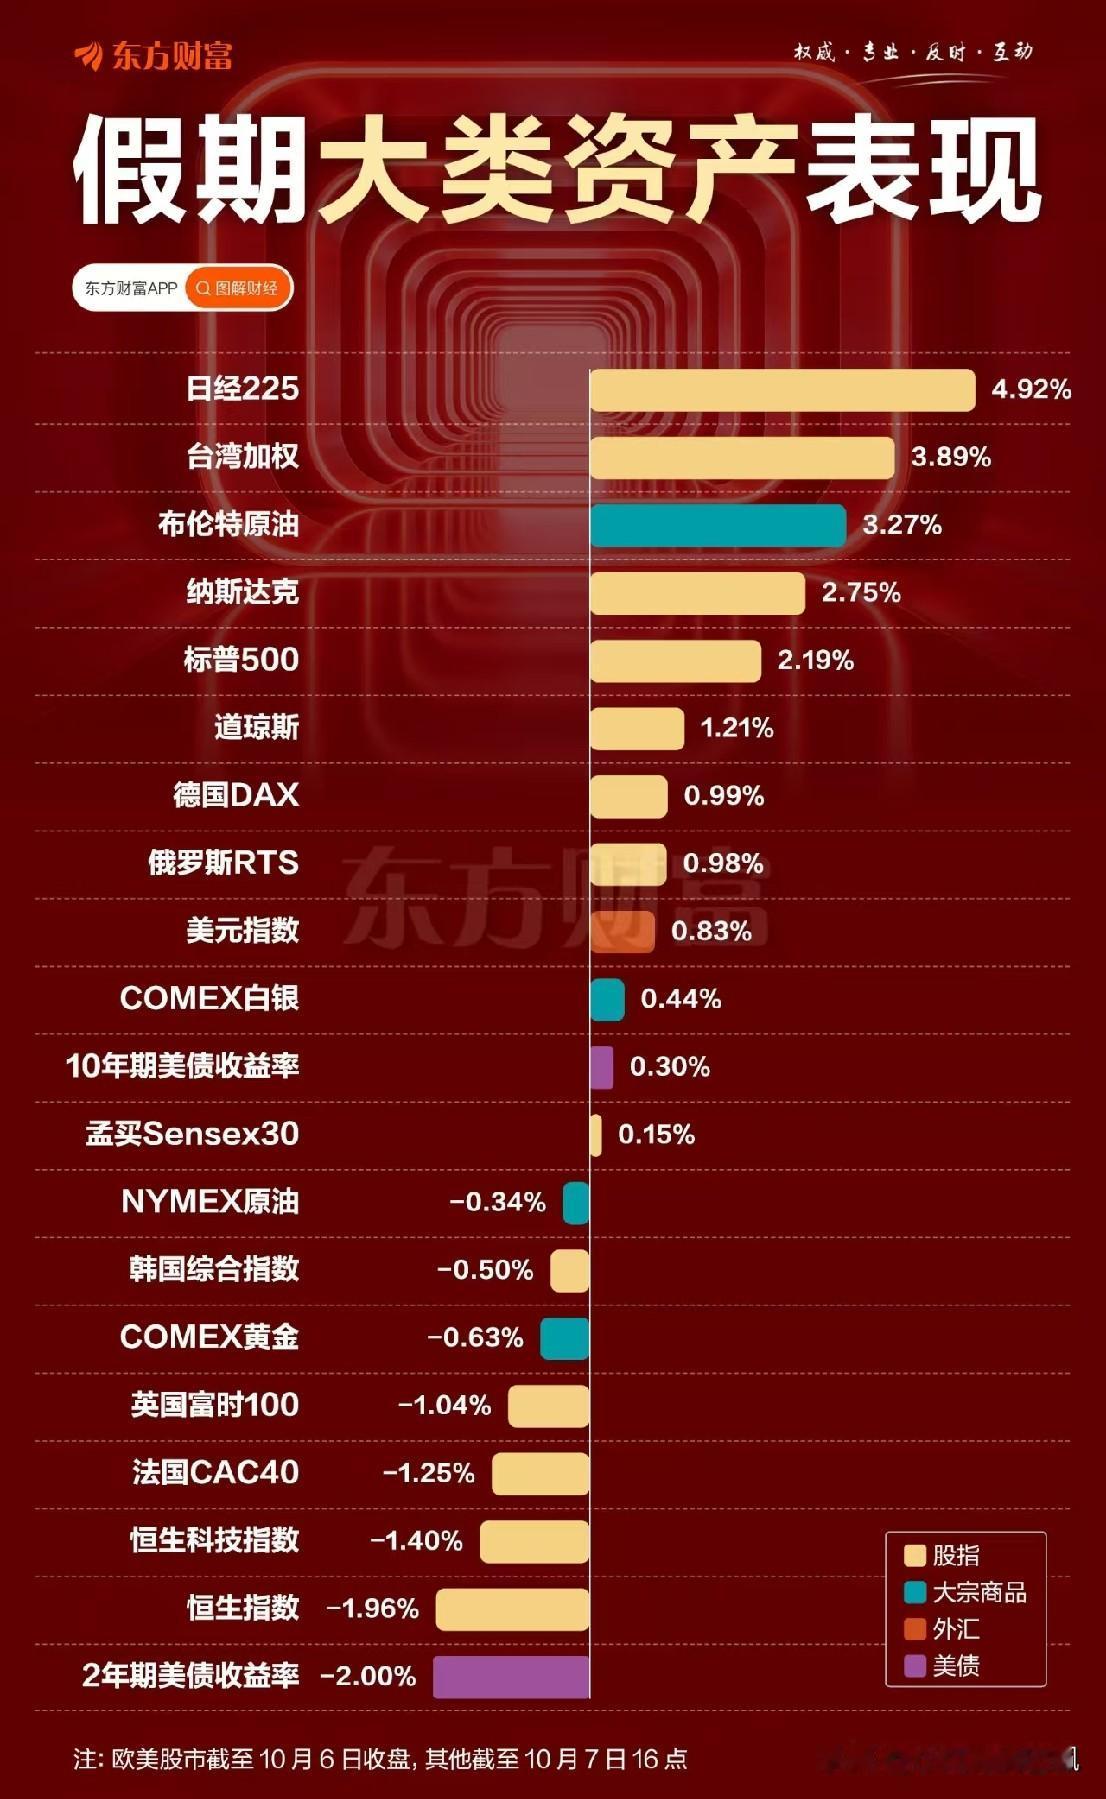
看了一下国庆长假期间全球市场和大类资产的表现,个人认为明天A股开盘面临的宏观环境,还是中性略偏空一些。
假日期间比较有利的因素有美国非农数据修正,美股及美股科技大幅上涨等;比较不利的因素是韩股(与A股AI关联度高)及港股的调整。当然,最最不利的还是美债收益率的持续上升,使得经济数据调整后一度降低的加息预期再度抬头。当然,结合A股过往的日历效应来看,节前弱一般节后会强,这一点又相对有利。
四季度建议大家资产组合中红利的比例可以略比之前高一些,在此预祝大家四季度净值长红,投资顺利!