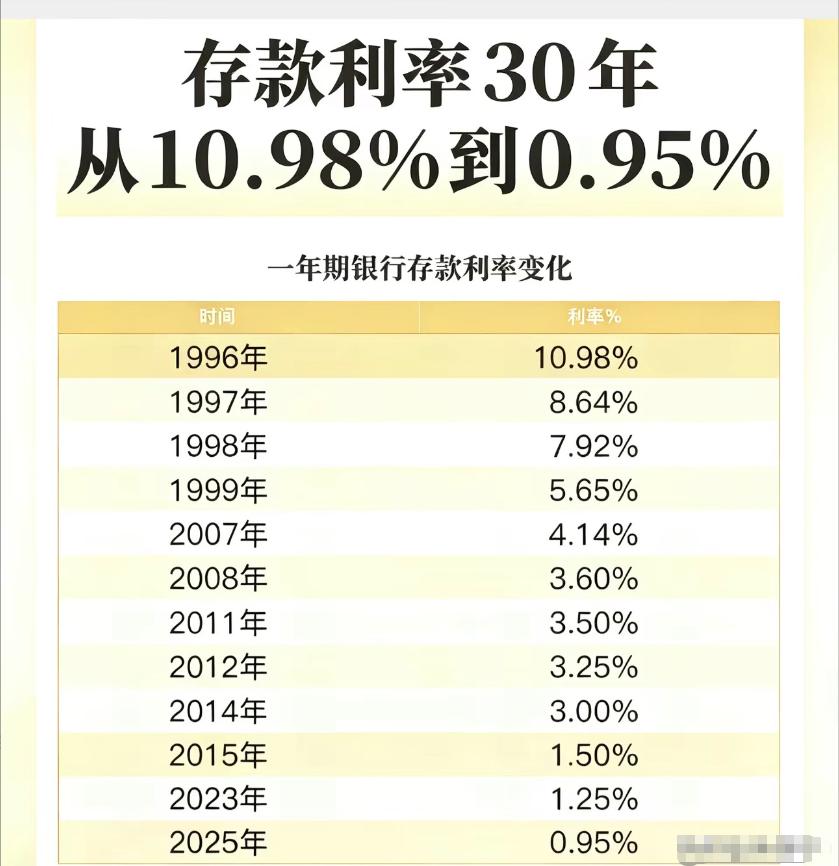
这张图片,是近20年的存款利率变化。大家发现了什么?小孙发现了一个重要规律:利息越高,越不能存钱。利息越低,越要存钱。根本逻辑:利息高是因为经济过热,经济过热就是干啥都挣钱,干啥都暴利,所以此时此刻千万不能存钱,大胆的干,市场会把成功概率拉满。
这个规律听着刺耳,可你翻开三十年的利率表,它比大多数理财课都实在。
1993年,一年期定期存款利率高达10.98%。那时候把钱存银行,光吃利息就能让钱翻倍。可如果你真在1993年把全部积蓄锁进银行,你就完美错过了下海经商、股票认购证、房地产起步这三趟时代快车。那年GDP增速13.1%,遍地是机会,随便做点小买卖都比存钱强。
2007年更典型。央行一年内三次加息,把一年期存款利率从2.52%拉到3.33%。为什么要加息?因为二季度GDP增速冲到了11.9%,CPI创下33个月新高。
经济热得发烫,股市从1000点飙到6124点,楼市一年翻倍的城市比比皆是。这时候你把钱存银行拿3%的利息,眼睁睁看着别人资产翻番,心里是什么滋味。
反过来说,利率降到地板上的时候,恰恰是存钱最划算的时候。2015年央行连续五次降息,一年期存款利率从2.5%一路砍到1.5%。
那几年经济下行压力大,P2P爆雷潮席卷全国,股市熔断四次,多少人把本金都亏光了。当时看起来利息低得可怜,可你把钱存住了,保住了本金,就是最大的赢家。
眼下这个局面更值得琢磨。2025年5月,国有大行一年期定存利率首次跌破1%,只有0.95%。到2026年,这个数字在1.25%到1.35%之间徘徊。活期利率只剩0.05%,三年期定存普遍不到2%。
利率低到这个份上,很多人坐不住了。2026年上半年,住户存款同比少增3.19万亿元,非银金融机构存款同比多增2.1万亿。钱在搬家,从银行定期往理财、基金、股市里跑。
李啸把100多万定存全部取出来,大部分转进银行理财,三成拿去买股票和基金。他说10万块存银行一年利息才1000块,买银行股按4%到5%的股息率算,一年分红接近5000块。
这笔账算得没错,可他只算了收益,没算风险。
2026年的经济基本面跟2007年正好反过来。2007年GDP增速11.9%,2025年全年增速在5%左右。2007年CPI冲到4.4%,现在是低通胀甚至通缩压力。
2007年你闭着眼睛投什么都挣钱,现在你敢闭着眼睛投吗。房地产市场还在调整,地方债务压力没消化完,居民收入预期偏弱。这种环境下,利率低恰恰是因为投资回报率低、风险溢价高。
存款利率是资金的价格,它反映的是整个经济体创造回报的能力。利率高说明钱值钱、机会多。利率低说明钱不值钱、机会少。有人在低利率环境下冲进股市赚到了钱,可那些在2024年初追高买入、2025年割肉离场的人,现在还在舔伤口。
社科院的数据显示,2025年三季度倾向于“更多储蓄”的居民占比仍然高达62.3%,倾向于“更多投资”的只有18.5%。大多数人用脚投票,选择把钱攥在手里。这不是保守,这是看懂了周期的方向。
小孙那个规律说到底就一句话:利率是信号灯,不是操作指令。高利率时信号灯告诉你外面机会多,但你能不能抓住取决于你的本事。低利率时信号灯告诉你外面风险大,你把钱存住就是在保护自己。
1993年存款利率10.98%的时候,那些把钱存银行的人错过了暴富机会。2007年利率3.33%的时候,那些追高买股票的人亏掉了首付。2015年利率1.5%的时候,那些老老实实存钱的人躲过了P2P和熔断。每一次利率走到极端,都有一批人做对了选择,一批人做错了选择。
今天利率跌破1%,你选择存还是花,取决于你手里有多少底牌、能承受多大风险。别人冲进股市赚了钱不代表你也能赚,别人说存钱是傻子不代表你就该跟着疯。利率告诉你的是大方向,方向盘还在你自己手里。