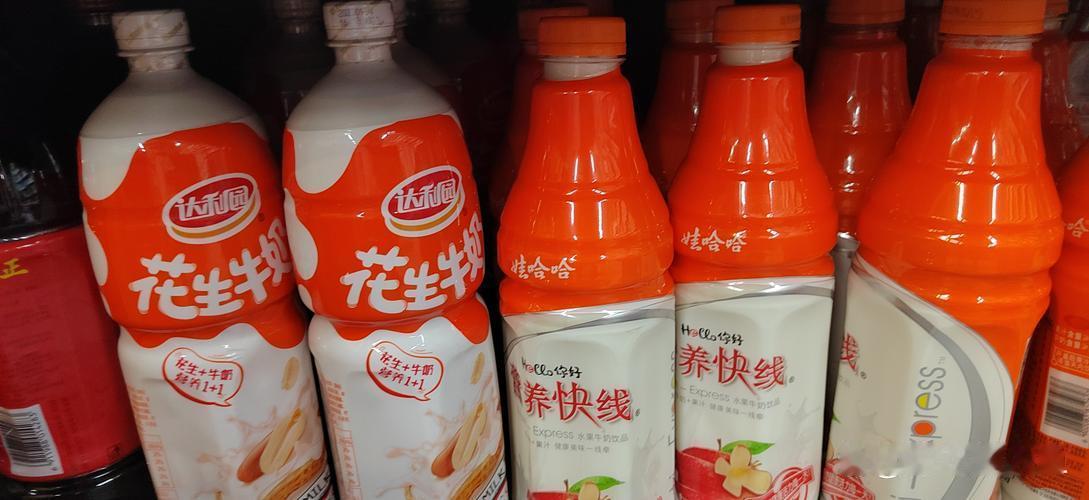
你有多久没喝过营养快线了?
曾经的国民早餐标配,年销200亿的神级单品,如今躲在超市货架角落积灰,营养快线怎么没人喝了。
2005年正式上市,2013年冲到年销200亿,一天出货5000万瓶,占娃哈哈总营收近五分之一。
当年有多风光,现在就有多冷清。
它的封神靠三重时代红利叠加。
第一是物资缺口红利。
当年国内牛奶人均占有量不足15kg,冷链物流极不发达,鲜奶送不到县城和乡镇下沉市场,消费者想喝奶但喝不到。
营养快线主打常温保存,一瓶只要3块钱,精准填上了这片市场真空。
第二是认知信息差红利。
那时候消费者不看配料表,对营养的理解特别朴素,名字带奶、带果汁、带维生素,就等于健康有营养。
早上赶时间做早饭,给孩子塞一瓶营养快线,心理安慰直接拉满,它卖的不是饮料,是一瓶营养安慰剂。
第三是渠道霸权红利,娃哈哈靠联销体模式打天下,经销商先打款,厂家后发货,层层绑定利益关系,能铺到最偏远的村口小卖部。
线下渠道为王的年代,这套分销网络就是降维打击。
它的成功密码很简单,信息不对称加物资稀缺加渠道垄断,三重红利叠在一起,想不火都难。
接下来是核心崩塌的几个关键维度,这才是最值得琢磨的部分。
它的营养人设先崩了,这才是最致命的一击,根本不是竞品打败它,是大家慢慢学会看配料表了。
配料表排第一的是水,第二是白砂糖,全脂乳粉才排第三,每100ml蛋白质才1.0g,还不到纯牛奶的三分之一。
说是果汁饮料,果汁含量连5%都不到,瓶子上却画满新鲜水果,属于视觉误导。
一瓶500ml的营养快线,含糖量接近30g,比膳食指南建议的每日25g上限还高。
后来大家都开始控糖,营养快线直接从营养神器变成了大众口中的高糖甜水,顶着营养的名字,产品却没有对应的真营养属性。
它又赶上谣言传播潮,直接把品牌信任砸穿。
2011到2014年那段时间,营养快线晒干了变焦、含有肉毒杆菌会诱发白血病这类谣言在家长群里快速扩散,累计曝光达1.7亿次。
后来官方也解释清楚,那是蛋白质脱水的正常现象,和豆腐皮、酸奶皮是一个道理。
可那时候三聚氰胺事件刚过去没多久,大众对食品添加剂敏感度极高,辟谣速度完全追不上恐慌传播的速度。
宗庆后后来公开表示,这起事件直接让销量从4亿箱跌到1.5亿箱,损失超125亿。
比亏钱更严重的是,信任一旦出现裂缝,就再也补不上了,之后十年相关销量都没缓过来。
当年引以为傲的销售渠道,也反倒成了拖后腿的累赘。
娃哈哈当年的联销体有多强势,后续运转就有多笨重。
现在年轻人的消费场景完全改变,很少有人特意跑村口小卖部买饮品,楼下就是连锁便利店,上班点外卖顺便带瓶饮品,刷直播间还经常整箱囤货。
元气森林这些新品牌直接投入资源,占住便利店冰柜最好的位置,还在网上做各类内容种草。
营养快线却还堆在乡镇小卖部的货架上,老一套的经销体系层级多,反应速度极慢。
等娃哈哈反应过来想去抢占新渠道,好位置早被其他品牌占光了。
它的线上销量占比一直不到10%,社区团购也没做太多布局,慢慢就在年轻消费群体视野里消失了。
渠道跟不上也就算了,四面八方的竞品也开始围堵它。
营养快线主打的牛奶加果汁加维生素属性,当年是核心特色,现在在各维度对比下都没有优势。
比健康属性,比不过纯牛奶,还有占据无糖茶七成五市场的东方树叶。
比口感风味,比不过现做新式茶饮,蜜雪冰城4块钱的柠檬水遍布大街小巷。
比功能属性,比不过专门补充水分的电解质水。
比早餐场景适配度,更比不过便利店的包子、三明治和快餐店的早餐套餐。
整个含乳饮料的市场份额从2015年的23%跌到2025年的6.8%,里外都受挤压,它自身的创新又全是花架子,换汤不换药没有实际效用。
娃哈哈不是没试过补救,推出过低糖版、益生菌版,搞过国风联名快闪店,还跟热门动漫联名更换包装,把老牌年轻化的套路试了个遍。
但所有改动都停留在表面,低糖版换用代糖后味道变淡,老顾客觉得没熟悉的风味,新顾客也不买账。
联名只更换包装贴纸,配方没有任何调整,宣传还停留在“早餐喝一瓶精神一上午”的旧话术,和当下消费者看重的配料透明、饮用无负担的需求完全对不上。
没触及核心的创新都是无效动作,消费者不买账属于正常结果。
往深了说,这就是过度依赖时代红利的产品的必然下场。
它诞生在物资紧缺、消费者认知不足的年代,靠着营养相关的营销话术吃尽了时代红利。
现在冷链已经覆盖乡镇,国内牛奶产量翻倍,鲜奶随处都能买到,消费者也养成了查看配料表的习惯,健康已经成为日常消费的核心考量维度。
它本来就是解决当年喝不上、喝不起鲜奶痛点的临时替代品,时代向前推进,它的不可替代性直接归零。