最近,央行给了个有意思的数据:
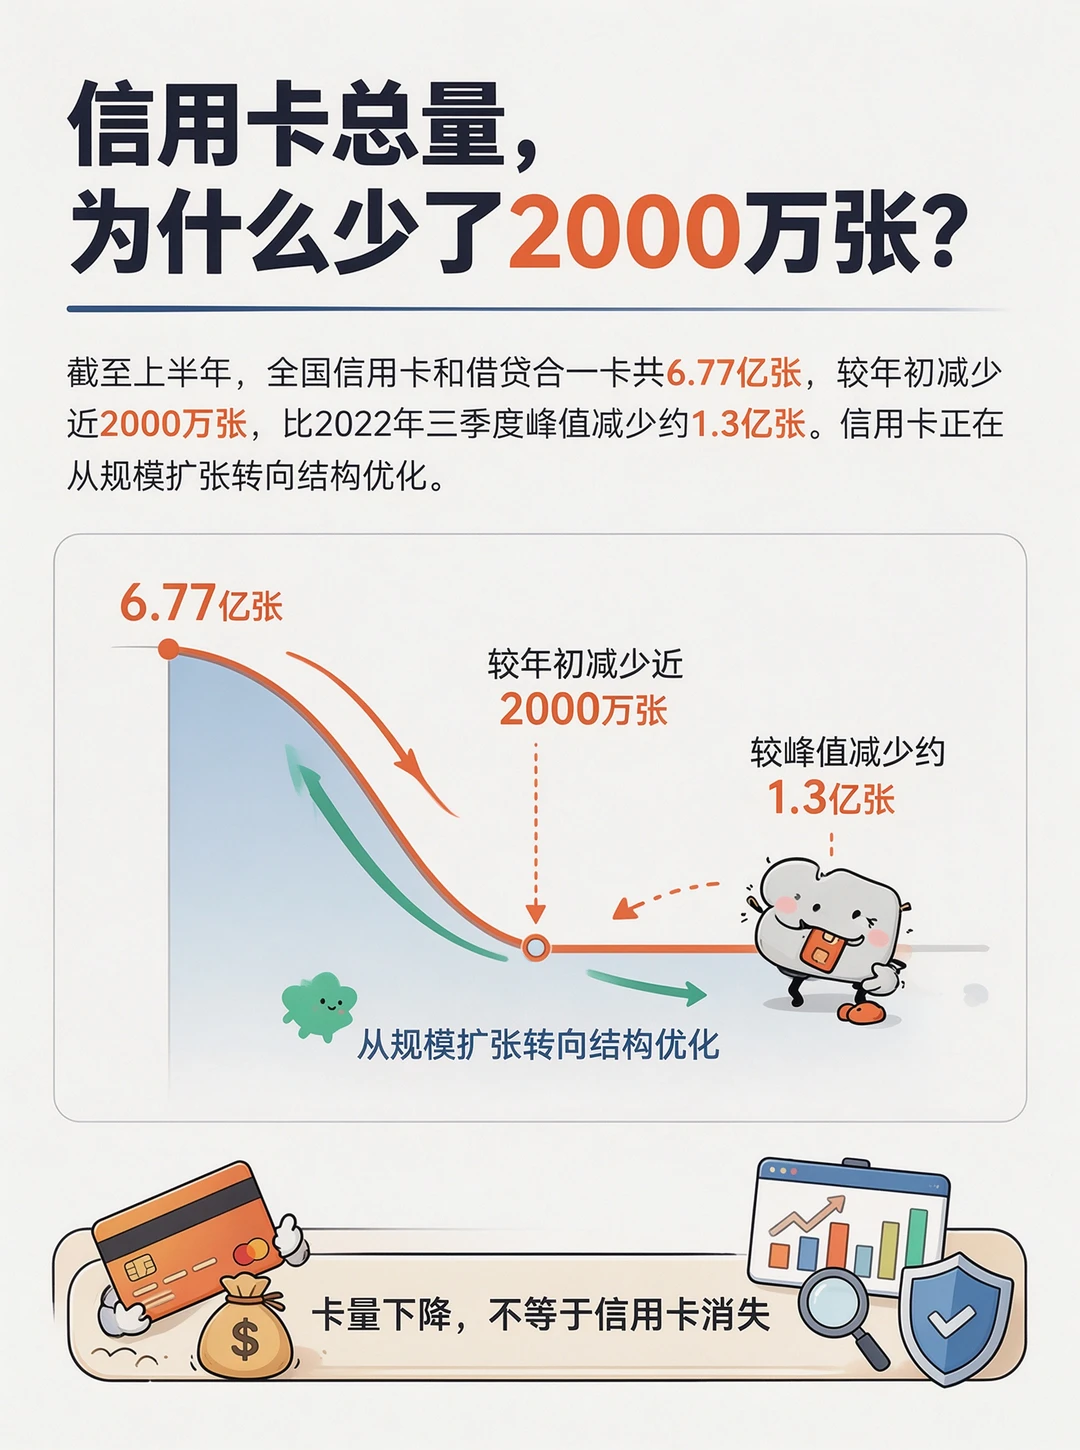
截至上半年,全国信用卡和借贷合一卡共6.77亿张。
对比年初,少了近2000万张。
拉长时间看,比2022年三季度的峰值少了约1.3亿张。
曾经银行抢着发卡,如今主动砍卡,为啥呢?
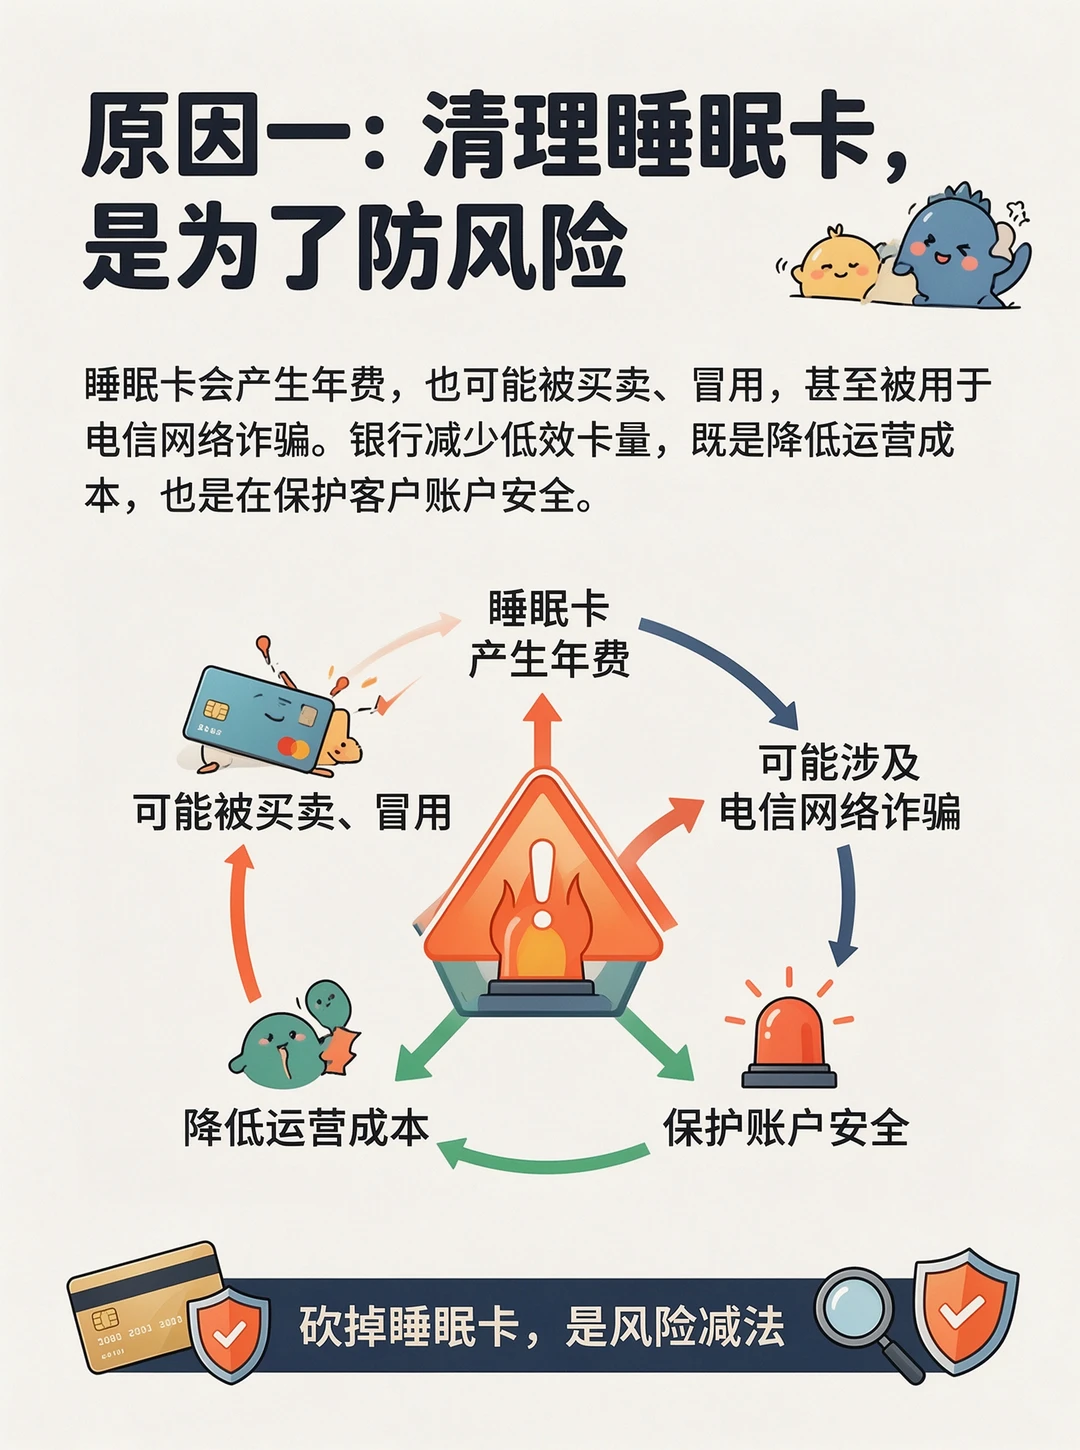
第一个原因,就是防风险。
睡眠卡除了产生年费,还可能被买卖、被冒用,甚至被不法分子拿去搞电信网络诈骗。
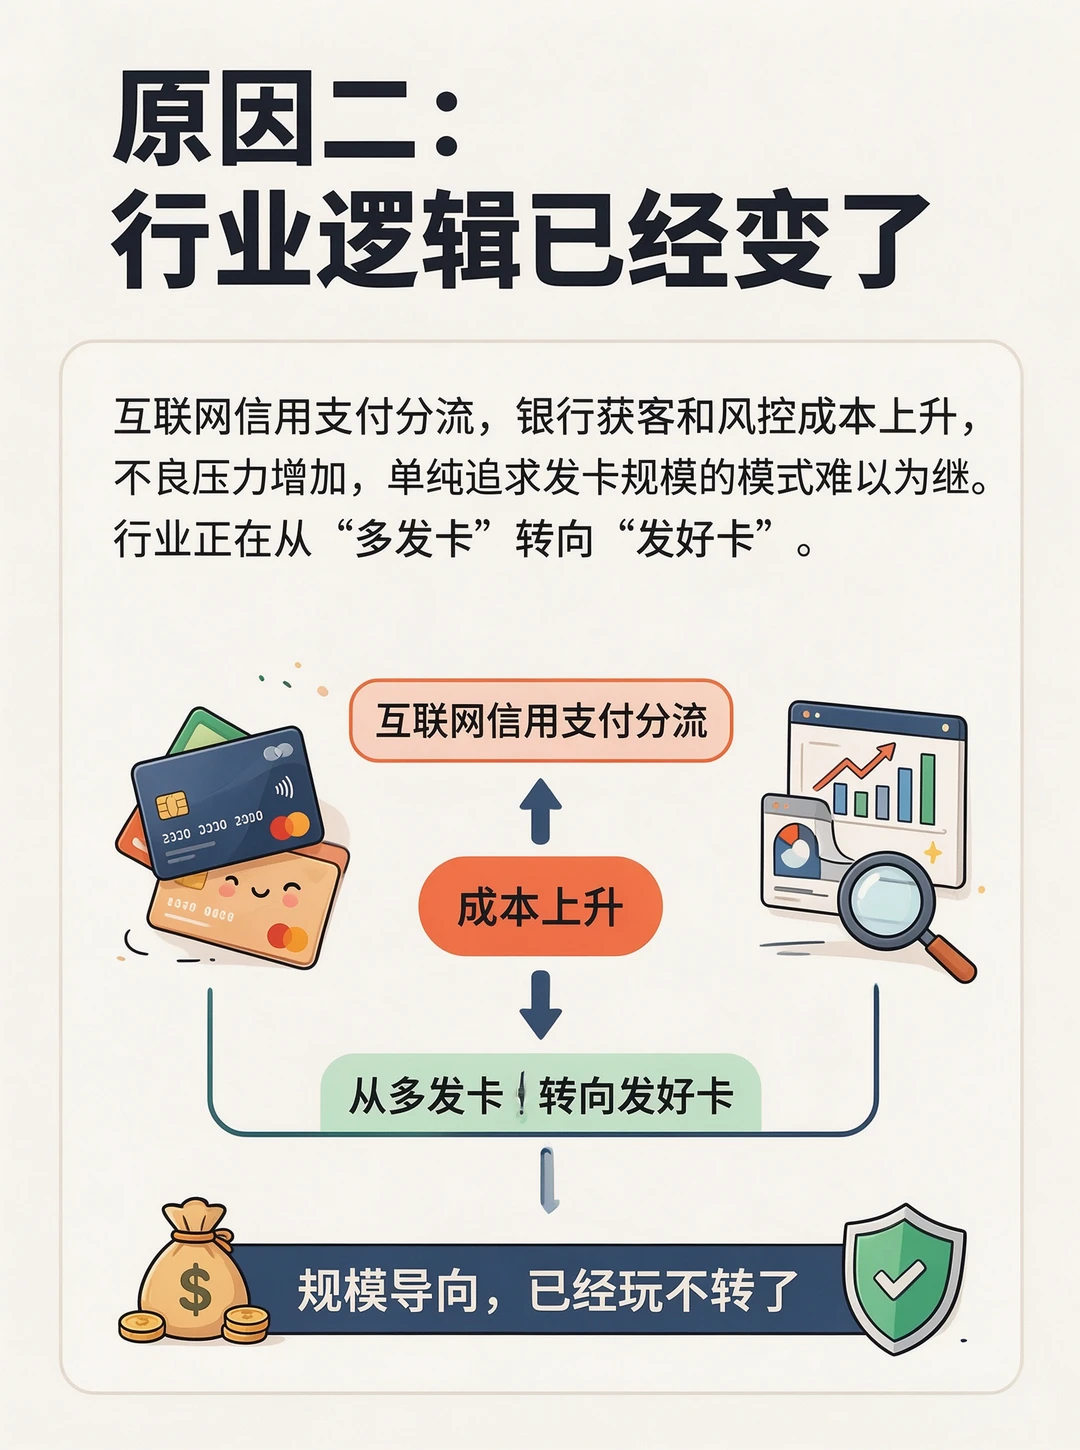
第二个原因,是行业逻辑变了。
互联网信用支付分流、成本上升、不良攀升,规模导向那套玩不转了。
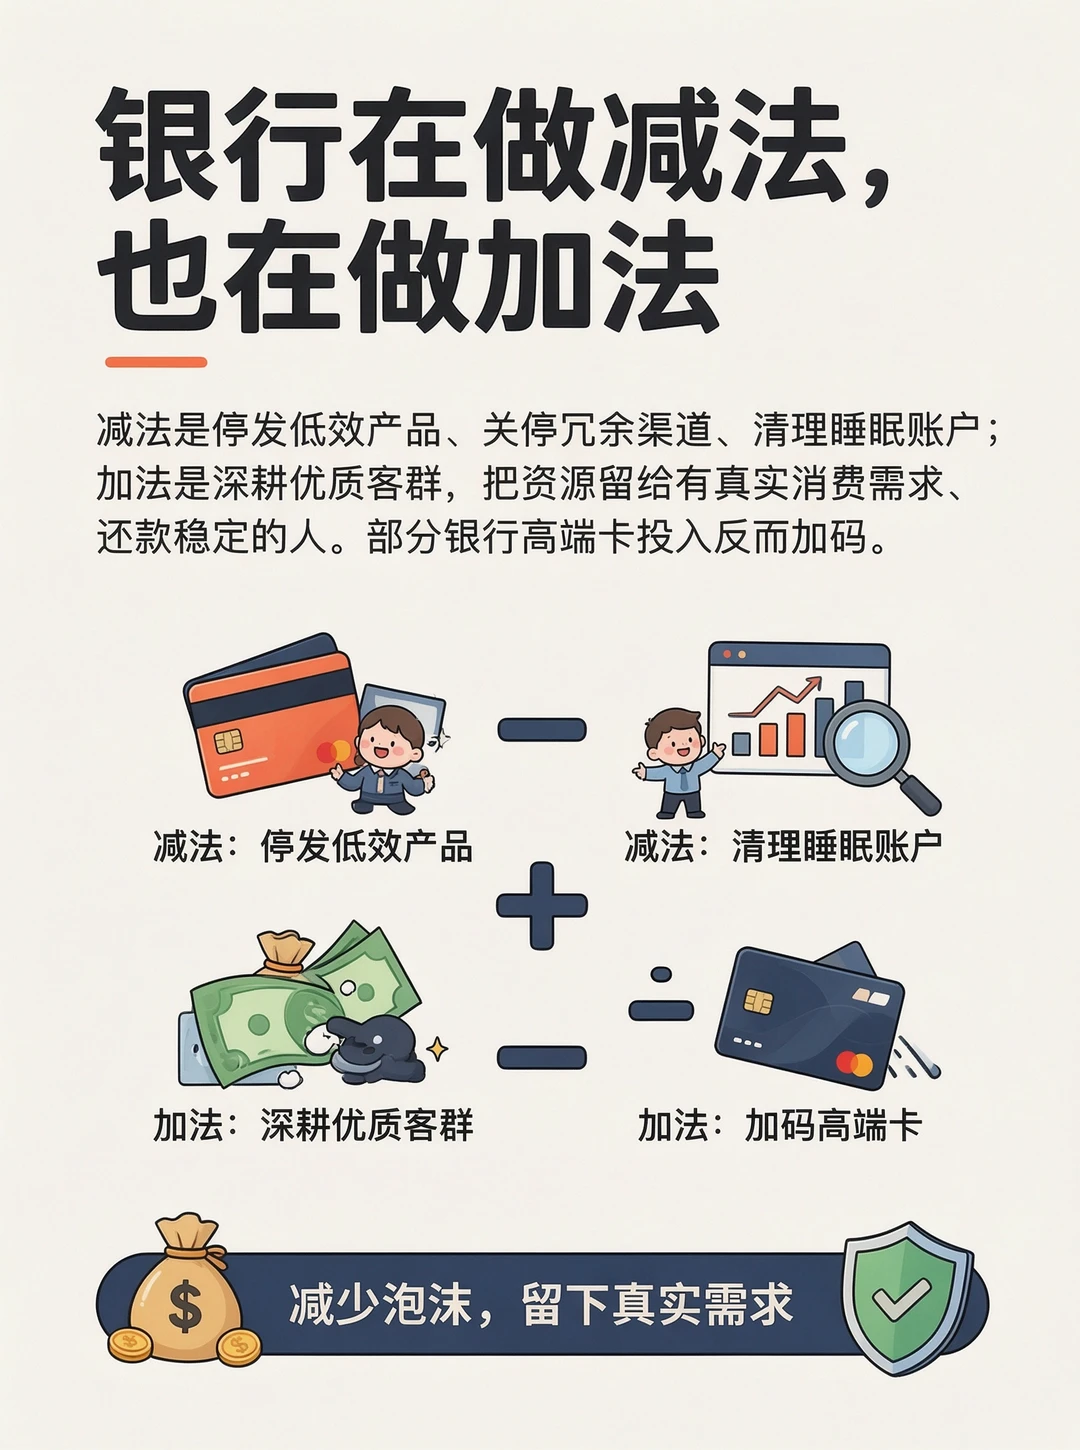
银行的应对是减法加加法。
一边停发低效产品、关停冗余渠道、批量清理睡眠账户。
一边深耕优质客群,把资源留给真有消费需求、还款稳定的人。
部分银行高端卡投入反而在加码。
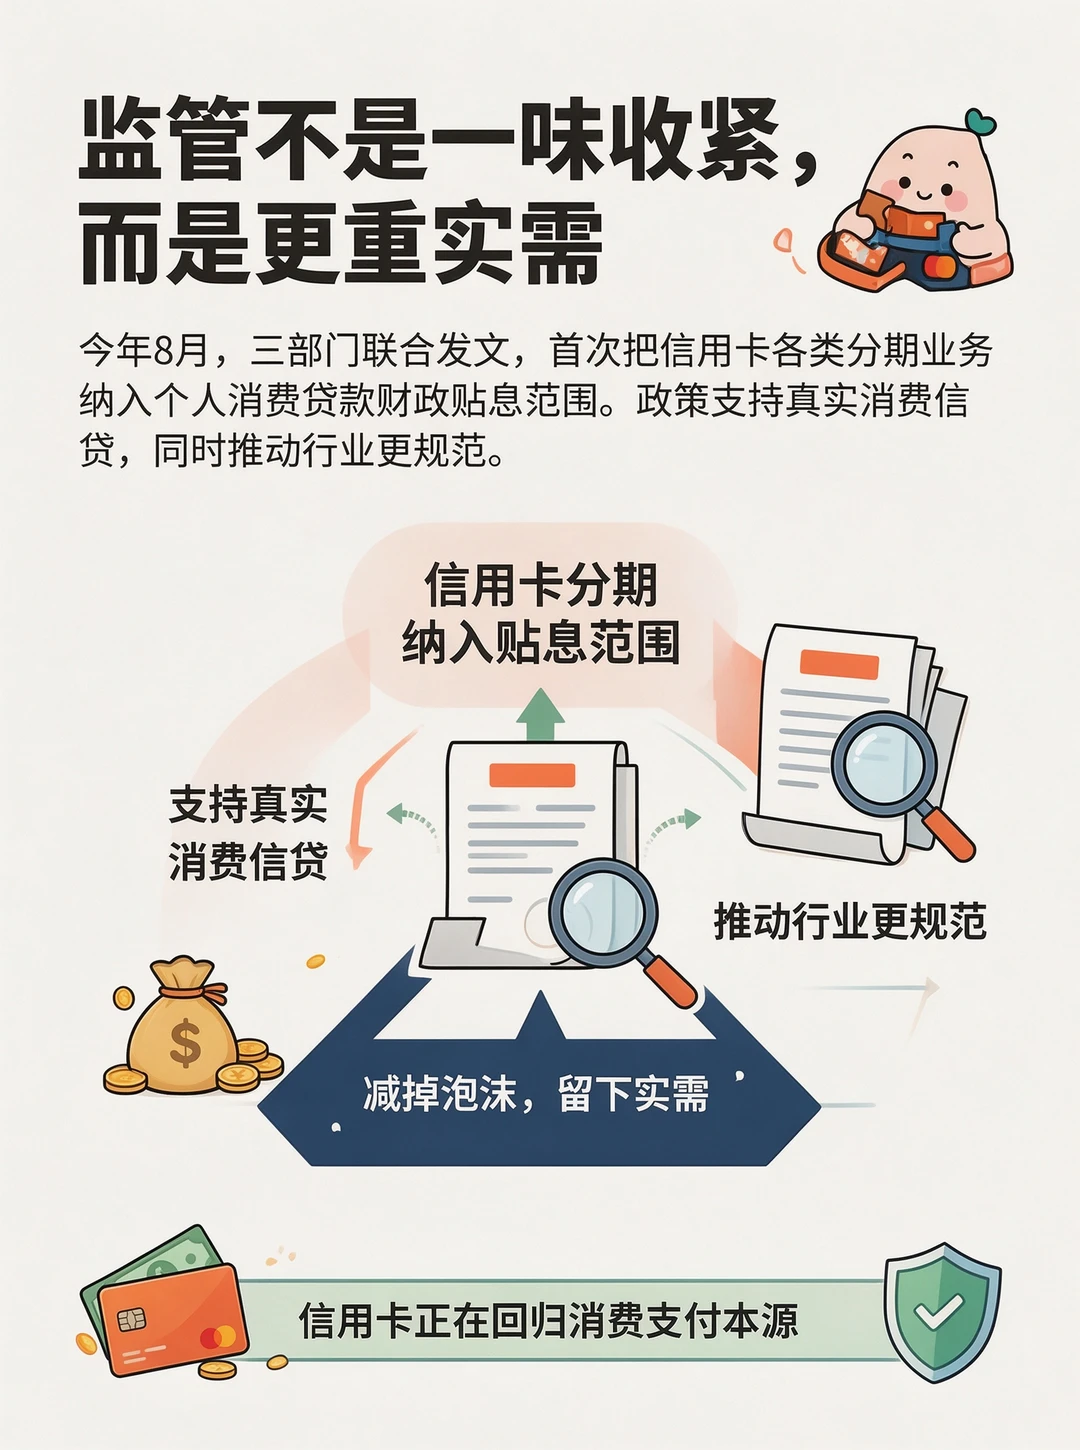
还有一个重要的信号,监管并不是一味收紧。
今年8月,财政部、中国人民银行、金融监管总局联合发文,首次把信用卡各类分期业务纳入个人消费贷款财政贴息范围。
减掉的是泡沫,留下的是实需。
信用卡不会消失,只是回归它本来的位置:日常消费支付和短期消费信贷。
#信用卡使用 #资产与负债 #信用卡 #负债人上岸 #银行卡 #金融知识 #个性化消费 #拒绝消费陷阱