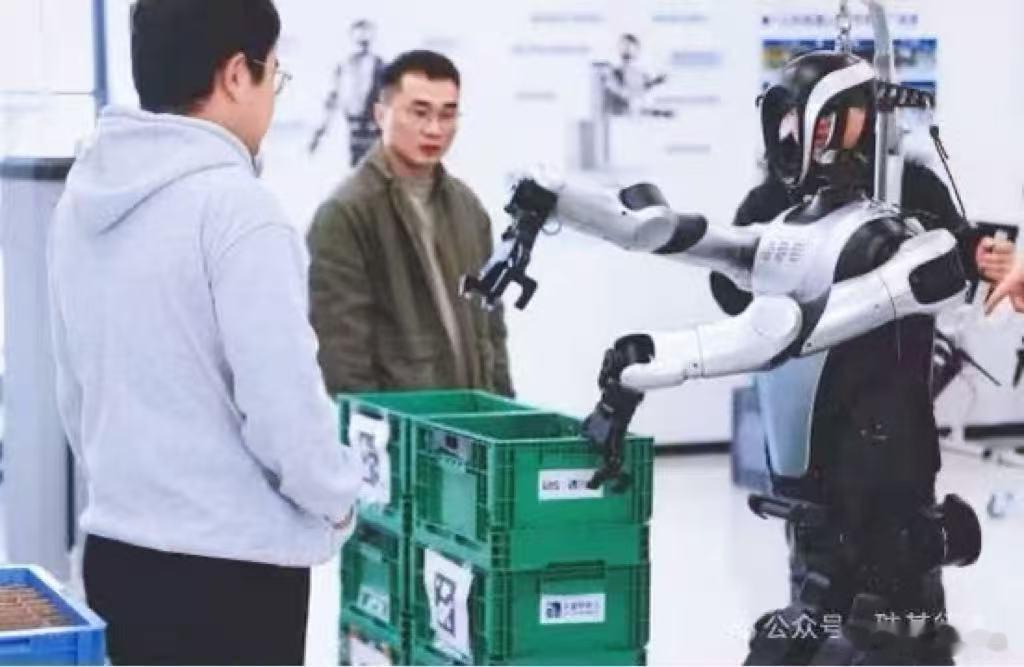
一组数据告诉你,在具身智能领域,出身名门有多重要。
清华背景的创业者,融资中位数是2.1亿元。没有任何特殊背景的创业者,融资中位数是2000万元。差距10倍!
这是据IT桔子《中国具身智能创业者画像》给出的数据。
翻开这些获投公司的创始人名单,大量名字来自同一批实验室、同一群导师。清华叉院、北大前沿计算研究中心、上海交大人工智能学院,是“学院派”创业者的主要人才池。
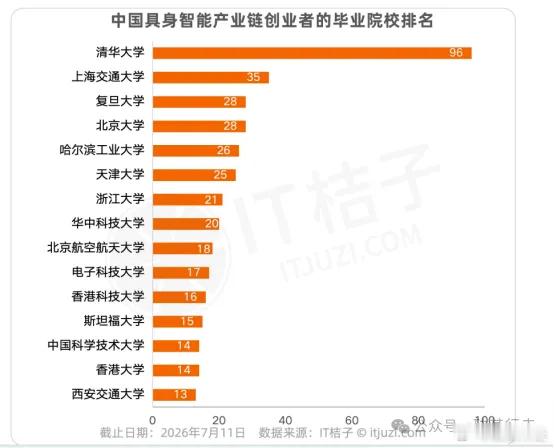
IT桔子统计了1155位具身智能创业者,清华系96人,分布在75家企业,累计融资超过782亿元。上海交大35人,北大28人,复旦28人,哈工大26人,紧随其后。
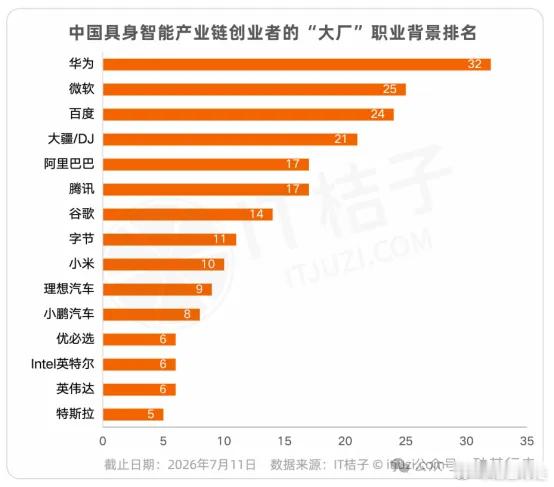
大疆系、华为系、百度系,则构成了另一条并行的“产业派”线索。
上述报告显示,有大厂背景的创业者,参与创办的企业占行业两成,也拿走了五成融资。
这是不是幸存者偏差?某种程度上是。能融到钱的人被统计了,融不到钱的人沉默了。但当这种相似性密集到成为一种结构性现象,它也许就不再只是巧合。
01学院派代表:清华系
观察“学院派”公司的创始人背景,会发现他们高度同质化。清华交叉信息研究院(交叉院)是最具代表性的案例。姚期智2004年辞去普林斯顿终身教职回国,2005年创办姚班,2011年成立交叉院。这条体系的运转逻辑清晰:筛选顶尖学生,放到前沿方向上,然后成建制地进入产业。
星动纪元陈建宇是其中典型。清华精密仪器系保送生,伯克利博士师从美国工程院院士Masayoshi Tomizuka,2020年受姚期智邀请回国加入交叉院,28岁成为清华最年轻博导之一。2023年创立星动纪元,公司是清华大学唯一直接持股的具身智能企业。
松延动力姜哲源同样出自清华电子系,博士读到第三年辍学创业。
星海图许华哲、赵行,也都是交叉院体系输出的“创业单元”。
清华系的明星创业者几乎每一家都拿到了远超行业平均水平的大额融资。例如,星海图B轮10亿、B+轮近20亿,两轮仅隔45天,估值从100亿翻到200亿。原力灵机注册当天就完成2亿元天使轮融资——没有BP,没有PPT,“注册日拿2亿”本身就是市场对姚班系创业者的溢价定价。此外,零次方机器人成立半年就完成三轮融资。
出身带来的红利,由此可见一斑。
清华系的创业公司,拿钱既快又多,几乎垄断性地占领了大部分资源。
而且按照千寻智能CEO韩峰涛的说法,他认为,“2026年的具身会非常像2023年的大模型,如果你拿不到很多钱,模型性能跑不到头部,就没有上牌桌的机会了。”
如果这种说法准确,那些缺乏亮眼出身的创业者想要跑出来的难度又增加了。
02产业派:大厂履历自带光环
除了高校师承,大厂履历构成了另一条“出身”线索。IT桔子统计显示,1155位创业者中超过300位曾任职于头部科技企业,他们参与创办的企业拿到全行业五成融资。
华为系26家企业合计融资388.5亿元,居所有派系之首。代表人物包括智元机器人邓泰华和彭志辉、它石智航陈亦伦(华为车BU前首席科学家)。华为系的核心优势在于“系统思维+工程落地”——华为出来的工程师习惯从顶层架构一路想到量产,硬件、软件、供应链一个人能串起来看。
微软系以339.2亿元排名第二,均值融资15.42亿元/家居首,大部分是研究员出身,底色是“AI研究驱动”。百度系24家企业融资270.2亿元,鲜明特色是“自动驾驶人才出身”,百度Apollo培养的技术人才,技术栈从车到机器人基本可迁移。
大厂派系的分化揭示了一个规律:“硬件+AI”复合基因才是硬通货。例如,华为强在系统思维与量产落地,微软和谷歌强在前沿AI研究。相比之下,纯互联网背景的阿里系(均值3.63亿元/家)和腾讯系(均值6.82亿元/家)明显靠后。
宇树科技王兴兴,本科浙江理工大学,考研总分过线但英语单科受限,调剂至上海大学。硕士期间做出四足机器人XDog,2016年从大疆辞职,用200万元天使投资创立宇树科技,全球人形机器人出货量第一。王兴兴没有顶会论文光环,没有院士师承,但他的大疆背景构成了产业派的隐性背书。
当然,学院派和产业派并非完全割裂。例如,智平方,这家研发通用智能机器人和具身智能大模型的公司,其创始人郭彦东就是其中一个典型。他北邮本硕,普渡大学博士,曾在微软、小鹏汽车、OPPO担任核心岗位。他从小鹏学到的经营理念是“做to B软件只能卖1块钱,做好软硬结合就能卖10块钱”。目前智平方累计融资69.9亿元,2026年上半年入选中国新晋独角兽企业,估值超200亿元。
其实履历光环带来的融资便利,本无可厚非,投资人需要依靠创业者的履历信号来降低决策风险。
需要警惕的是,技术路线的集中可能被“圈层”放大。当创始人大都来自少数几个实验室,他们倾向于沿着相似的学术直觉选择方向。行业可能在某一方向上过度投入,而忽略其他可能性。
学术网络、出身门派可以是一张入场券,但不该是一道铁闸门。毕竟,学术师承可以解释一个人从哪里来,但不能决定他能走多远。