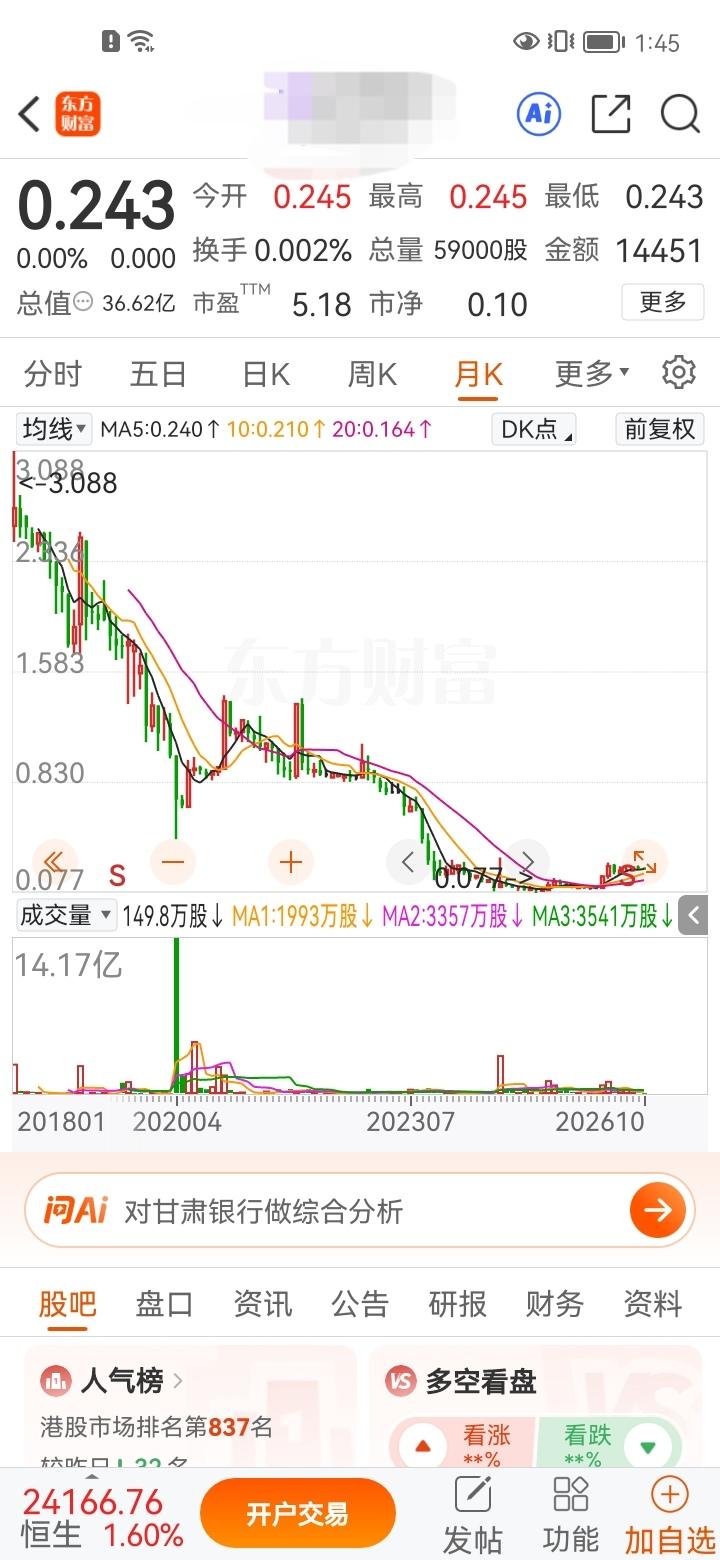
每股只剩0.234元的银行股!
有位网友当年在这只银行股上市的时候,以2.9元的成本,买入20万股,初衷就是攒股收息,打算长期拿着吃分红。那时候他看股价不高,主观觉得股价便宜,是捡便宜筹码的好机会。
可股市里有一句老话:股价便宜,不等于估值便宜,更不等于安全。万万没想到,这笔持仓一拿就是整整8年,股价一路阴跌不止,一路跌到现在0.234元。
我认为,很多人买银行股,最容易犯的错误,就是把“银行”两个字当成了本金安全的保证。
存银行和买银行股,看着只差几个字,承担的风险却完全不是一回事。
甘肃银行在香港上市时,发行价为每股2.69港元,上市首日收于2.88港元。
这个价格与网传的2.9比较接近,但数据接近不等于证实,不能据此断言那位网友买的就是甘肃银行。
证券时报对这家银行后续分红的报道,恰好讲清了长期收息最容易忽略的难题。
甘肃银行曾多年没有实施现金分红,2025年度又提出合计约17.78亿元的分红方案,而当年净利润约5.91亿元。
报道指出,这笔计划中的分红主要来自历史留存收益。
我更愿意说,这不是简单的“分红好”或者“分红坏”。
攒股的人关心今年到账多少,真正需要追问的是,明年、后年还能不能靠经营赚出同样的现金。
用多年积累的利润分一次红,和靠持续盈利每年稳定分红,含金量并不相同。
这里还有个很容易被忽略的问题,银行赚钱和银行股东赚钱,其实是两套逻辑。
一家银行能够正常经营,不代表它的股票就一定会上涨。
股价除了看眼前利润,还会提前反映市场对未来经营、资本补充和资产质量的预期。
银行赚的是资金生意,利润之外,还得看贷款质量、坏账准备和资本实力。
新华网介绍银行估值时专门提到,不良贷款率、拨备覆盖率、净息差都得放在一起看,市净率低也可能是市场在给风险打折。
拿公开披露的数据来说,证券时报报道的甘肃银行2025年末不良贷款率为1.93%,拨备覆盖率为130.83%,净息差为1.09%。
这些数据值得研究,却不能单凭某项指标就断言银行必然出问题,更不能把个别银行的情况推到整个行业身上。
在我看来,普通投资者真正需要改变的,是判断便宜与否的方式。
一股卖30元的股票,可能比一股卖3元的股票更便宜。
关键不在股价有几个数字,而在花出去的钱,能买到多少真实、可靠、可以持续创造利润的股东权益。
我一直不太认同“已经跌了九成,再跌也没多少”的说法。
对原来的持有人而言,确实已经损失惨重;对今天新买入的人而言,股价从0.234再跌到0.117,仍旧是实打实的50%亏损。
跌幅不是护身符,过去亏过多少钱,也不会让后面的风险自动变小。
还有个常见误区,看到股息率高,就以为几年分红便能把本金拿回来。
拿历史股息除以眼前股价,价格越低,算出的股息率可能越漂亮。
新华网也提醒过,高股息不代表没有股价下跌的风险。
真正值得关注的是,企业未来能不能持续赚钱,能不能长期兑现分红,而不是拿去年的分红去许诺未来八年的收入。
我觉得,持股八年本身并不值得夸奖,也不该被嘲笑。
长期投资是把时间交给有经营能力的企业,不是让时间替自己逃避判断。
经营越来越好,耐心可能有价值;经营持续走弱,死守只是拒绝修正判断。
至于有人担心股价低于一元就会退市,这话也得讲清交易市场。
沪深A股存在连续20个交易日收盘价低于一元等交易类退市规则,港股不能直接套用这个标准。
不知道上市地,就宣布它已经触碰退市红线,很不严谨。
如果我是那位持有人,会问自己三个问题:现在还愿不愿意花新钱买它?未来利润和分红靠什么支撑?这笔持仓会不会影响家庭的基本生活?
假如答案越来越不乐观,重新调整仓位就比单纯等待回本更有道理;若财务状况确实改善,也不必只看历史跌幅就仓促作决定。
说到底,收息不是把风险变没,而是用承担股权风险来换取可能的现金回报。
选银行股要看经营质量,做决策要看真实证据,别让“便宜”两个字代替独立判断。
对自己的钱负责,比争一口气重要。