全球90%都是日本生产,一旦断供中国如何应对?为何别国无法生产
一种不起眼的化学材料,竟然能够牵动全球芯片产业的神经。更让人意外的是,日本企业长期掌握着这一领域的重要市场份额,部分高端产品市场集中度极高。
这种材料就是光刻胶。它没有光刻机那么出名,却是芯片制造不可缺少的关键材料。假如日本突然停止供应,中国芯片产业能否承受冲击?其他国家为何迟迟难以打破日本企业的优势?这背后藏着一场持续数十年的技术较量。
光刻胶究竟有多重要?
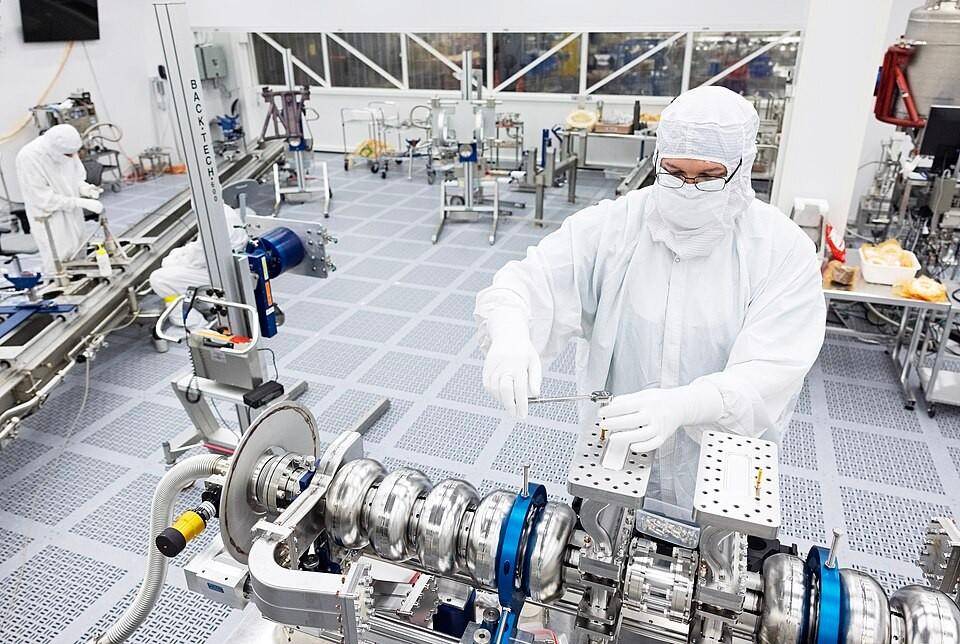
芯片内部有大量微小电路,制造过程中,需要利用光刻技术将电路图案转移到硅片表面,而光刻胶就是完成这一过程的重要材料。
别看它只是一层薄薄的化学涂层,性能稍有偏差,就可能影响芯片制造精度,甚至造成整批晶圆损失。
日本企业恰恰在这个领域积累了深厚优势。
相关行业数据显示,2023年全球光刻胶市场前五大厂商合计占有约86%的份额,日本企业整体占比超过80%。在部分高端细分市场,日本企业的优势更加明显。
东京应化、信越化学等企业长期深耕相关技术,形成了覆盖核心原料、配方设计、生产制造和客户验证的完整体系。
真正厉害的地方,不只是能够生产光刻胶,而是能够长期稳定生产符合高端芯片制造要求的产品。
为什么其他国家难以迅速追赶?
原因并不复杂,光刻胶看着普通,制造起来却相当讲究。
树脂、感光组分、溶剂等材料需要精确配合,杂质控制、涂膜均匀性、曝光反应和储存稳定性都有严格要求。
实验室做出样品,只能算迈出了第一步。想进入芯片工厂,还需要经过复杂的工艺验证。
芯片企业使用的设备、工艺参数各不相同,光刻胶必须与生产线相适配。
这就好比造出一把钥匙,还得确保它能稳定打开指定的锁。否则产品再漂亮,客户也不敢轻易采用。
日本企业依靠长期技术积累和客户合作,建立了较高的进入门槛。
这种产业优势在2019年表现得尤为明显。
当年7月,日本收紧了对韩国出口光刻胶、高纯度氟化氢等三种半导体材料的管理。
韩国拥有重要的存储芯片产业,却因为关键材料供应受到限制而面临不确定性。
此后,韩国加快推动材料国产化,同时寻求通过贸易与外交渠道缓解供应压力。
这场风波让世界意识到,关键材料一旦高度集中,整个产业链都可能受到牵连。
对于中国而言,同样需要防范这样的风险。
倘若日本限制部分高端光刻胶供应,国内相关晶圆制造企业可能面临采购成本增加、生产计划调整以及替代材料验证等难题。
尤其是先进制程,对光刻胶性能要求极高,短时间内更换供应商并不容易。
不过,不同芯片采用的工艺各不相同,对材料的要求也存在差异。部分生产环节已经具备国产替代条件,因此供应风险并不意味着整个产业会立即停摆。
中国应对这种潜在风险,关键在于扩大供应渠道、提高国产材料使用比例,同时完善产业链协同机制。
近年来,国产光刻胶已经取得实质性进展。
2024年5月,国家集成电路产业投资基金三期成立,注册资本达到3440亿元,为集成电路产业链发展提供了重要的资本支持。
国内企业也在持续突破技术难关。
南大光电积极推进氟化氩光刻胶研发和客户验证,鼎龙股份则加快建设高端晶圆光刻胶生产线。
进入2026年,这种努力开始呈现更加明显的成果。
鼎龙股份8月披露的半年报显示,企业已有8款高端晶圆光刻胶获得国内多家主流晶圆制造企业批量订单,其中浸没式氟化氩光刻胶和氟化氪光刻胶各4款。
2026年上半年,相关产品合计获得约1000加仑订单,商业化供应取得新进展。
与此同时,该企业位于湖北潜江的年产300吨高端晶圆光刻胶生产线,已于2026年第一季度末建成投产,目前正处于产能爬坡阶段。
这条生产线覆盖有机合成、高分子合成、精制纯化和光刻胶混配等环节,为核心材料自主供应创造了条件。
更值得关注的是,企业还在推进专用树脂、高纯度单体和光致产酸剂等关键原料研发。
过去部分企业只能围绕成品光刻胶寻求突破,如今国产产业链正在向原料端延伸。
当然,能够接到批量订单,并不等于所有高端产品已经完全实现国产替代。
尤其是极紫外光刻胶等先进材料,仍然需要持续攻关。国产产品还必须通过长期稳定供货,逐步赢得芯片企业认可。
这是一场比拼耐力的产业竞争,急不得,也停不得。
值得思考的是,日本企业积累数十年的技术优势,中国究竟该如何追赶?
答案并不是简单复制国外产品,而是充分发挥国内产业链完整、应用市场庞大以及科研资源集中的优势。
材料企业负责攻关,芯片制造企业提供验证条件,科研机构推动基础技术突破,形成真正有效的产业协作。
与此同时,保持合理的国际采购渠道,有利于降低供应集中带来的风险,也只有这样才能逐渐抵达技术前沿。