历史性的拐点悄然来临了。
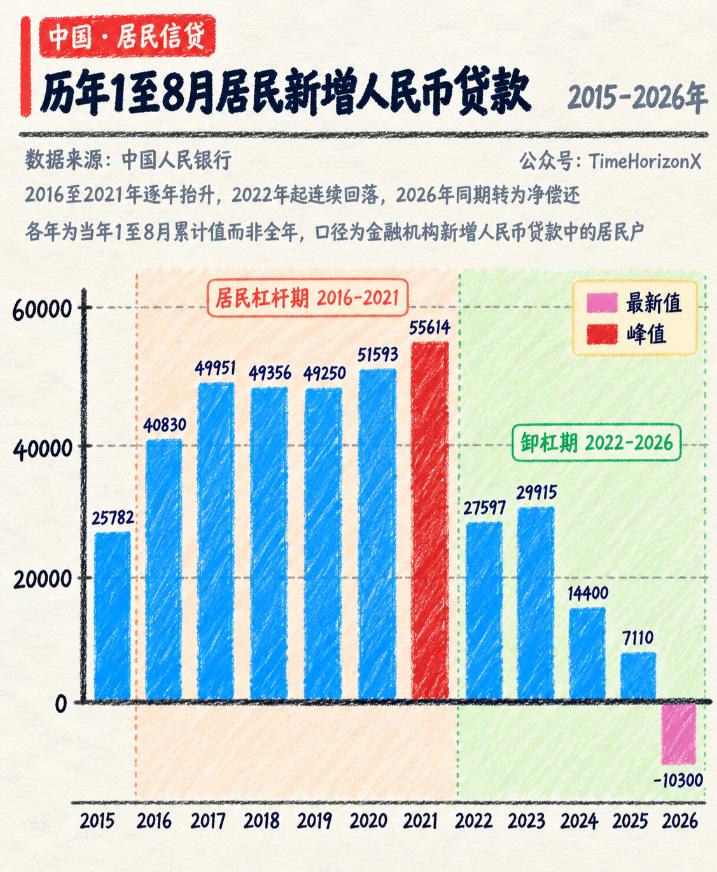
今年 1 至 8 月,国内居民新增人民币贷款直接跌到了负 10300 亿元,这是历年同期首次由正转负!对比去年同期的 7110 亿元,同比少增 17410 亿元。以前大家还在讨论少借点钱,现在老乡们直接摊牌:不借了,全拿去还债。
如果说过去几年所谓的卸鼎,还只是部分家庭的精打细算,那现在就是整个居民部门的集体动作,没有统一号召,没有外界倒逼,所有人默默调整着自己的资产负债表,把降负债当成了头等大事。
拆开数据看更直观,前 8 个月居民短期贷款减少 1.05 万亿元,中长期贷款仅增加 188 亿元。
别看中长期还有正增长就觉得房贷还撑得住,实际情况是个人住房贷款上半年就减少了 7163 亿元,是中长期里的经营性贷款勉强把数据拉成了正数。
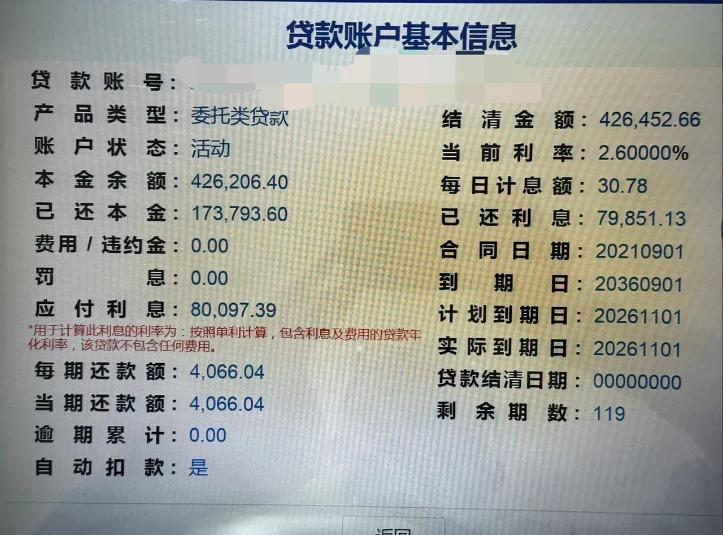
说白了,大家不仅不借钱消费了,连房贷都在扎堆提前还,六大行去年全年个人住房贷款就缩了约 7000 亿元,今年这个趋势还在延续,不少人排队预约提前还款,哪怕选缩短年限也想把利息省下来。
这笔账谁都算得明白。现在存量房贷利率普遍还在 3.2% 到 4% 的区间,而国有大行一年期定期存款利率已经跌到 0.95%,三年期也才 1.25%,就连稳健型理财产品的年化收益也大多在 1.5% 到 2.6% 之间。
借钱的成本远高于存钱的收益,提前还贷相当于拿到一笔无风险的稳定收益,但凡手里有闲钱,没人愿意白白给银行送利息。
以前大家想着靠理财跑赢房贷利率,现在连保本的收益都追不上贷款成本,自然是先还贷再说。
更深层的变化是预期的扭转。十几年前大家敢借钱,是默认收入会逐年上涨,房价会持续走高,负债会被通胀慢慢稀释,加杠杆就是赚差价。
现在这套逻辑行不通了,就业市场的波动摆在眼前,收入增长没了准信,房价也告别了普涨时代,不少地方的房子不仅不增值,还可能缩水。
背几十年房贷的风险越来越高,手里攥着现金的安全感越来越强,此消彼长之下,主动降杠杆就成了多数人的选择。
这种变化渗透到了日常的方方面面。以前年轻人热衷办信用卡、用消费贷提前享受,现在更多人开始关掉多余的信贷额度,宁愿攒够钱再消费,不愿透支未来的收入。
小到日常花销,大到买房买车,大家都在往保守了走,能全款就不贷款,能少贷就不多贷,和几年前追着加杠杆的样子判若两人。
现在的信贷结构也很有意思,前 8 个月企事业单位贷款增加了 11.26 万亿元,和居民端的收缩形成了鲜明对比。
政府和企业还在加杠杆托经济,居民部门却在往回走,这种分化过去很少出现。
以前经济回暖,往往是居民端先动,买房消费带动上下游产业链,现在居民这边的动力弱了,光靠企业端的投放,传导到普通家庭的链路更长,效果也会打折扣。
这个由正转负的拐点,不是某个月份的偶然波动,是持续几年的趋势累积出来的结果,标志着居民部门从加杠杆时代正式进入去杠杆阶段。
过去靠居民举债拉动房地产、拉动消费的增长模式,已经走到了尽头,再想用降息之类的手段刺激居民借钱,空间越来越小,作用也越来越弱。
真正要改变这个局面,靠降几个基点的利率没用,得从根上解决预期问题。
让大家对就业有稳定的预期,对收入有增长的信心,对资产价格有企稳的判断,居民才会重新愿意加杠杆。
否则就算利率再低,大家也只会把钱存起来或者还贷款,不敢拿去消费和投资。
对普通人来说,这种集体转向未必是坏事。过去二三十年,很多家庭的资产负债表被房贷撑得很满,抗风险能力其实很弱,一场失业、一场疾病就可能断供。
现在大家主动降负债,收紧开支,虽然短期看消费热度不高,但家庭的财务健康度在提升,应对风险的底气更足。
每个人都在根据自己的处境做最务实的选择,这些选择凑在一起,就是最真实的经济底色。
接下来的路,得从靠负债驱动的旧模式里走出来,转向靠收入增长、靠产业升级带动的新模式,这个过程不会太快,但每一步都比以前更扎实。