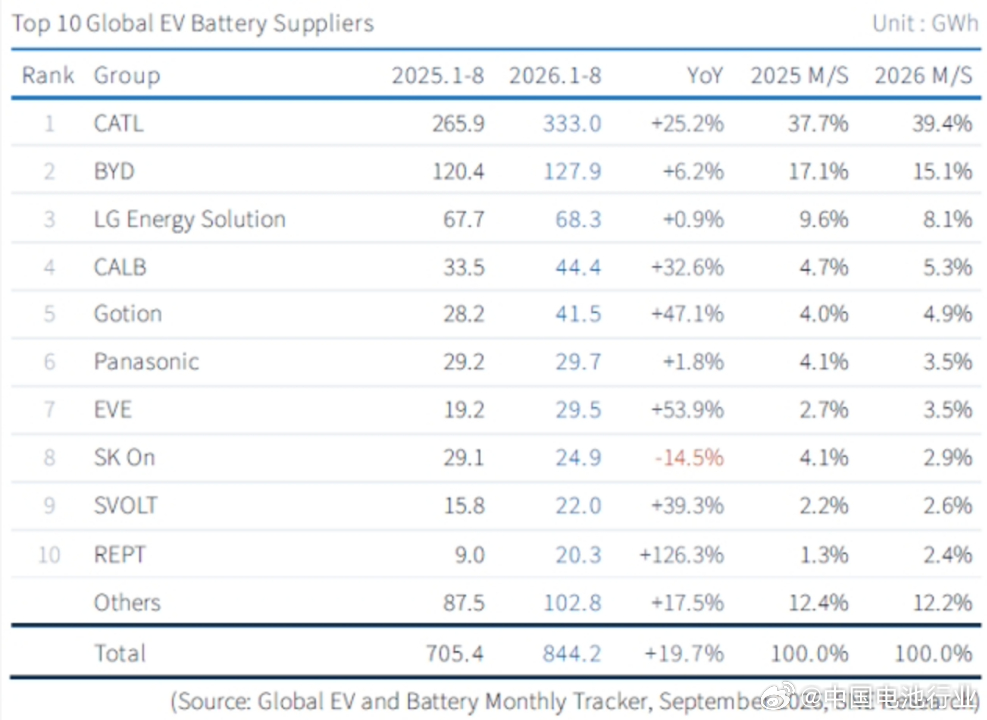
2026 年 1-8 月全球动力电池装车量 844.2GWh 中国厂商市占率持续提升,区域市场分化显著
韩国 SNE Research 发布《全球电动车及电池月度追踪报告》显示,2026 年 1-8 月,全球电动汽车(含 EV、PHEV、HEV)动力电池装车量达到 844.2GWh,同比增长 19.7%。其中 8 月单月装车量 116.8GWh,同比增长 14.3%,受 8 月增速回落影响,1-8 月累计增速低于 20%。全球动力电池赛道中日韩企业格局进一步重塑,7 家中国电池企业跻身全球前十阵营,合计市场份额大幅抬升,韩系厂商份额明显下滑,日系企业增长乏力。
从全球前十电池企业格局来看,中国企业共有宁德时代、比亚迪、中创新航、国轩高科、亿纬锂能、蜂巢能源、瑞浦兰钧 7 家上榜,合计市场份额同比提升 3.6 个百分点至 73.3%。其中宁德时代稳居全球首位,1-8 月装车量 333.0GWh,同比增长 25.2%,市占率提升 1.7 个百分点至 39.4%;比亚迪位列第二,装车量 127.9GWh,同比增长 6.2%,市占率回落 2 个百分点至 15.1%。其余中国头部厂商保持高增长,中创新航、国轩高科、亿纬锂能、蜂巢能源、瑞浦兰钧装车量同比分别增长 32.6%、47.1%、53.9%、39.3%、126.3%。依托磷酸铁锂成本优势,国内电池企业持续开拓海外整车厂、商用车及储能市场,推动整体份额走高。
韩国企业共 2 家进入全球前十,合计市场份额下降 2.7 个百分点至 11%。LG 新能源位列第三,装车量 68.3GWh,同比仅增长 0.9%,市占率下滑 1.5 个百分点至 8.1%;SK On 排名第八,装车量 24.9GWh,同比下滑 14.5%,市占率下降 1.2 个百分点至 2.9%。两家韩企承压主要源于北美市场大幅萎缩,LG 新能源北美装车量大跌 42.3%,SK On 北美装车量降幅达 41.8%,尽管持续供货特斯拉、现代、大众、福特等车企,但区域下滑拖累整体业绩。
日本仅松下一家企业位列全球前十,排第六位,装车量 29.7GWh,同比增长 1.8%,市占率下降 0.6 个百分点至 3.5%。松下业绩主要依靠特斯拉北美订单支撑,但增速显著落后于全球市场平均水平,企业一方面稳定美国堪萨斯工厂运营,同时规划中长期将部分产能转向数据中心电池产品。
分区域市场,全球动力电池增长呈现明显分化。中国市场装车量 483.7GWh,同比增长 16.9%;欧洲增长 29.2%;除中国外亚洲市场大涨 76.0%;南美市场增幅高达 179.9%;北美市场逆势下滑 23.7% 至 73.1GWh,美国联邦电动车税收抵免政策到期,需求走弱,不少电池企业将电动车产线转产储能。
产品层面,磷酸铁锂(LFP)电池渗透率继续上行,份额提升 5.1 个百分点至 57.3%;全球单车平均电池容量由 35.1kWh 增至 39.2kWh,增幅 11.9%,单车带电量提升,推动电池装车量增速高于整车销量增速。
政策端,中国自 9 月起对国内销售锂离子电池征收 2% 消费税,并计划 2027 年 1 月取消电池出口增值税退税。业内认为,后续国内电池厂商定价策略与海外建厂节奏,将主导年末全球动力电池行业竞争走向。