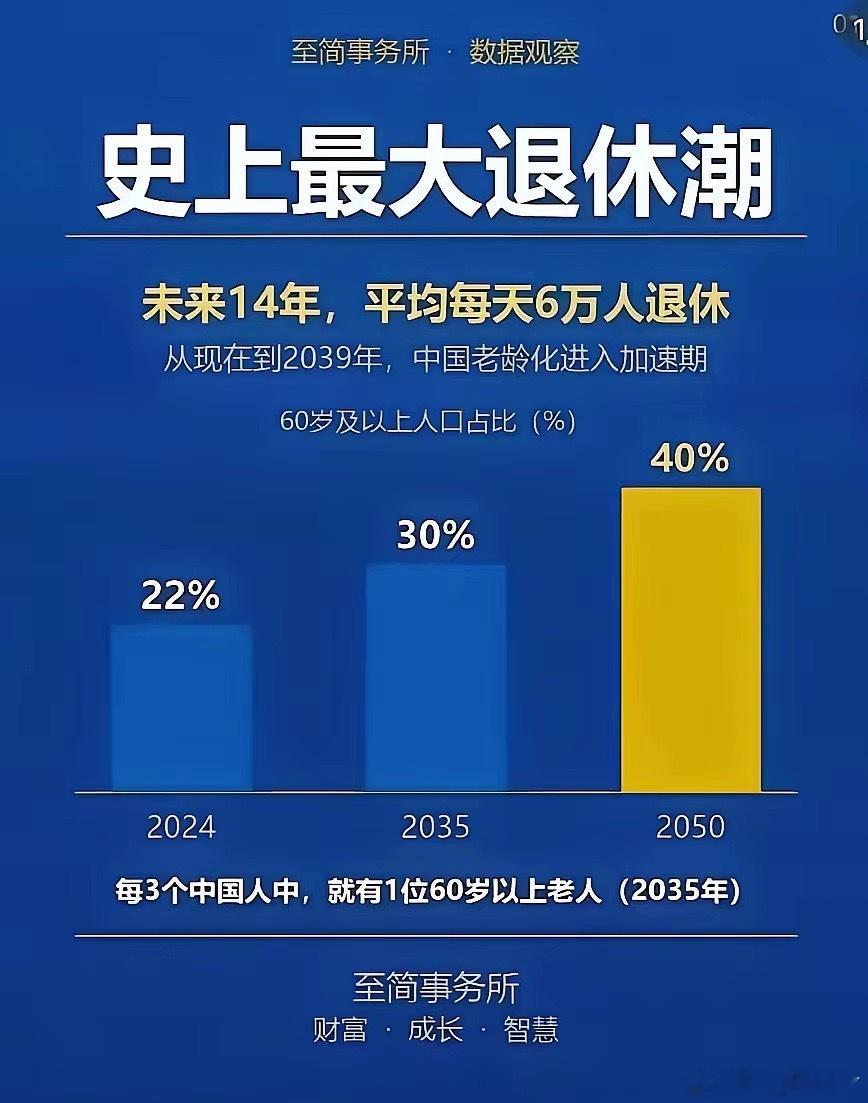
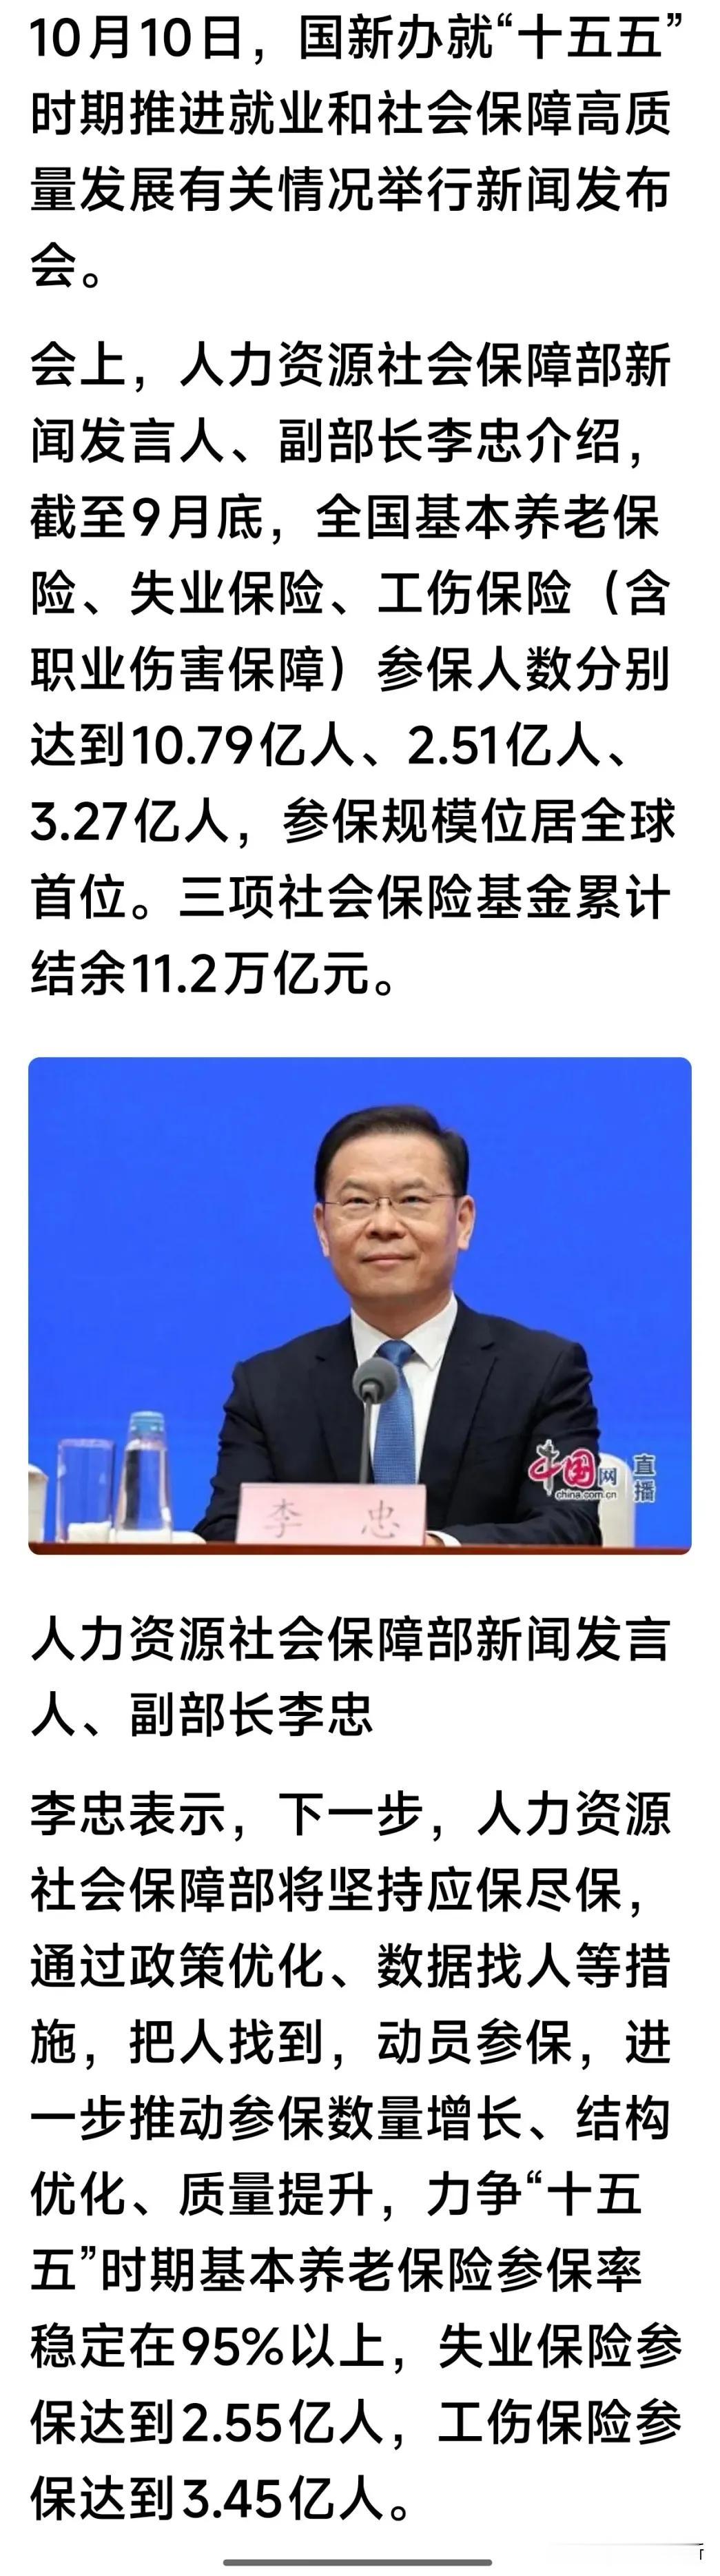
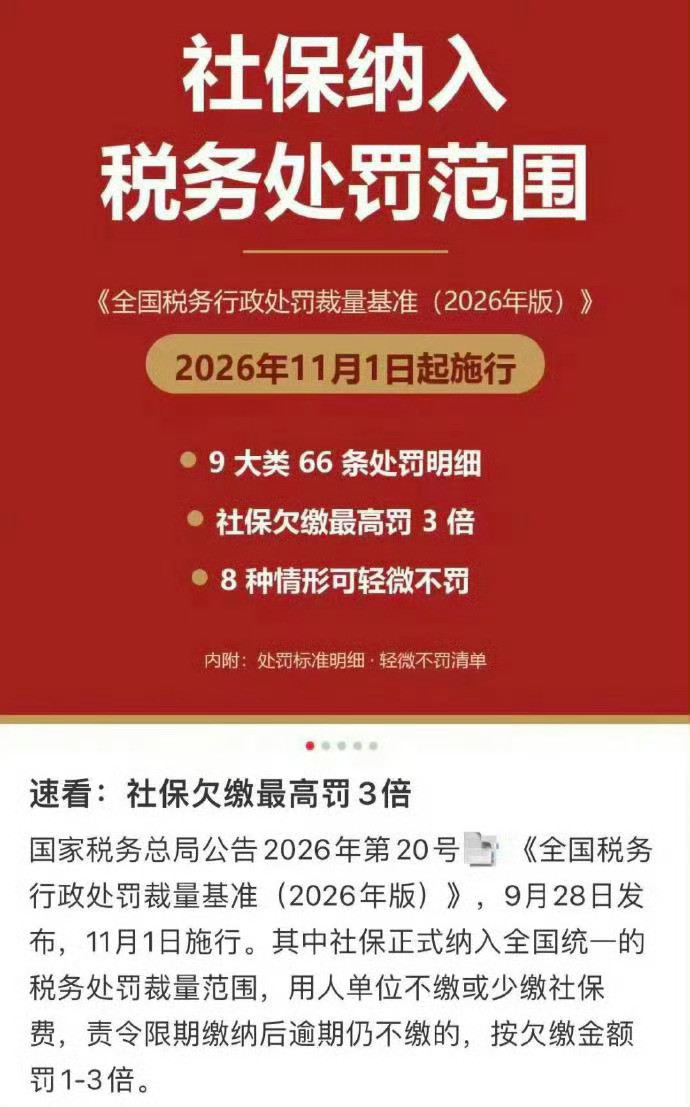
刚刚看到网上流传一个热议想法:灵活就业者没余钱,能不能贷款来交社保?先说结论,银行正规信贷业务,并不允许信贷资金直接用于缴纳社保,该操作本身不合规。目前国内灵活就业人员已超2亿人,倘若大规模效仿贷款参保,潜藏巨大债务隐患。一旦收入不稳定,就会同时背负还贷压力和社保压力,双重压力很容易压垮普通人。看下图,史上最大退休潮已经到来,未来14年平均每天6万人退休,2035年每3个人就有一位60岁以上老人。当前是2.1亿的70后已经迈入退休大潮,未来20年内,2亿的80后也陆续会全部退休,在现收现付制的情况下,社保缴费的压力确实非常大。人社部也提出,要用数据找人,动员未参保群体做到应交尽交。但现实困境绕不开:很多灵活就业人员渴望晚年有一份养老金,手上却拿不出持续缴费的钱。光叫停贷款只是堵口子,更要疏解难题。政策上可以优化,设置多档位缴费选择,开放阶段性低档参保、缓缴延期通道,下调最低缴费门槛等等。养老不能靠借钱硬撑,配套接地气的缴费机制,才是实现老有所养的根本。