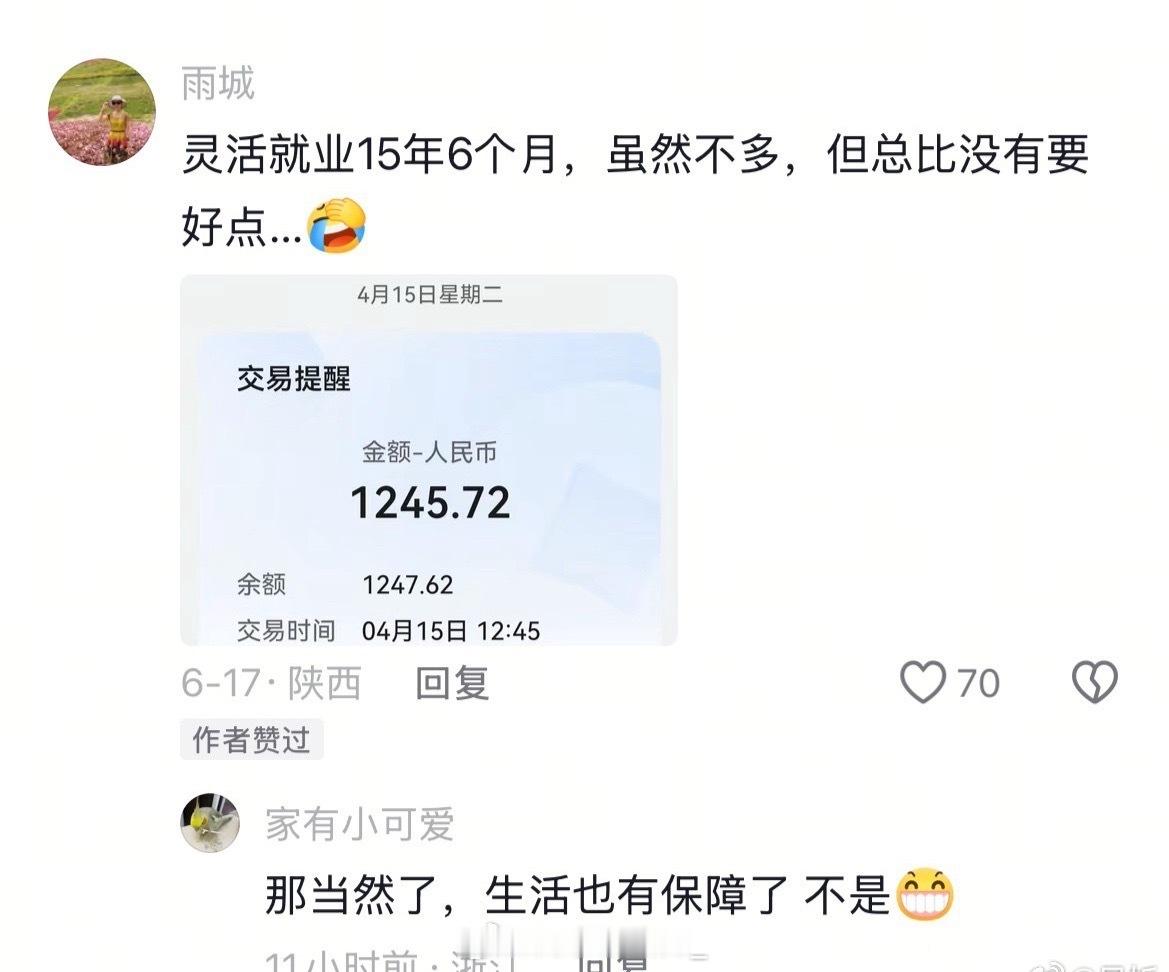
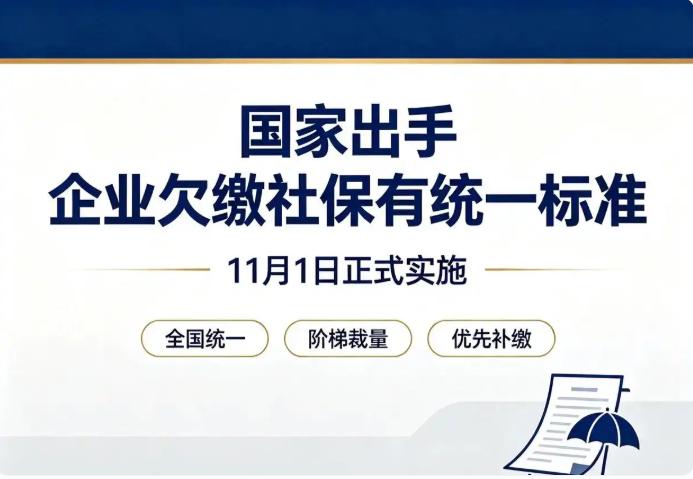
现在很多人是以灵活就业人员的身份,自己缴纳社保。而自己缴纳社保最大的一个问题,就是灵活就业参保需要劳动者自己承担全部费用,既要交统筹又要交个人账户,而且统筹的这一部分比例一般都是在12%,而个人账户的比例是8%,也就是说统筹交的比个人还要高。
这个账算起来很简单。灵活就业人员参加职工养老保险,全国统一缴费比例是20%,其中8%进个人账户,12%进统筹基金。企业职工呢,个人只掏8%,单位替你交16%。同样是一份养老保险,灵活就业者自己扛下了全部20%,负担是企业职工的2.5倍。
更扎心的是,你交的12%进了统筹账户,这笔钱不归你个人所有。它进了大池子,拿去给现在的退休人员发养老金了。你个人账户里的8%是你的,可以继承,但统筹那部分,只有等你退休后按月领基础养老金才能拿回来。
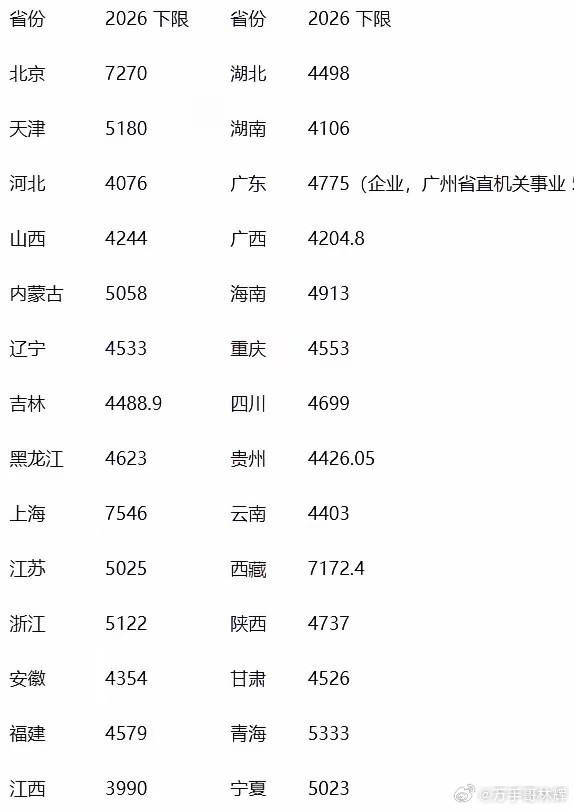
一个月收入三五千的灵活就业者,按最低档交社保,一年少说一万出头。这笔钱占收入的三分之一甚至一半。北京最低档每月光养老加医保就要2017元,逼近当地2540元的最低月工资标准。
跑外卖的、开网约车的、做家政的,一个月到手就那么点钱,交完社保,剩下的够不够交房租、够不够吃饭,得先算清楚。
于是就有了那个冰冷的数字。全国灵活就业人员超过2亿,参加职工养老保险的只有7057万人,参保率约35%。也就是说,三分之二的灵活就业者,没有进入这张安全网。2026年一季度,全国社保断缴人数突破5800万,灵活就业者的断缴率高达38%。
有人会说,不交社保,老了怎么办。这个道理谁都懂。可当眼前的房租、孩子的学费、父母的医药费摆在面前的时候,一个月省下来的那一两千块社保钱,就是能救急的活钱。不是不想交,是交不起。
更深层的问题在于制度的逻辑。现在的社保制度,最初是为“单位人”设计的。你在一家正规单位上班,单位替你办手续、替你分担成本、替你代扣代缴,一切都顺理成章。
可灵活就业者没有单位。他们自己是老板,也是员工,也是财务,也是人事。制度要求他们用“单位人”的方式去参保,可他们压根就没有单位。
全国人大代表李东生连续几年在两会上提建议,呼吁降低灵活就业人员的社保参保门槛。他提了三件事:下调统筹基金缴费费率,建立月度变更缴费档次的动态调整机制,全面取消工伤、失业等险种的参保限制。建议提了几年了,落地的速度跟不上。
有人说可以搞平台共担。让美团、滴滴、饿了么这些平台替骑手和司机分担一部分社保成本。方向是对的,可平台把用工切成众包、外包、劳务派遣,骑手跟平台之间没有直接雇佣关系,平台在法律上确实没有缴费义务。
2026年10月,人社部等七部门联合发布新就业形态劳动者权益保障办法征求意见稿,首次以规章形式明确了“谁管理、谁负责;谁派单、谁兜底”的原则。方向有了,执行还在路上。
还有一个被忽略的维度是国际经验。OECD国家的自雇群体,缴费负担普遍低于标准雇员,原因是自雇工作者不用强制向全部与收入挂钩的养老金计划缴费,或者只用向部分计划缴费。德国、日本、荷兰的自雇者,法定养老金缴费率都低于雇员。
中国的灵活就业者交20%,比很多欧洲国家的自雇者还高。缴费负担越低、强制程度越高的国家,参保率反而越高。这个规律说明一个朴素的道理:想让人进来,门槛得先降下来。
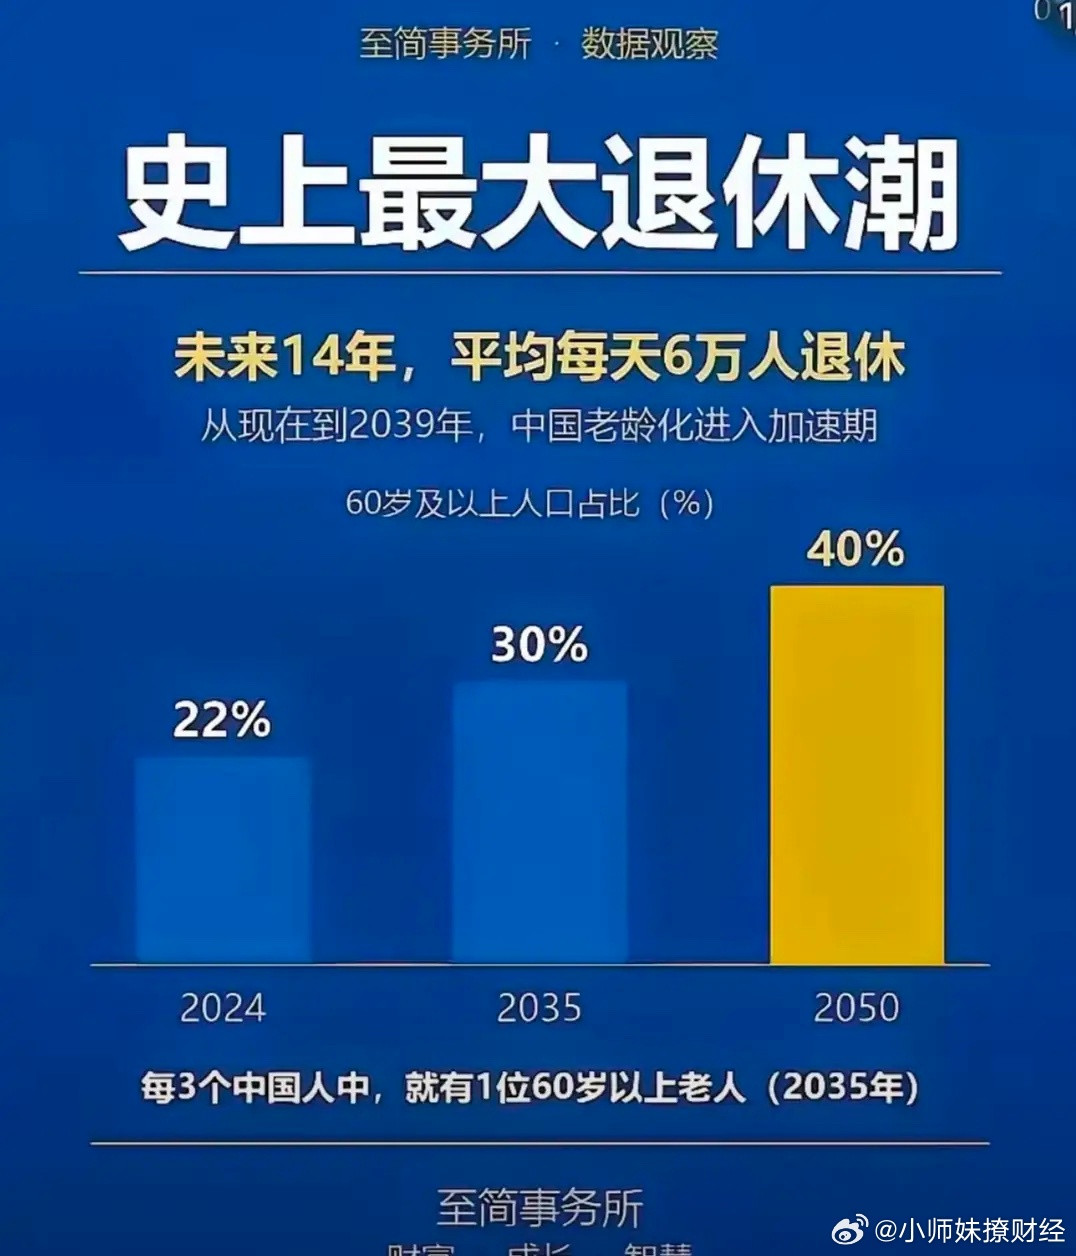
灵活就业的社保问题,不是某一个群体的个人选择问题。它是两亿人的生存账本,也是整个社保制度能不能跟上就业结构变化的试金石。
现在的就业形态已经变了,送外卖的、跑网约车的、做直播的、接零活的,这些人在三十年前压根不存在。制度如果一直用三十年前的方式去套今天的人,结果就是三分之二的人被挡在门外。
把统筹部分的费率降下来,把缴费档次的调整变灵活,把平台的责任定清楚,把工伤失业这些险种的门打开。这些事每一件都不容易,但每一件都值得做。两亿人站在社保的大门外,光靠喊“进来吧”没用。门得开得够大,门槛得够低,走进去的路得够顺。