2026年前8月全球电动车销量1373万辆 区域分化加剧 中国车企出海强势突围
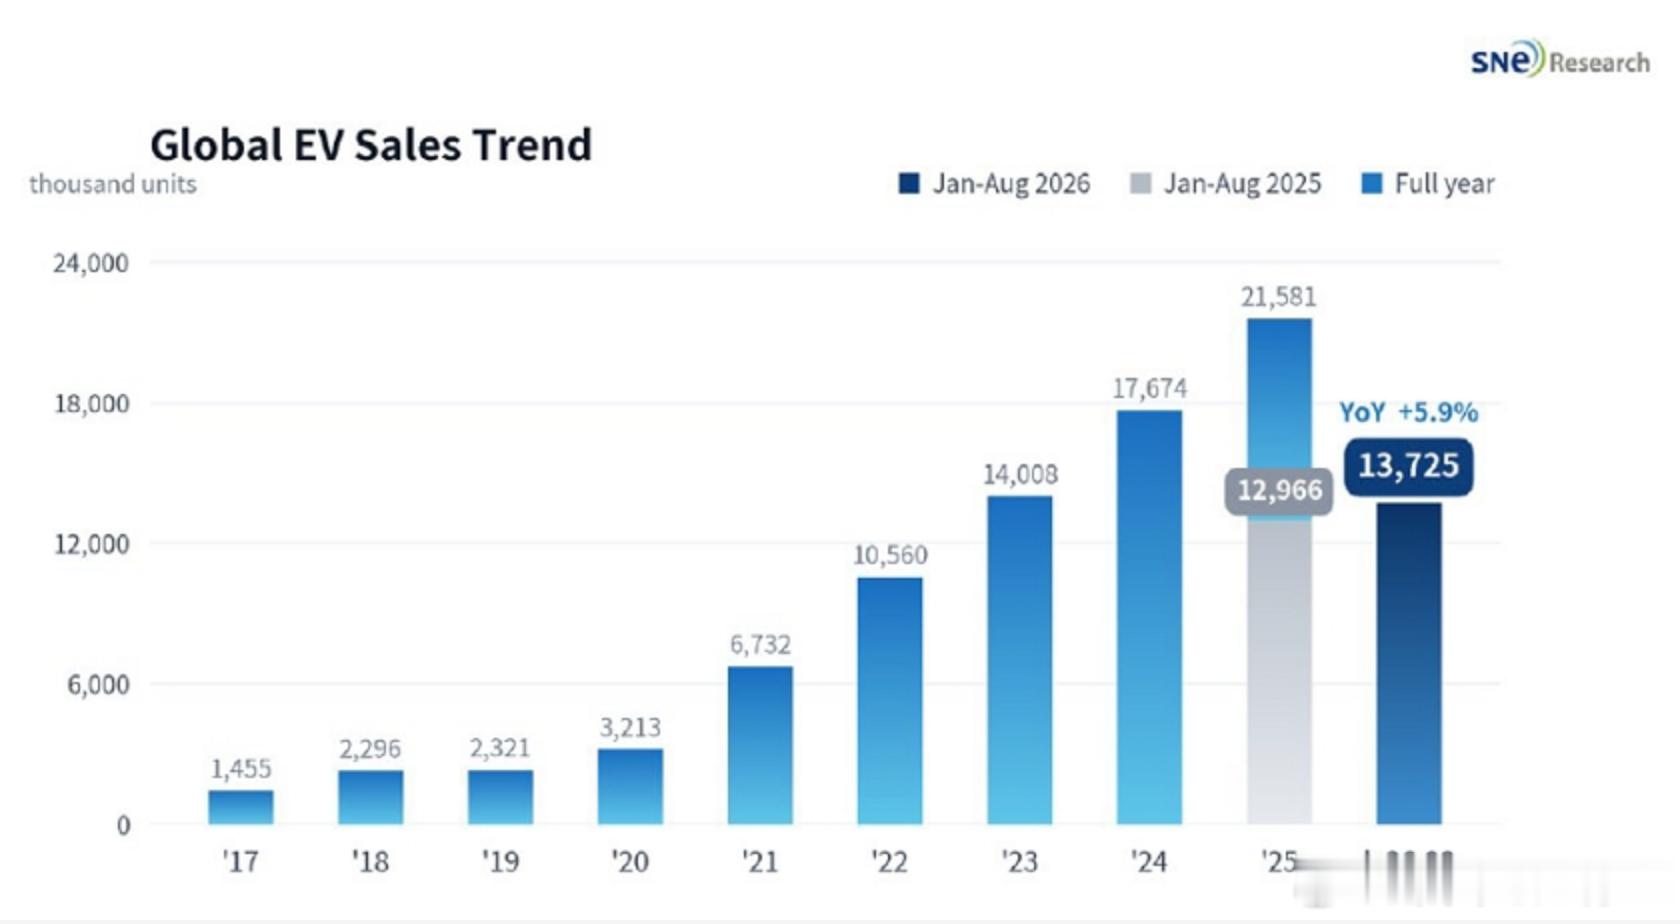
韩国行业研究机构SNE Research发布最新统计数据显示,2026年1-8月全球纯电动(BEV)、插电混动(PHEV)电动车累计销量达1373万辆,同比增长5.9%,整体维持正增长但增速显著放缓,呈现明显的“低速增长、极致分化”格局。中国、北美市场需求走弱,而欧洲、除中国外亚洲及南美、澳洲等新兴市场爆发式增长,海内外市场冷暖反差持续拉大;车企格局加速重构,头部比亚迪国内销量承压、海外逆势高增,零跑、奇瑞等自主品牌强势突围,外资车企增速普遍乏力。
从整体市场走势来看,全球电动车增长动能持续降温,月度增速持续回落。2026年8月全球电动车单月销量185.8万辆,同比仅增长1.8%,较7月11.3%的增速大幅下滑,反映出全球电动化市场阶段性进入调整周期。车型结构方面,行业电动化纯粹度持续提升,纯电车型成为唯一增长主力,插混市场整体收缩。前8月全球BEV销量987.6万辆,同比增长13.5%;PHEV销量384.9万辆,同比下滑9.8%,纯电车渗透率由67.1%提升至72.0%,全球电动车市场正式进入纯电主导阶段。
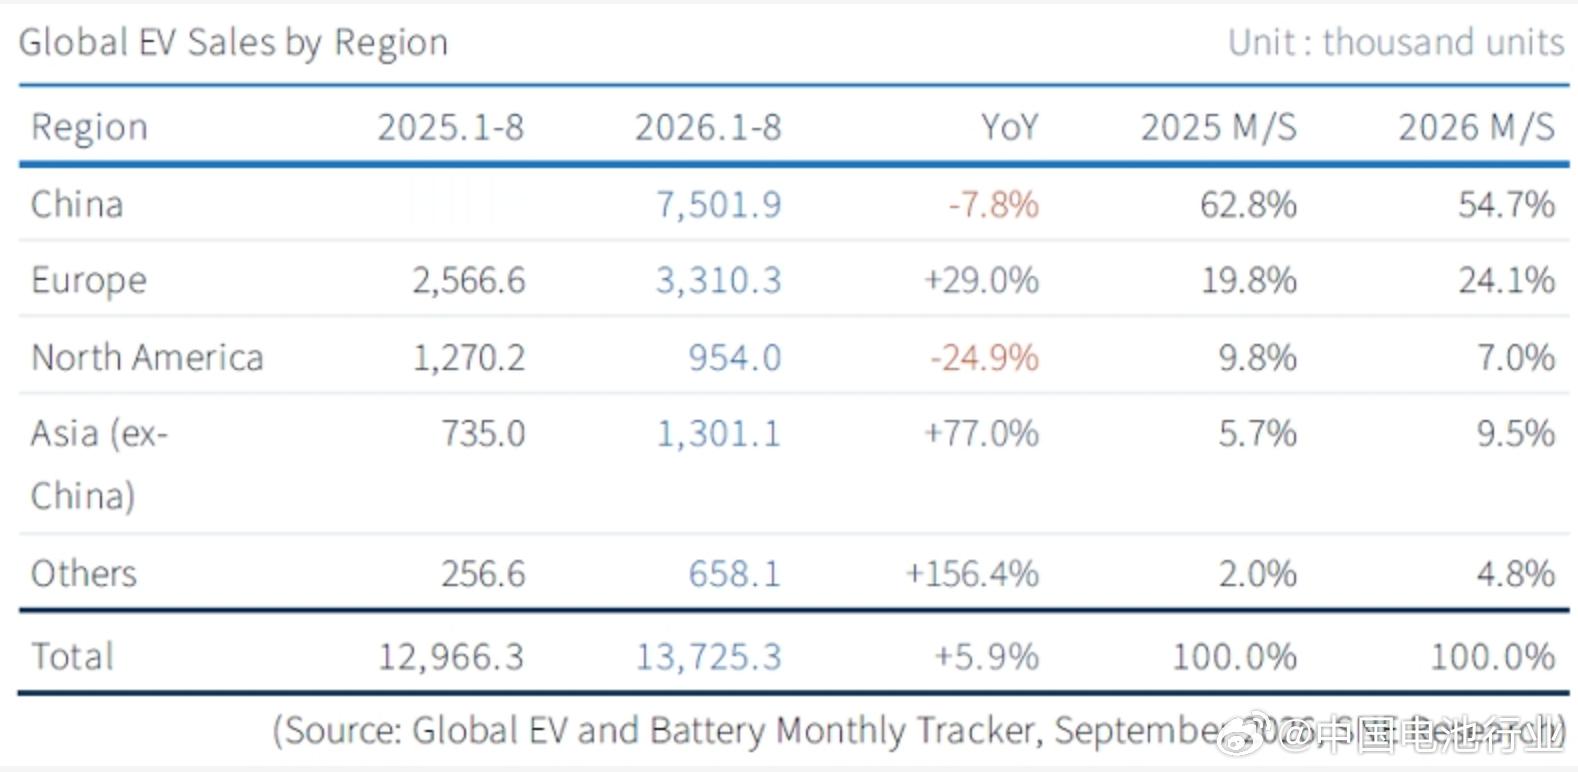
海内外市场增速呈现天壤之别,海外市场成为全球电动车增长核心支柱。2026年前8月,剔除中国市场的全球海外电动车销量达622.3万辆,同比大幅增长28.9%,增速接近全球整体增速的五倍,对冲了中美两大核心市场的销量下滑。反观国内市场,中国累计电动车销量750.2万辆,同比下降7.8%,市场占比由去年同期62.8%回落至54.7%,国内购置税优惠退坡、终端价格竞争加剧、插混车型需求大幅萎缩,是市场走弱的核心原因,也倒逼中国车企全面加速全球化布局。
区域市场格局彻底重构,各区域表现冰火两重天。北美市场成为全球最大拖累,前8月销量95.4万辆,同比暴跌24.9%,8月单月降幅扩大至40.4%。受美国联邦电动车税收抵免政策退出影响,当地持续处于需求真空期,多家车企缩减电动车产能,部分电池产线转向储能产品生产,市场景气度持续低迷。
欧洲市场稳健高增,前8月销量331万辆,同比增长29.0%,市场份额提升至24.1%。区域内纯电、插混车型同步增长,德国重启低收入购车补贴、平价新能源车型集中上市,叠加中国品牌持续落地出口与本地化布局,共同支撑欧洲市场持续扩容。除中国外亚洲市场迎来爆发式增长,销量130.1万辆,同比飙升77.0%,韩国、印度、泰国、越南、印尼等东南亚及南亚市场全面走强。此外,巴西、澳大利亚等新兴市场增速超150%,成为全球电动车增量新洼地。
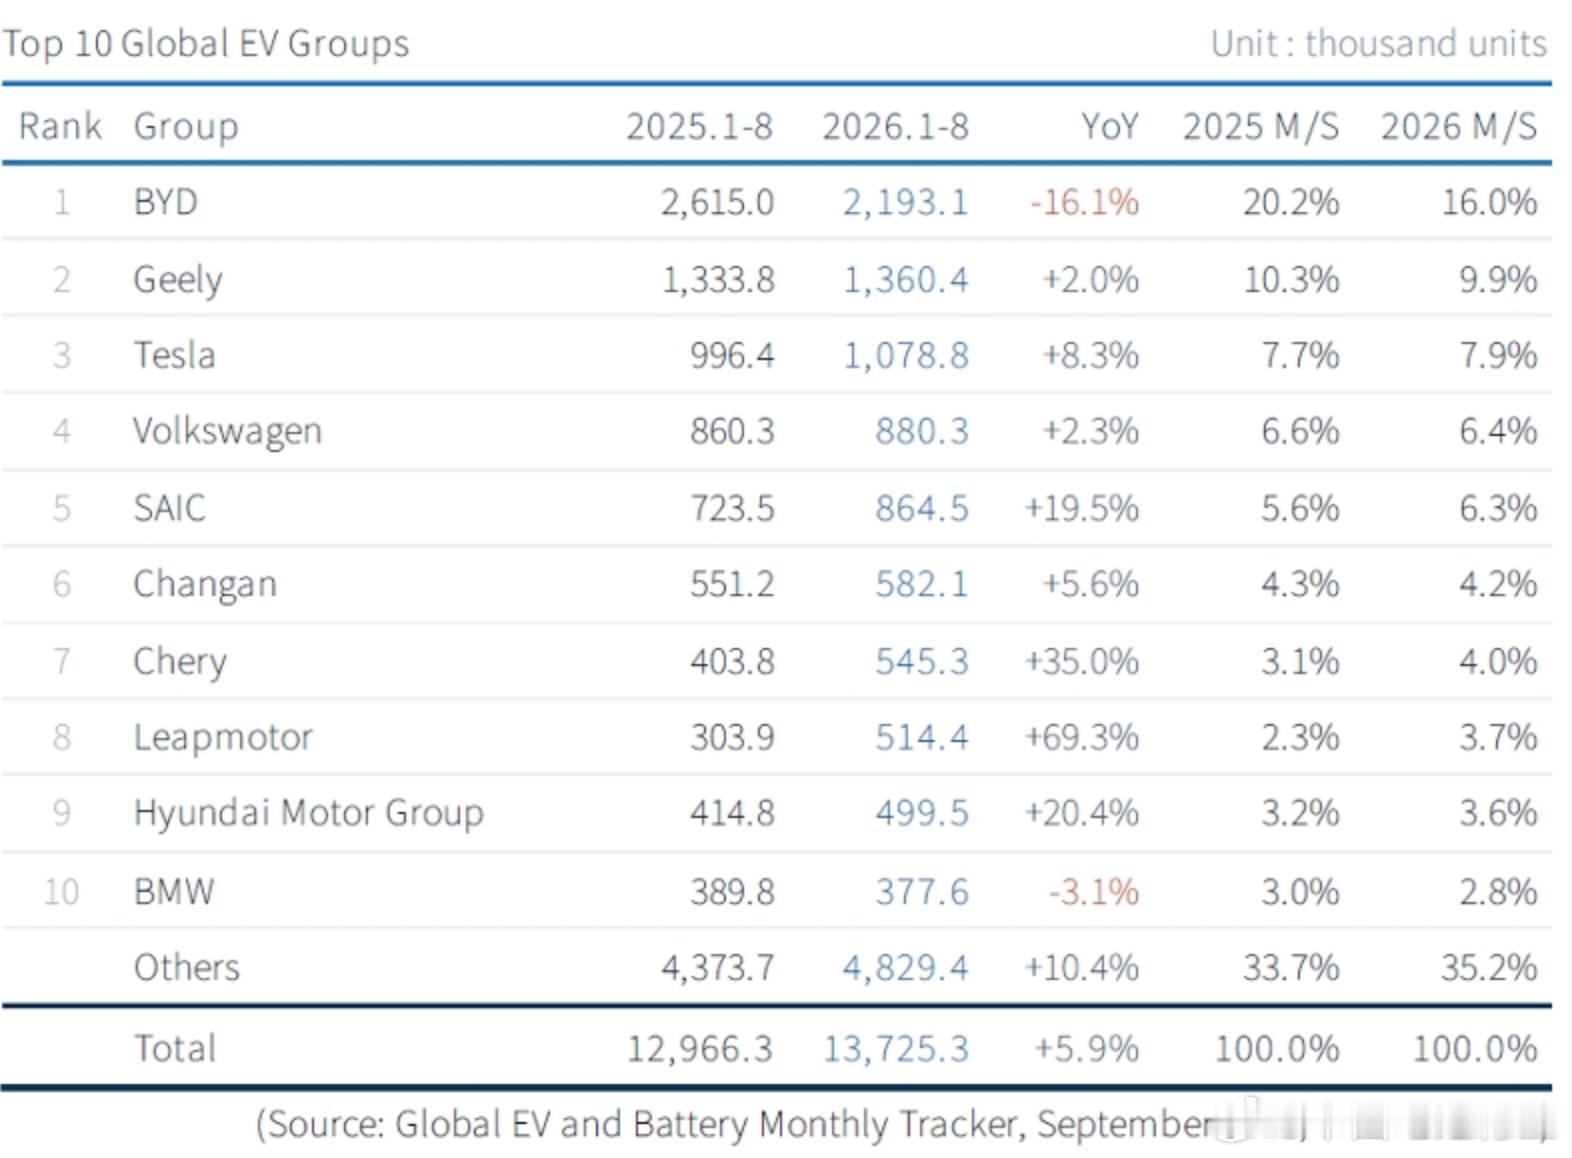
车企竞争格局方面,全球头部梯队洗牌加剧,自主品牌出海势能全面释放。全球销量榜首比亚迪前8月累计销售219.3万辆,同比下降16.1%,主要受国内销量大幅下滑33.6%拖累,市占率回落4.2个百分点至16.0%。但比亚迪海外市场表现亮眼,欧洲销量同比增长76.5%、海外亚洲市场增长54.7%,8月海外销量创下月度新高,出口业务有效对冲国内市场压力。
吉利、特斯拉分列全球第二、第三位,销量分别为136万辆、107.9万辆,同比小幅增长。特斯拉依托欧洲、海外亚洲市场80%以上的高增速,抵消了中美市场的销量下滑,市占率小幅提升至7.9%。大众汽车销量微增2.3%,增速跑输大盘,市场份额略有收缩。
中国二线自主品牌成为全球增长最快梯队,零跑、奇瑞领跑全球增速榜单。其中零跑汽车前8月销量51.4万辆,同比暴涨69.3%,跻身全球第八位,通过Stellantis渠道布局欧洲市场,海外销量同比增长4.5倍;奇瑞汽车销量同比增长35.0%,欧洲销量同比翻4.6倍,出海进程全面提速。上汽、长安稳步增长,现代汽车凭借多区域海外布局实现20.4%的增速。相比之下,宝马等传统豪华外资车企销量小幅下滑,增长动能不足。
与此同时,全球腰部车企快速崛起,市场集中度持续下降。前十梯队以外车企销量同比增长10.4%,市场份额提升1.5个百分点至35.2%。丰田、蔚来等车企同比增速均超50%,逐步缩小与头部企业差距,全球电动车市场从“头部垄断”转向“多元竞争”。
业内人士分析,2026年前8月全球电动车市场告别高增长时代,进入结构性分化新阶段。国内市场进入调整周期、北美政策红利消退,而欧洲、东南亚、南美等海外市场全面爆发,中国车企全球化转型成为行业最大亮点。展望下半年,中国内需复苏力度、美国政策落地节奏、欧洲市场增长持续性将决定行业走向。同时,国内电池消费税征收、电池出口退税取消等政策,或将推高整车生产成本,未来全球电动车竞争将聚焦海外本地化生产、平价车型迭代、区域政策适配能力,市场格局仍将持续动态迭代。