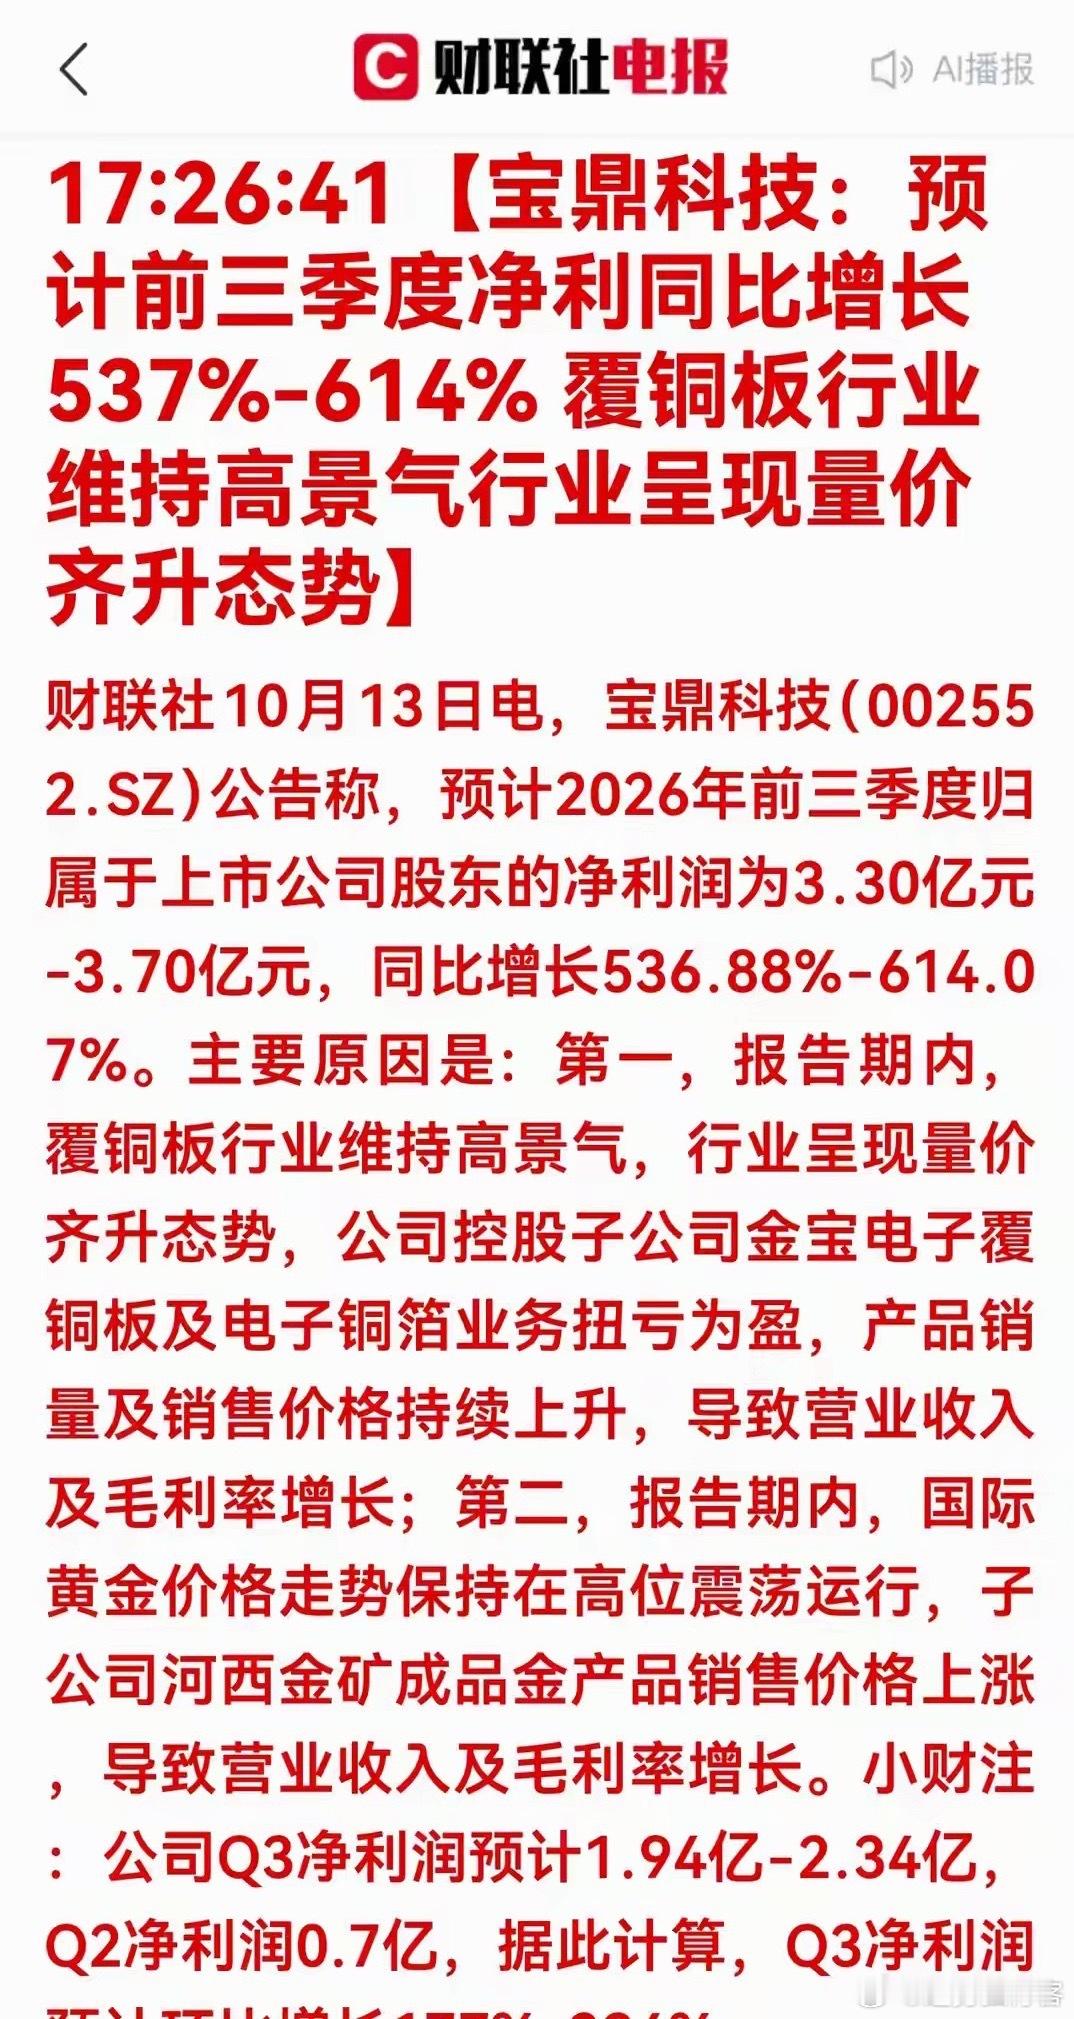
大利好!业绩暴增超5倍!覆铜板赛道迎来量价齐升事件深度解读财联社10月13日消息,宝鼎科技(002552)发布2026年前三季度业绩预告。公司预计前三季度归母净利润3.30亿元-3.70亿元,同比增幅536.88%-614.07%,业绩实现跨越式增长。本次业绩爆发存在双主线驱动。其一,覆铜板行业高景气,行业进入量价齐升周期,控股子公司金宝电子的覆铜板、电子铜箔业务成功扭亏为盈,产品销量与售价同步上行,营收与毛利率大幅改善;其二,国际金价高位震荡,旗下河西金矿的成品金售价上涨,贵金属业务持续贡献利润增量,两大板块协同推高整体盈利。季度拆分来看,Q3净利润预计1.94亿-2.34亿,对比Q2净利润0.7亿元,环比大增177%-234%,三季度盈利加速释放,增长力度超市场预期。板块投资逻辑覆铜板是PCB电路板核心基材,属于电子产业上游基础材料,AI算力服务器、通信设备、消费电子的需求持续拉动覆铜板、铜箔需求。本轮行业周期上行,产品涨价叠加产能释放,相关企业毛利率修复,板块迎来业绩兑现期。宝鼎科技属于“电子材料+黄金”双业务结构,覆铜板业务是本次业绩弹性的核心来源,黄金业务起到业绩稳定器的作用,对冲电子周期波动。赛道投资主线聚焦两点:一是覆铜板、电子铜箔产能充足、具备涨价弹性的标的;二是成本管控优秀,能够充分受益行业量价齐升的企业。需要注意,电子材料具备周期性,一旦下游需求走弱,产品价格回落,业绩会快速承压;金价大幅回调也会拖累黄金业务利润。核心标的剖析宝鼎科技:公告主体,覆铜板+电子铜箔+金矿双赛道。金宝电子覆铜板业务扭亏,叠加金价高位,带来极强业绩弹性。风险:覆铜板下游需求回落、铜价下跌、黄金价格大幅回调。生益科技:国内覆铜板龙头,产品覆盖服务器、通信PCB,产能规模大,行业涨价阶段盈利弹性充足。风险:原材料树脂、铜箔价格波动挤压毛利。沪电股份:高端PCB龙头,上游配套覆铜板采购,深度受益AI服务器产业链需求。风险:AI资本开支不及预期,订单下滑。金安国纪:覆铜板核心厂商,多品类板材布局,周期上行阶段利润修复空间大。风险:行业扩产带来供给增加,引发价格竞争。南亚新材:高端高速覆铜板标的,面向算力服务器PCB,高附加值产品占比持续提升。风险:海外客户订单波动。超华科技:覆铜板+铜箔一体化布局,产业链配套完善,具备成本优势。风险:产能利用率不及预期。诺德股份:电子铜箔龙头,覆铜板上游材料,直接受益覆铜板行业需求增长。风险:铜原料价格波动。铜陵有色:铜资源龙头,铜箔原材料供应企业,铜价上行带来业绩弹性。风险:大宗商品价格周期性下行。操作思路宝鼎科技这份业绩预告属于超预期利好,Q3环比大幅增长,验证覆铜板行业景气度,同时黄金业务提供安全垫,对覆铜板、电子铜箔板块形成情绪催化。短线:消息容易带动板块脉冲上涨,但要警惕短期利好兑现回落,优先关注服务器高端覆铜板标的。中长期:覆铜板赛道的核心驱动力来自AI算力硬件需求,持续跟踪板材报价、下游PCB订单,同时留意铜、树脂等原材料成本变化。黄金业务则需要持续关注国际金价走势。免责声明:本文仅为市场资讯解读,不构成任何投资建议。股市有风险,投资需谨慎,文中个股仅作为行业案例分析,不做买卖推荐。微信