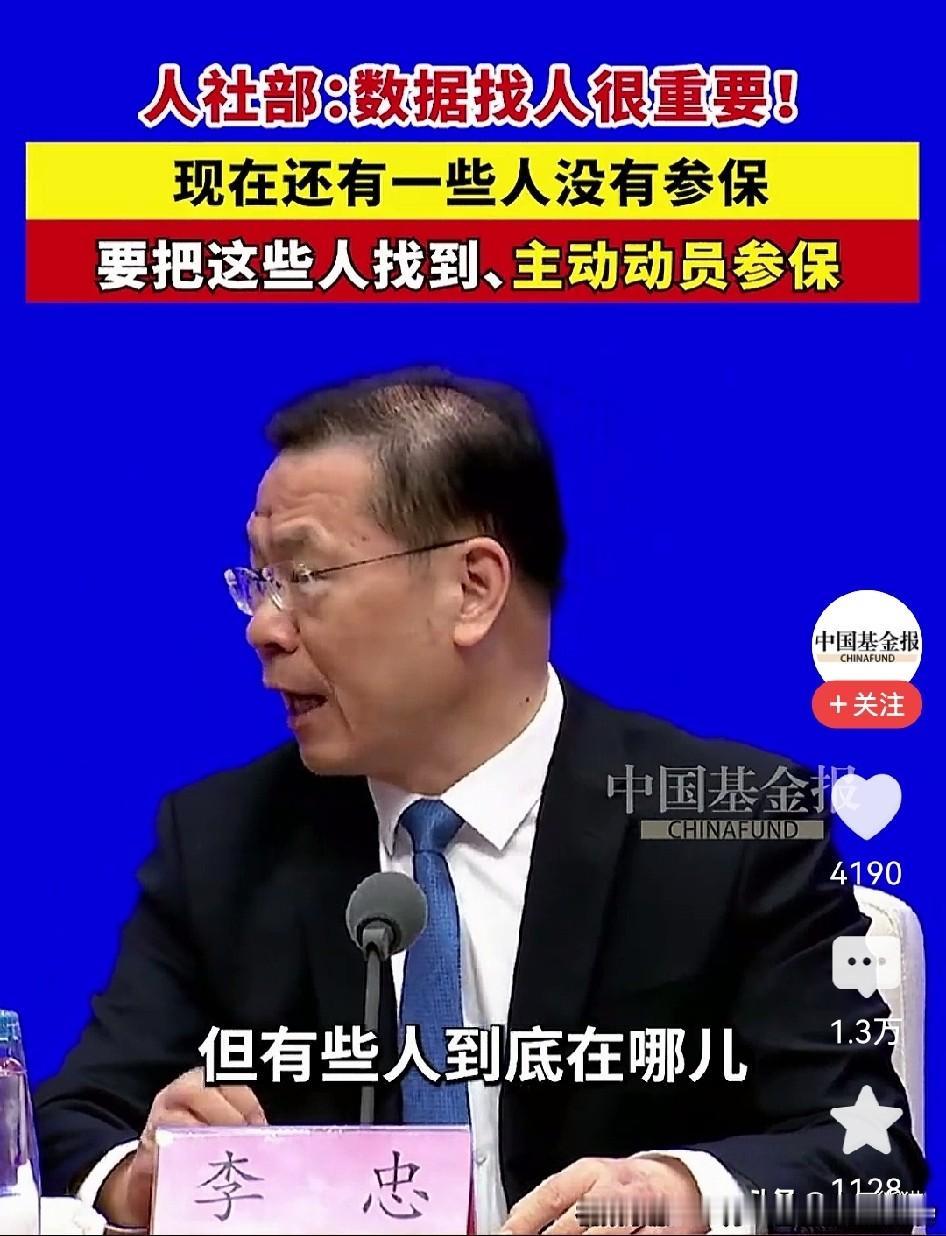
宽窄观察【 “社保找人”背后:2亿灵活就业者的养老困局与时代警报】
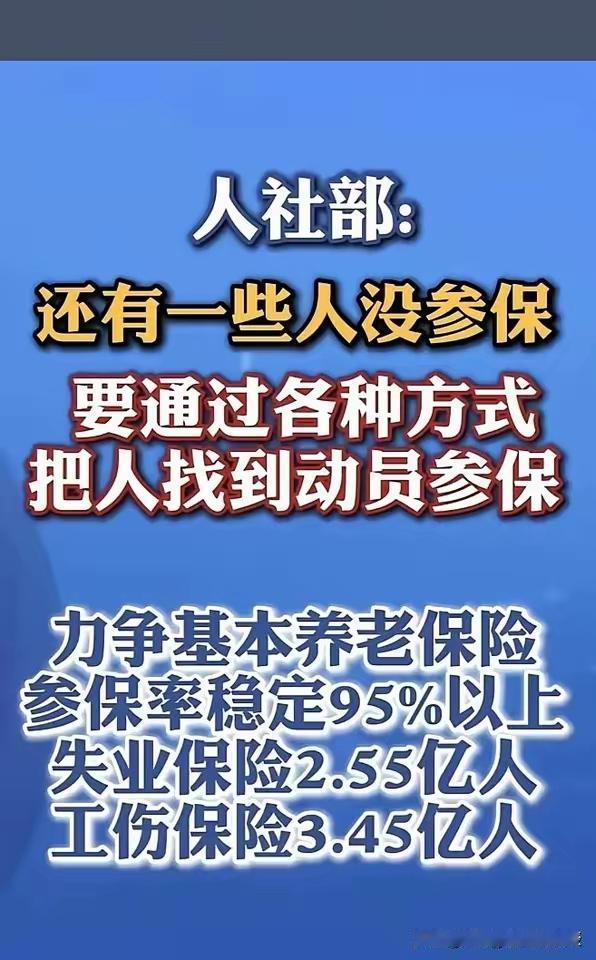
官方罕见喊话“找人”,将还没参保的群体“揪”出来。这背后,是一场正在逼近的、史无前例的养老风暴。
数据触目惊心:2026年至2050年,中国将有约5.7亿人陆续年满60岁,平均每天有6.3万人退休;而同期新增劳动人口仅日均3万。退休洪峰是新增劳动力的一倍!面对庞大的“婴儿潮”一代老去,养老金的“开源”压力已经到了极限。于是,查漏补缺成了见效最快的手段。
但“找人”容易,“留人”难。截至2024年底,我国灵活就业人数已突破2亿人,而其中参加职工基本养老保险的仅有7057万人。超过六成的灵活就业者在养老安全网之外裸奔。为什么?
答案很现实:缴不起。
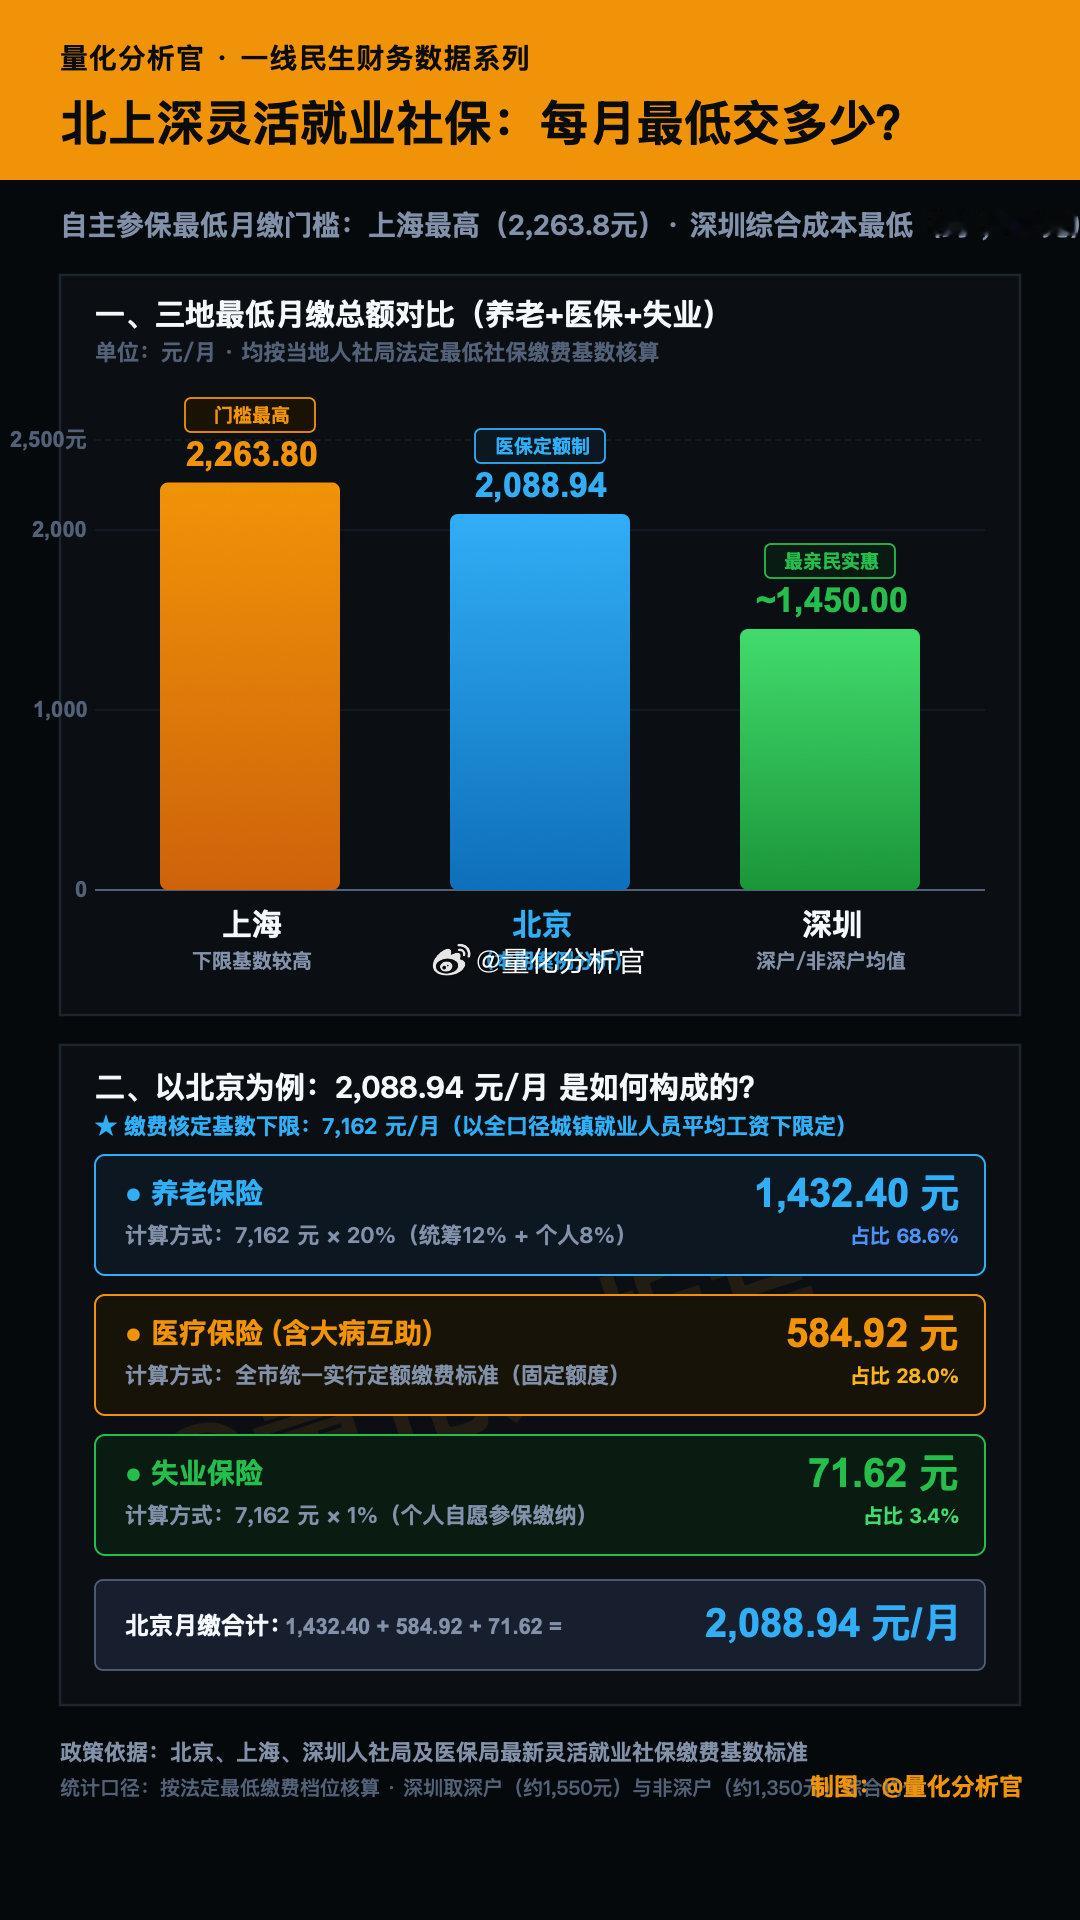
看看这组沉重的对比:以最低标准缴纳社保(医保+养老),北京每月需2017元,占月最低工资(2540元)的80%;上海占比高达82.6%;深圳(非户籍)为60.8%。即便在长沙,比例也达到54.2%,多数城市在40%上下。
这意味着,一个外卖骑手或网约车司机,辛苦跑一个月拿到最低工资,要把一半甚至八成收入交给社保。放眼国际,东京的国民年金加健康险占比不到20%,韩国约17.6%,美国自雇税约14%。巨大的负担差距,让“应保尽保”在现实面前显得异常沉重。
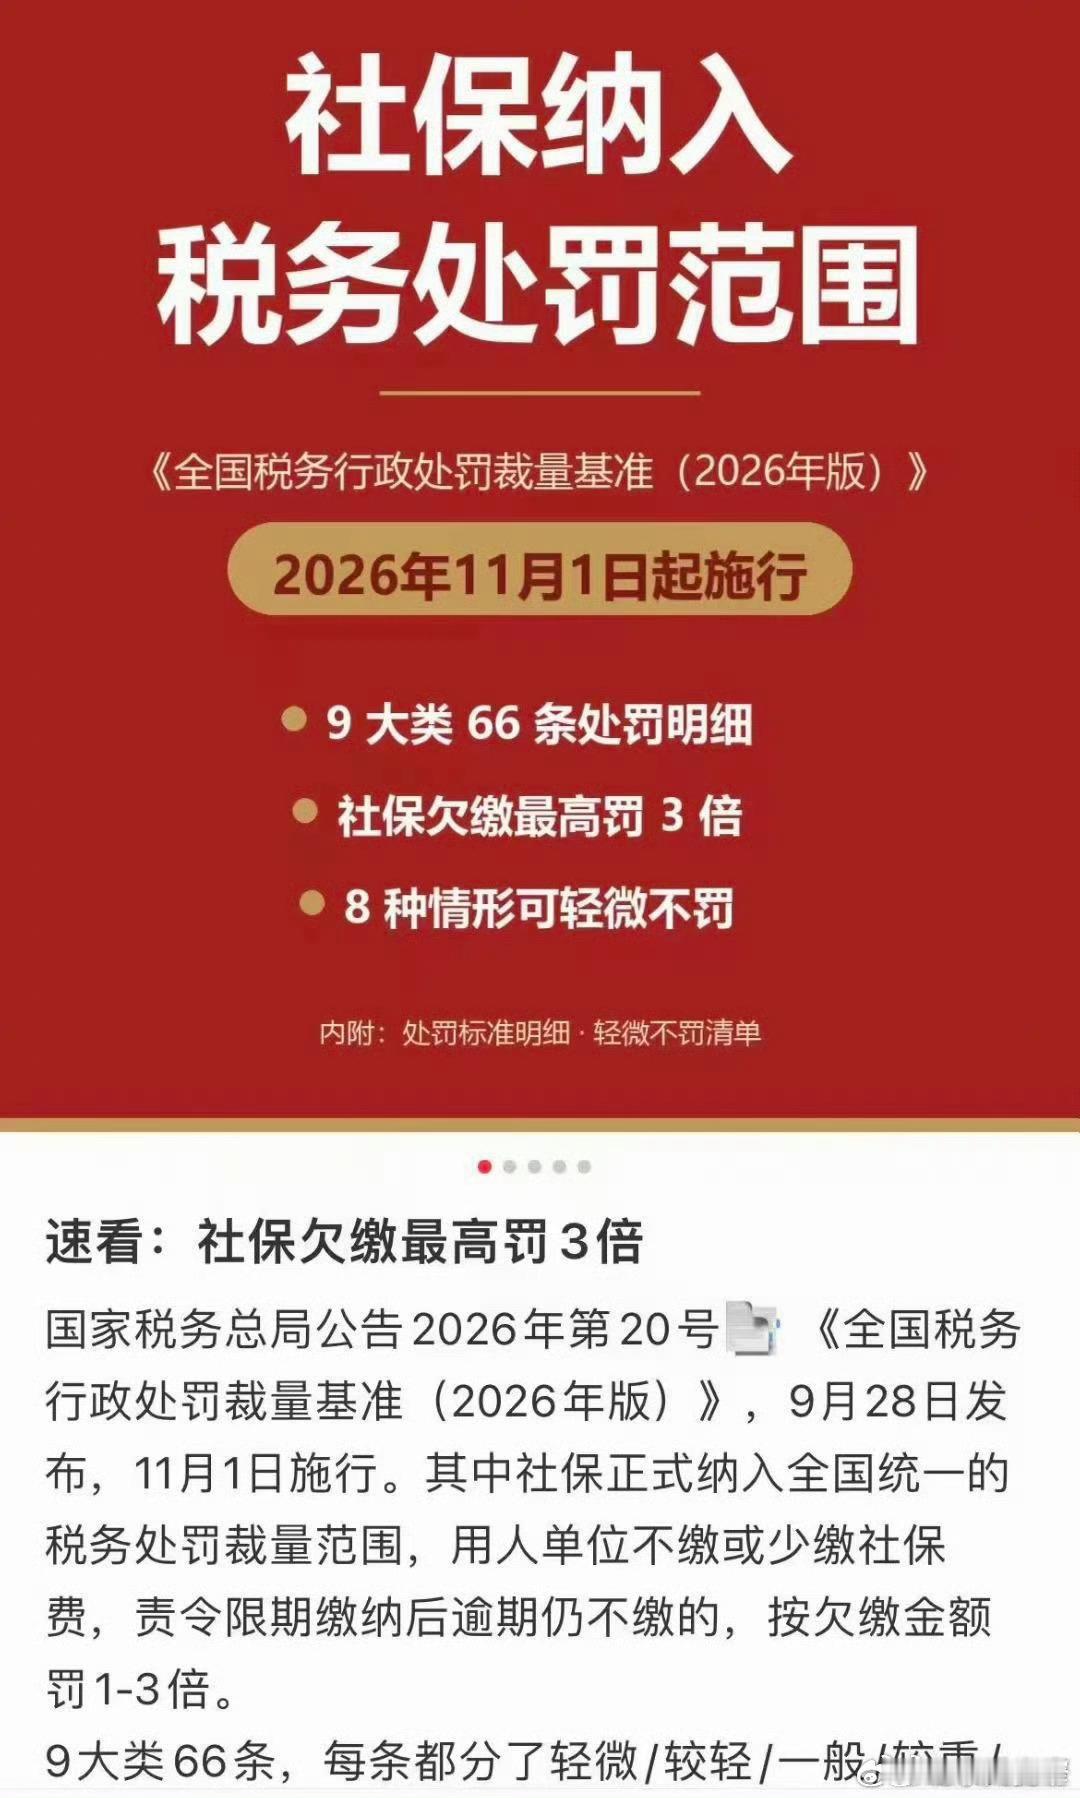
为了填补养老金缺口,政策正在收紧。11月1日起,社保征缴向税收看齐,企业少缴、欠缴将被重罚1-3倍。企业端堵漏势在必行,但个人端如果强行“找人”补缴,极可能加剧灵活就业者的生存焦虑,甚至催生新的断缴风险。
面对这把悬在头顶的“人口剪刀差”,普通人必须清醒:
1. 国家养老只是“保底线”:现收现付制面临崩溃边缘,延迟退休、提高缴费年限已成定局。指望单靠基础养老金过上体面晚年是不现实的。2. 灵活就业者需权衡生存与未来:在收入不稳定的当下,尽量不断缴医保,养老方面可根据自身经济能力,在职工养老和居民养老之间做务实选择,先活下来再说。3. 开启个人养老自救:尽早建立个人养老金账户,配置商业养老险和长期稳健理财。多缴多得是未来的唯一法则。4. 投资健康与技能:延长职业生命期,防范大龄失业。健康的身体和持续赚钱的能力,才是抵御养老风暴最坚实的堤坝。
社保“找人”是时代巨变的一个缩影。警报已经拉响,别再观望,提前为自己筑牢防线!