都说商场不行了,可单伟建偏偏在加码,准备接手6亿平方米物业
10月,太盟集团放出消息。正在跟华南一家龙头物业公司的清盘人谈判,准备接手6亿平方米物业的多数股权。双方已进入谈判的最后阶段。
在“商场不行了”“实体商业被电商干掉了”的舆论环境下,单伟建在加码。不是加一点,是6亿平方米。
这不是“看好商业地产”,这是“看好价格足够低的商业地产”,两码事。
单伟建过去两年干了什么?两次抄底王健林。
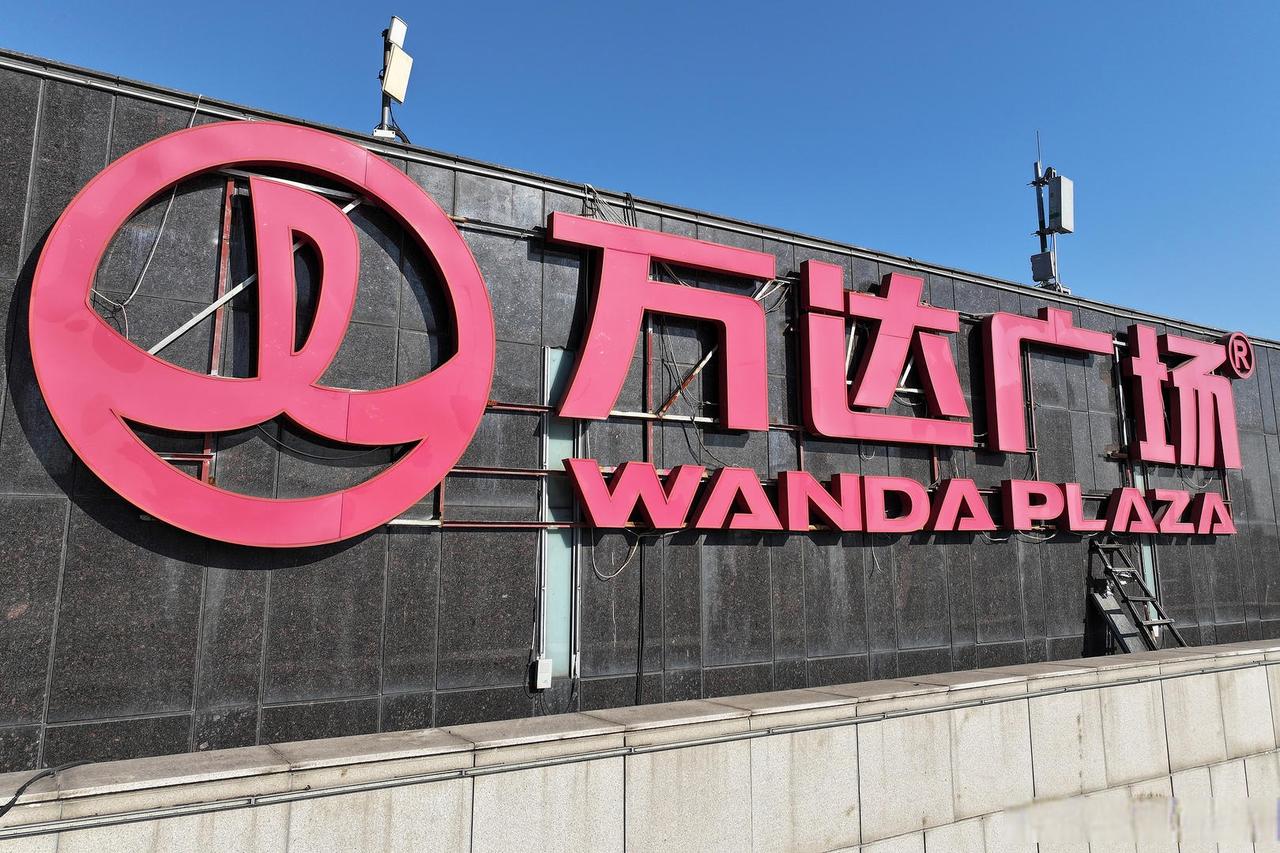
第一次是2024年。太盟联合中东资本等多家机构,斥资600亿元,拿下珠海万达商管的控制权。
事后王健林非常在意外界说他“失去控制权”,强调万达依旧在他管理下。单伟建却说得很直白:他的投资就是奔着控制权去的。
第二次是2025年。太盟联合腾讯、阳光人寿等,买下万达48座广场。不少是一线城市核心广场,出租率和回报率都很高。
单伟建这次把话说得更透:第一次抄底的股权只分租金,不涉及广场产权。第二次的48座是连产权一起打包带走。
第一次他买的是“收租权”,第二次他买的是“资产本身”。他一步一步往深处走。
2025年,全国租金收益率约为2.8%,十年期国债是1.8%。你租金收益率2.8%,你的融资成本如果低于2.8%,你就有正利差。你就有安全垫。你安全垫够厚,你就能等。
等市场回暖,等资产重估,等下一个周期。
单伟建说的“万达商管、恒大物业等有大量实体资产和现金流托底的资产,是被低估的优质资产”,不是在说“这些资产会涨”,是在说“这些资产的价格已经跌到了租金回报能覆盖资金成本的水平”,这才是他出手的理由。
有人问:现在全国商场出租率在下降,逛街的人变少了,长期看可能不是一门好投资。
单伟建不是“赌徒”,他是“算账的人”。
他的逻辑不是“商场会变好”,是“价格已经跌到租金回报能覆盖资金成本了”。
他两次抄底王健林,一次600亿拿控制权,一次48座广场连产权打包,两次的时机都选在万达被短债逼到墙角的时候。
他不是“趁火打劫”,他是“在别人被迫卖出的时候买入”。这个逻辑,放在任何资产类别上都成立。
你被迫卖出,价格就低。价格低到一定程度,租金回报就能覆盖资金成本。你就能等。你等得起,你就赢了。他不需要赌方向,他只需要赌“价格已经反映了一切坏消息”。
2025年那48座广场,王健林不想卖。要不是被短债逼急了,他不会出手。
他不是“主动卖”,是“被迫卖”。单伟建说得很透:第一次抄底的股权只分租金,不涉及广场产权。第二次的48座是连产权一起打包带走。
你第一次卖的是“收租权”,你第二次卖的是“资产本身”。你一步一步往后退,退到最后,你手里还剩什么?
王健林说“万达依旧在我管理下”,这话有他的道理。你卖了产权,但你还在运营,你还有品牌,你还有管理团队。但“管理权”和“所有权”是两码事。
你管理得再好,资产不是你的了。这个区别,王健林心里清楚。
全国商场出租率在下降,这不是假话。电商冲击、消费降级、人口结构变化,这些都是真实的压力。
但单伟建的逻辑是“看规模”。你只有几座广场,你受到的是“结构性冲击”。你有500座广场,你受到的是“周期性波动”。
结构性冲击是“这个行业不行了”。周期性波动是“这个阶段租金降了,下个阶段会回来”。你分清楚这两个,你就知道该不该出手。
单伟建认为,商业地产受到的是周期性波动,不是结构性冲击。因为消费者还是要出门,还是要吃饭,还是要社交。你把这些需求装进500座广场里,你就有了一个“线下流量网络”。
这个网络的价值,不会因为电商而消失,只会因为电商而重新定价。价格重新定价之后,你租金收益率2.8%,你国债1.8%,你就有正利差。你就有安全垫。你就能出手。
但单伟建的逻辑有一个前提——租金收益率能维持住。如果租金继续跌,2.8%变成2.0%,你的正利差就薄了。如果租金跌到1.5%,你就亏了。
所以他的“安全垫”不是铁打的,是有条件的。条件是什么?是商业地产的租金不会无限下跌。他认为“500座广场的壁垒”能托住租金。但这个判断,需要市场来验证。
说实话,这个“不赌方向赌价格”的逻辑我越琢磨越觉得有意思。
单伟建的投资逻辑,跟主流叙事是反着来的。
主流叙事说“商场不行了”,他说“租金收益率2.8%,国债1.8%,资产被低估”。主流叙事说“出租率在下降”,他说“看规模,500座以上的壁垒你想象不到”。
他不是在赌“商场会变好”,他是在算“资产价格已经跌到租金回报能覆盖资金成本”的时候,就可以出手了。
这个逻辑,跟巴菲特“在别人恐惧时贪婪”是一个道理,但单伟建把它算得更精确。他不赌方向,他赌“价格已经反映了一切坏消息”。