宜信被立案了,借过的钱还不用还?先给结论:要还,一分都跑不掉。
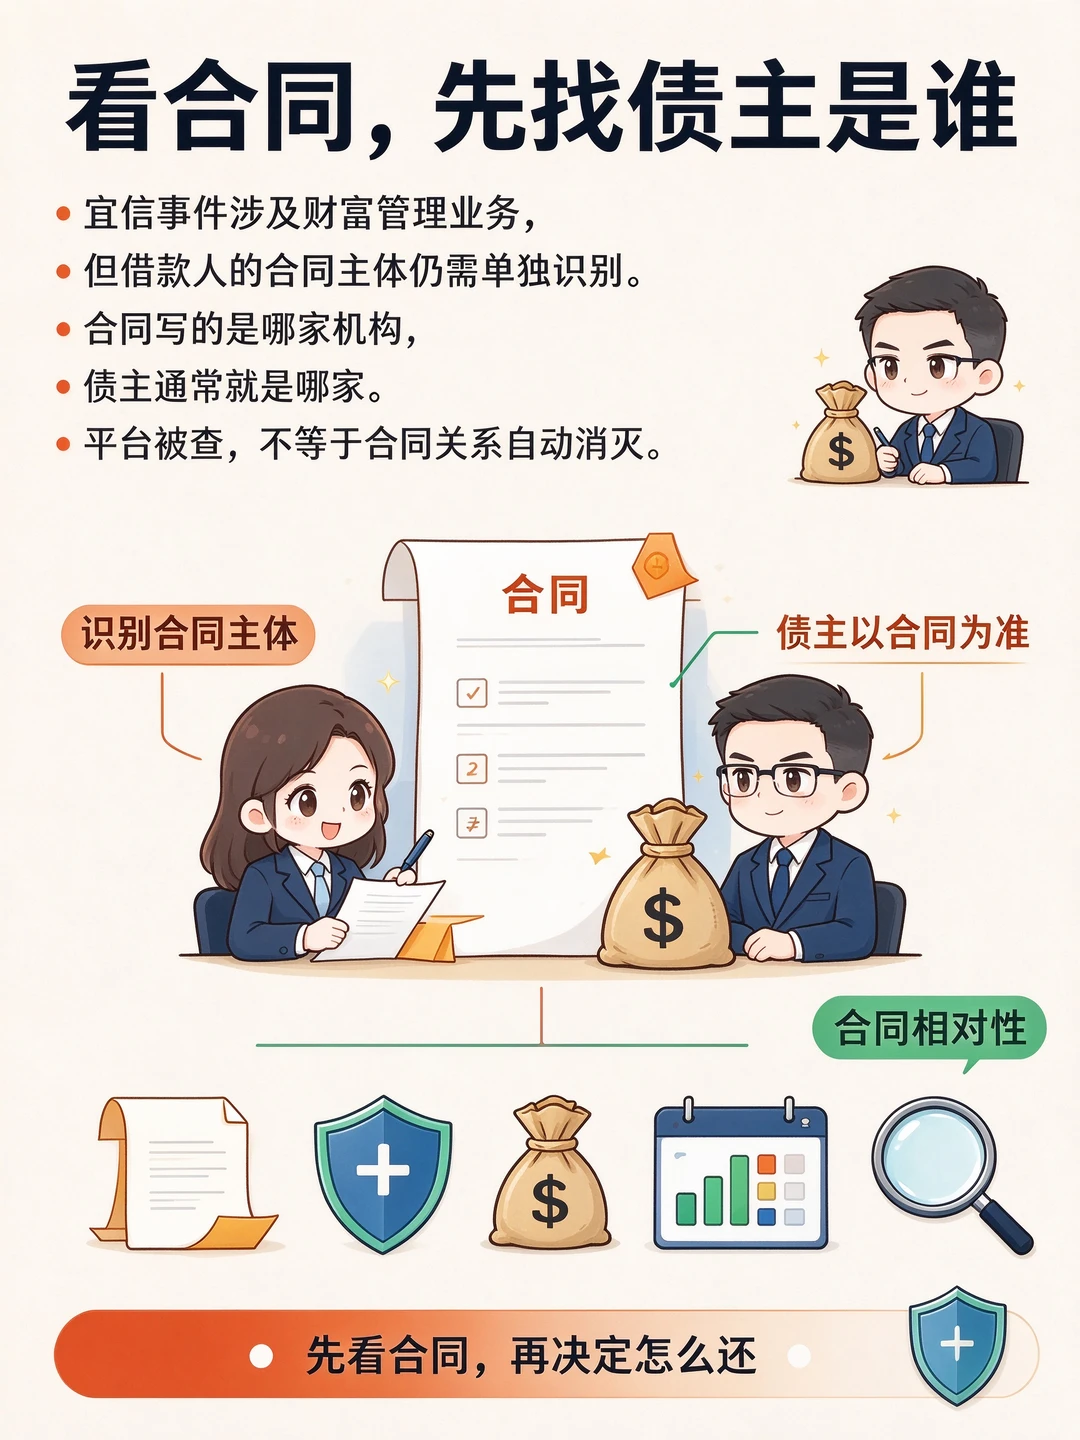
第一个,看合同上的债主是谁。
出事的只是财富管理那一摊,卖类固收产品、停兑的那个主体。
你借款走的是宜享花,运营方是宜信微佳科技发展有限公司,归属宜人智科。
更关键的是钱从哪来。2020年四季度起,宜享花新增业务资金百分之百来自持牌金融机构。
中关村银行、西安银行、蓝海银行、海南宜信普惠小额贷款等几十家,都在放款方名单里。
合同具有相对性。合同上写的是哪家,你的债主就是哪家,平台被查不消灭这笔债。
第二个,别被“不用还”这句话骗了。
我国从没有平台出事债务自动消失的规定。
真停还,逾期上征信、被催收、被起诉,一样不少。
第三个,也是借款人手里最硬的一张牌。
真正放款的是持牌机构,它们必须守规矩。
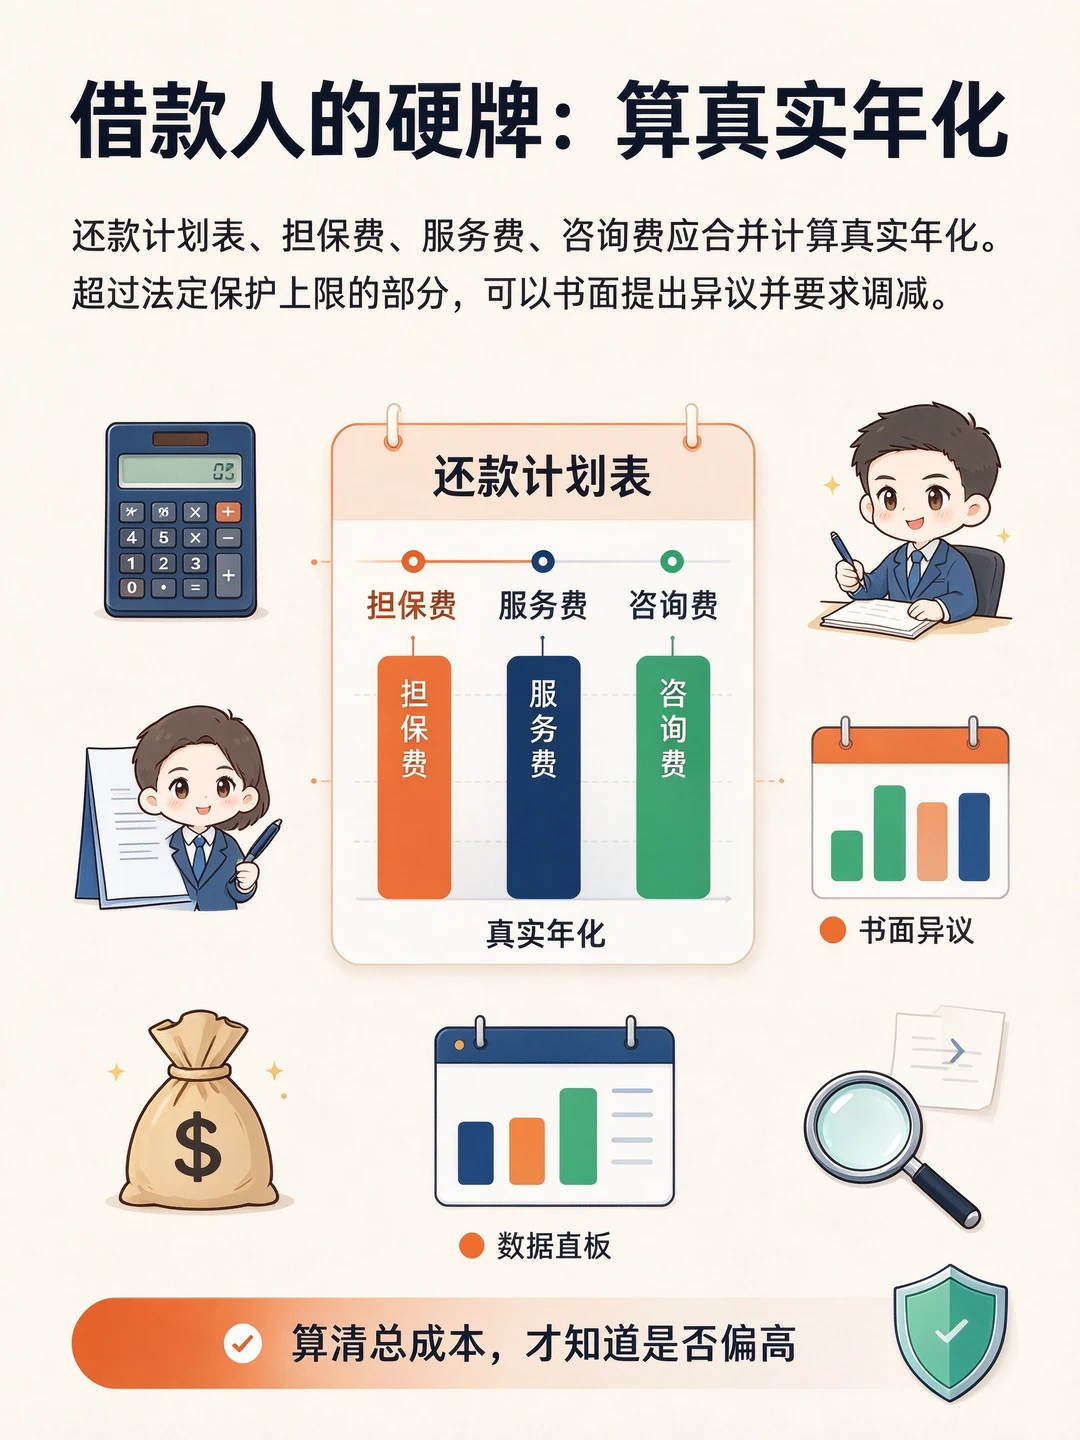
把还款计划表和担保费、服务费、咨询费一起放进算真实年化。
超过法定保护上限的部分,可以书面提出异议,要求调减。
第四个,还款别断,但沟通要留痕。
电话聊完,补一条文字确认,这些记录后面都用得上。
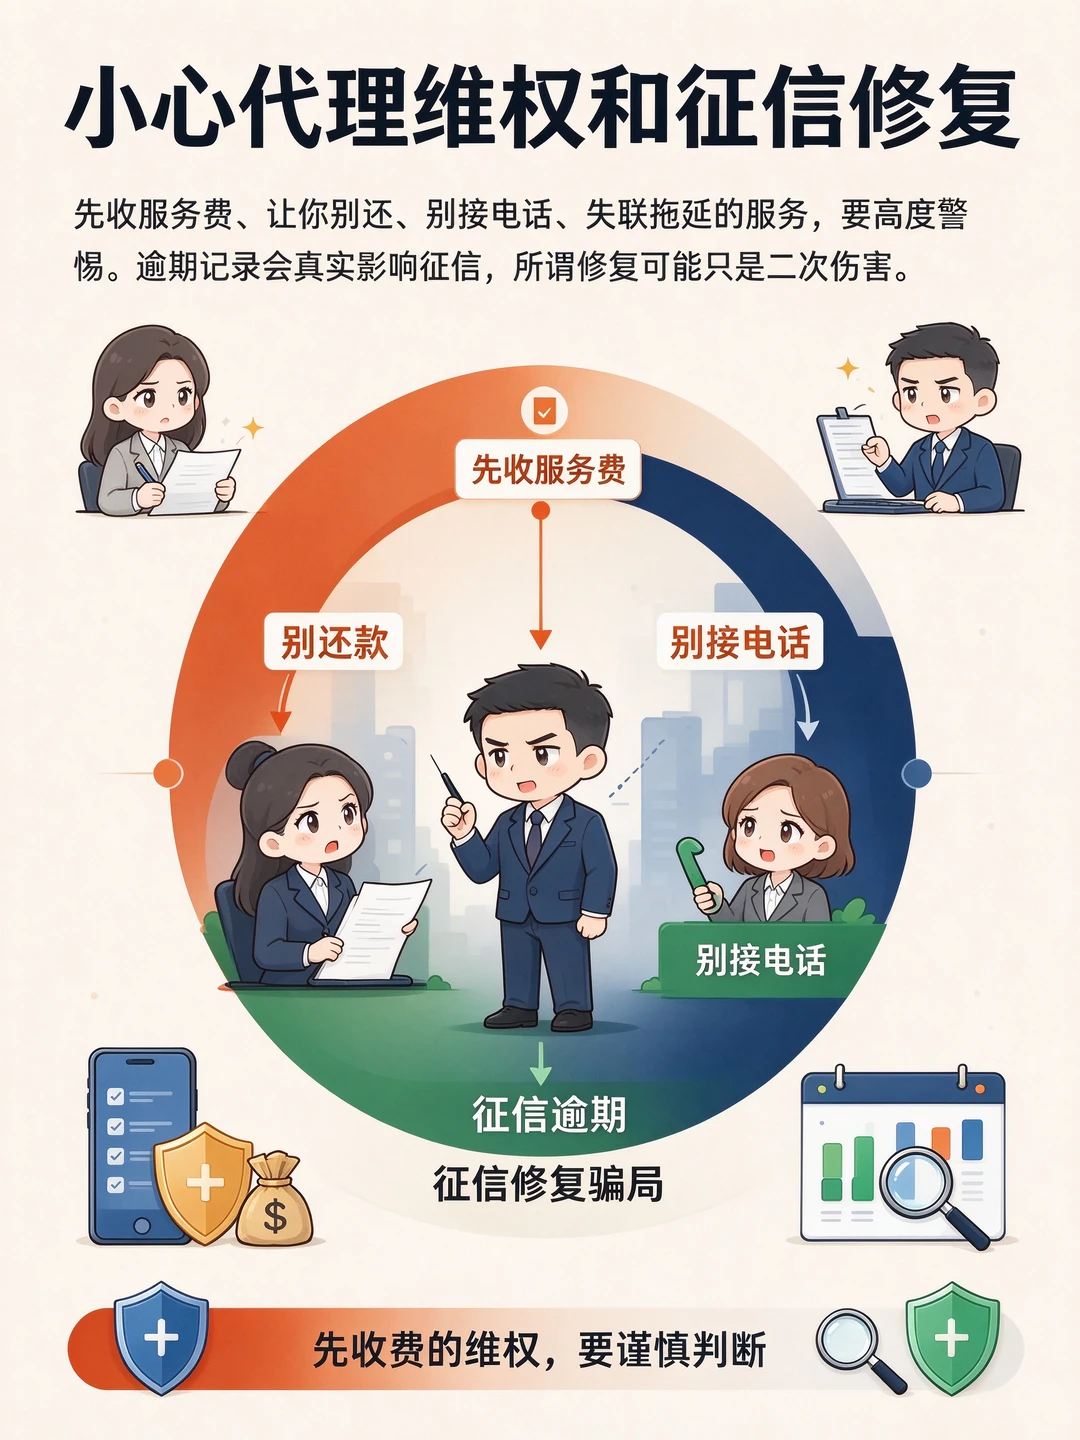
最后提醒一句,最近“代理维权”“征信修复”的人一定会上门。
先收服务费,让你别还、别接电话、失联拖着。
钱他们照收,你的逾期记录却要在征信上实打实躺五年。
#借条 #法律咨询 #借钱与还钱 #法律服务 #强制执行 #普法宣传 #老赖无处可逃 #每日一个法律小知识 #执行 #负债人上岸