中国藏了世界整整30年的三张底牌,终于亮出来了。
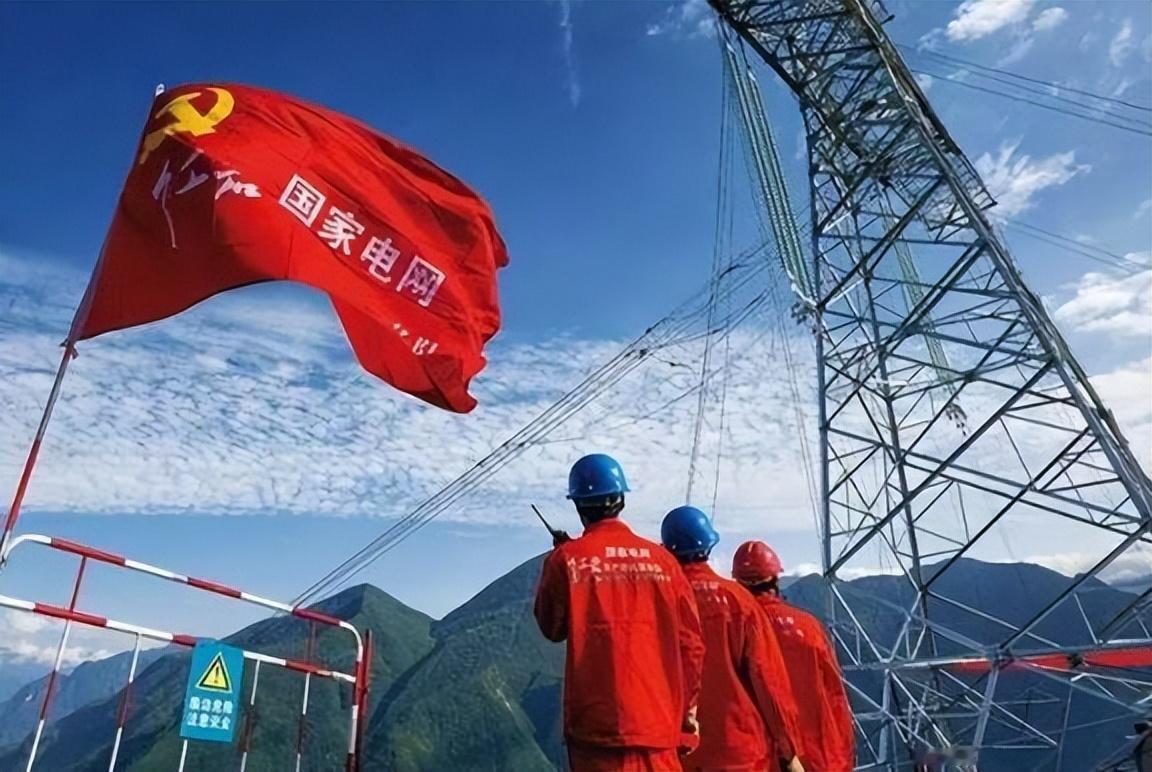
头一张牌,就是"电"。
很多人对中国工业的印象还停留在上个世纪,一提电就是拉闸限电、工厂错峰生产。这种印象放在二十年前没毛病,可放到今天,已经彻底过时了。
先看一组数字。截至 2025 年底,全国发电装机容量 38.9 亿千瓦,一年涨了 16.1%。全球没有第二个国家能在这个基数上还保持这种增速。其中太阳能装机 12 亿千瓦,风电 6.4 亿千瓦,风光合计 18.4 亿千瓦,历史性超过了火电。
风电装机规模连续 16 年世界第一,这个位置坐得比很多国家的建国时间还长。
装机多不算真本事,电送不出去等于白建。中国的解法是特高压。
截至 2025 年底,建成 46 项特高压工程,线路总长超过 6.2 万公里,绕地球赤道一圈半。
准东到皖南那条 ±1100 千伏直流线路,是全球电压等级最高、输送容量最大、输送距离最远的工程,从新疆把电送到安徽,损耗低到传统输电方式比不了。
这套技术是中国自己研发、自己设计、自己建的,没买谁的专利,也没看谁的脸色。巴基斯坦的默拉直流项目用的就是中国 ±660 千伏技术,已经稳定运营 5 年。
以前一到夏天用电高峰就拉闸,现在不是电不够,是电多得要想办法消纳。2025 年风光发电量合计超过 1.7 万亿千瓦时,占全社会用电量的 23.8%。这个比例放在 10 年前想都不敢想。
第二张牌叫 "路"。
很多人出国坐过当地的火车,回来就一个感受:慢。不是车不行,是整个路网的密度和速度跟不上。
截至 2025 年底,中国高铁营业里程突破 5 万公里,铁路总里程 16.5 万公里。高铁网覆盖 97.2% 的 50 万人口以上城市,铁路网覆盖 99.5% 的 20 万人口以上城市。从哈尔滨到三亚,从上海到乌鲁木齐,一张票走到底,中间不用换系统、不用换标准。
2025 年一年铁路固定资产投资 9015 亿元,投产新线 3109 公里,其中高铁 2862 公里。这个建设节奏,全球找不到第二家。
高铁不只是拉人,它把整个国家的经济版图重新拼了一遍,偏远地区的产品运得出来,人员流动的成本降下来,产业布局的选择就多了。
第三张牌叫 "厂"。中国是全球唯一拥有联合国产业分类中全部工业门类的国家,41 个工业大类、207 个中类、666 个小类,一个不缺。
500 种主要工业产品里,超过 220 种产量世界第一。
2024 年制造业增加值 33.6 万亿元,占全球比重接近 30%,连续 15 年全球第一,到 2025 年变成连续 16 年。
从一颗螺丝钉到一台盾构机,从一根光缆到一艘集装箱船,国内都能找到供应商,而且不是只有一家,是有一堆可以比价的。
产业链每个环节都在国内,响应速度以小时计,不是以周计。疫情期间口罩、防护服、呼吸机说扩产就扩产,靠的不是运气,是这套体系在背后撑着。
这三张牌放在一起看,逻辑就通了。
电解决能源供给,路解决要素流通,厂解决生产制造,三者互相喂大。
电便宜稳定,工厂就敢开足马力;路四通八达,产品就能快速触达市场;工厂规模上去了,又反过来摊薄电力和基建的单位成本。
这是一个正向循环,转了 30 年,转出了一个全球独一份的工业生态。
西方过去 30 年一直在犯一个错误:用自己的产业结构去套中国。他们觉得去工业化是发达国家的标配,制造业转移出去是高级阶段,金融和服务业才是未来。
结果中国没按这个剧本走,一边搞金融一边把制造业攥得更紧,一边搞新能源一边把传统工业的底子越打越厚。
等他们反应过来的时候,三张牌已经成型了,想拆都找不到下嘴的地方。
现在的关键不是中国有没有这些牌,而是这些牌打出来之后,全球工业规则要不要重写。
特高压标准是中国定的,高铁标准是中国定的,越来越多制造业细分领域的标准也是中国定的。标准这个东西,制定者拿走最大的利润和话语权,跟随者只能在剩下的空间里竞争。
过去 30 年中国闷头攒牌,接下来 30 年该出牌了。出牌的过程不会一帆风顺,有人会掀桌子,有人会临时改规则,但牌握在手里,底气就在。别人可以不跟,但不能假装这些牌不存在。