比亚迪的“换挡”玄机:不在账本,而在棋盘
一家制造业巨头的转身,从来不是轻装上阵,而是带着重装再出发。
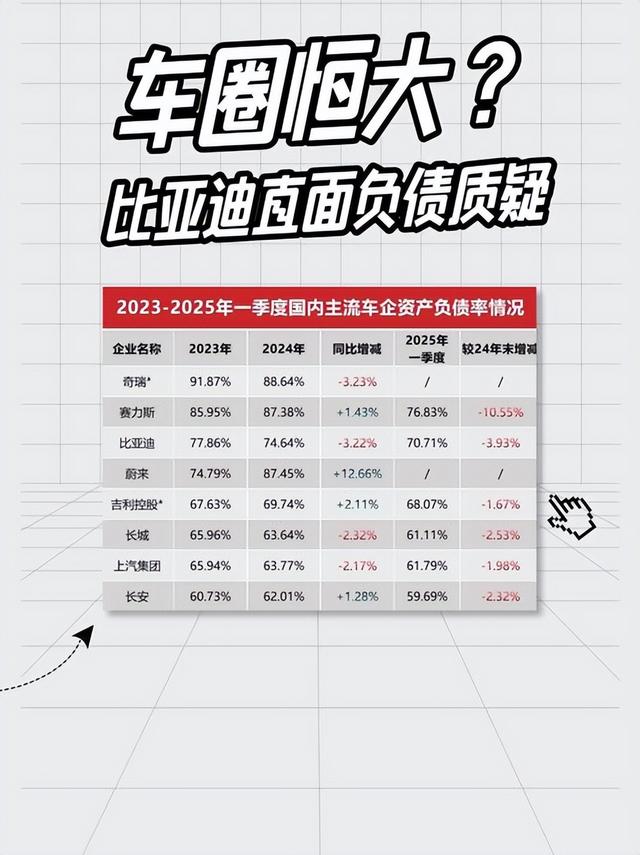
6679亿总负债,资产负债率70.96%,营收净利十五年来首次双降……当比亚迪2026年半年报的数字摆在桌面上,不少人的第一反应是:车圈“恒大”?
但如果你只盯着这两个数字看,就像只凭GDP判断一个国家的军力一样,容易被表面带偏。这份看似承压的财报背后,藏着一家制造业龙头极其激进的战略重构——它不是在“踩刹车”,而是在“踩离合换挡”。
负债的真相:不是“借钱活命”,而是“产业链里当甲方”
恒大当年是怎么暴雷的?靠高息信托、商票、海外美元债滚雪球,2022年末资产负债率顶到132%往上,净资产早就负了。
而比亚迪2026年半年报里,总负债6679亿、资产负债率70.96%。这6679亿负债里,有息负债占比不到5%。剩下的大头是什么?是应付账款和应付票据——说白了,就是上下游供应商被压的账期。
这不是比亚迪找银行借高利贷活命,而是它凭借庞大的体量,在产业链里拥有了绝对话语权。苹果、特斯拉、丰田都这么干,制造业只要体量够大、订单够稳,占用上游账期几乎是明面上的玩法。
比亚迪现在深圳、西安、合肥、郑州几大基地背后挂着几千家供应商,这种经营性负债,恰好说明它在中国新能源产业链里话语权够硬。拿这个结构去对标恒大的高息融资暴雷,是常识错位。
国内“失速”的真相:不是没人买,是“价格战”打得太狠
2026年上半年,比亚迪营收3448亿元同比下滑7.1%,净利润123亿元同比下滑20.5%,手里的现金等价物也缩到556亿。这是比亚迪十五年来头一次营收、净利润双降。
原因很现实:国内新能源汽车渗透率已经跨过临界点,10万到20万元价格带杀成红海。降价丢利润,不降价丢份额。叠加新能源汽车购置税减半政策带来的冲击,国内市场增长见顶了。
王传福今年6月9日在年度股东大会上说得挺直白,希望股东给点耐心,股价没能反映公司的真正潜力。他给自己定了个“五年内做到全球第一”的目标。要知道丰田一年卖一千万辆往上,比亚迪2025年全年四百多万辆,中间差着不止一个身位。靠国内这片已经打透的红海,这条路根本走不通。
海外“接棒”:用真金白银“烧”出第二增长曲线
王传福心里门儿清,唯一的解法在海外,在高端化,在技术纵深。
海外这条线今年跑得真猛。8月单月总销量44.03万辆,国内同比掉了约14%,海外乘用车及皮卡销量冲到18.87万辆、同比暴增134.6%,占乘用车比重拉到约43%。9月单月出口再刷到18.07万辆。
上半年海外收入占比首次破50%,正式反超国内。1到8月累计销量266.8万辆,海外累计突破115.7万辆。全年海外目标被上调到190万到200万辆。
但出海建厂、铺设渠道带来的固定成本极高。仅今年上半年,比亚迪的汇兑损失就高达47.03亿元,与去年相比差额接近78.63亿元。欧盟那把悬着的刀也得算进去,匈牙利工厂一天不达产,比亚迪的欧洲单车利润就一天压力山大。
真想在欧洲、北美这种高毛利市场扎根,光靠出口肯定扛不住,得用本地化产能把关税那堵墙绕过去。泰国罗勇、巴西卡马萨里、匈牙利塞格德、印尼斯巴丹的工厂一个接一个落地。9月中旬公司又官宣要在欧洲长期布局4个基地,三家整车组装厂加一家电池厂,到2030年当地员工超过4万人。
高端化:用“硬核技术”改变产品结构
出海要烧钱,国内就得把车卖得更贵。腾势、仰望、方程豹三块高端牌,今年上半年合计销量同比涨了61%,占乘用车总销量比重拉到12.8%。方程豹7月单月卖出4.12万辆,同比暴涨191%。
高端化的底子,是技术堆出来的。王传福敢喊五年全球第一,底气来自比亚迪过去累计砸进研发的那笔钱——已经突破2000亿元的量级。今年3月6日发布的第二代刀片电池和闪充技术,就是这2000亿研发的最新成果。
易四方四电机独立驱动、易三方后轮转向这些硬核东西,不是营销部门拍脑袋的概念,是真金白银养出来的工程师团队干出来的。王传福2025年在《中国科学院院刊》上发表的那篇文章说得挺重。他点出一个判断,中国新能源车企正在进入技术“无人区”,光靠工程技术的叠加和应用创新已经撑不住未来10年、20年。企业必须把基础研究当成战略去系统布局。