亚洲第一个倒下的国家,可能真的要来了:曾与中国比肩的经济强国,为何步入衰落、重走日本“老路”.
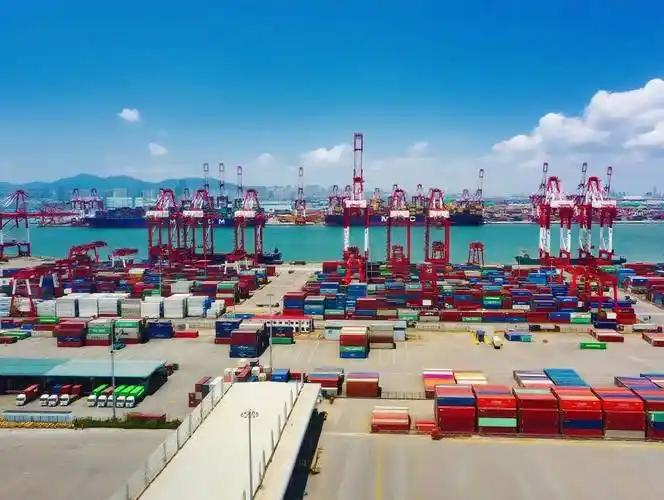
2026年10月3日,越南统计部门公布了一份经济报告。前三季度国内生产总值(GDP)同比增长9.01%,出口额达到4343亿美元,但进口额却达到4537.2亿美元,贸易逆差扩大至194.2亿美元。
越南80.7%的货物出口额来自外资企业,本土经济部门贡献的份额只有19.3%。外资工厂确实带来了大量订单,可机器设备、关键零部件和部分原材料仍需依赖进口。
产品虽然从越南港口运往世界各地,产业链中不少重要环节却掌握在国外企业手里。越南从中国进口的商品尤其多。
2026年前三季度,中国向越南出口商品1873.4亿美元,是越南最大的进口来源市场,而美国则是越南最大的出口市场。
这么一来,越南制造业就形成了一个明显特点,大量采购外部生产资料,再依靠海外订单完成销售。订单多的时候,工厂可以不断扩产。
一旦主要出口市场调整关税,或者跨国企业重新安排采购渠道,本土企业承受的压力便会迅速增加。
2026年10月14日,越南方面表示,与美国的贸易协议谈判已接近完成。
但美方针对越南部分贸易行为的调查仍在继续,相关企业还要面对额外关税风险。
越南的问题还不止于出口。2024年4月11日,越南法院对女商人张美兰作出一审判决,涉及西贡商业银行的巨额资金侵占案件,暴露出金融监管和信贷管理存在的严重漏洞。
2025年4月21日,相关案件第二阶段的上诉审判又有了新的裁决。这场持续多年的金融风波,给越南银行系统留下了沉重的风险治理任务。
国际货币基金组织2025年公布的评估显示,越南银行业不良贷款率从2022年的2.3%升至2025年3月的5.3%,房地产相关债务风险仍然突出。
说到这里,就不能不提日本。日本曾拥有强大的制造业,汽车、电子产品大量出口,房地产价格也在高速扩张时期不断攀升。
可资产泡沫破裂后,银行坏账增加,企业投资受到拖累,经济增长长期乏力。
越南正在面对类似的风险组合:房地产和金融领域积累问题,本土工业配套又没有完全建立起来。如果资金不能有效流向技术研发和制造业升级,单靠土地开发和外资加工,很难支撑长期增长。
中国的发展经历恰好说明,人口和劳动力成本只能带来阶段性优势,完整的工业体系才是长期竞争力的来源。中国已经拥有41个工业大类,覆盖联合国产业分类中的全部工业门类。
从基础材料到高端装备,从动力电池到新能源汽车,国内企业能够形成广泛的产业协作关系。这种积累不是短期招商引资能够复制的。
2026年5月15日,世界银行发布越南经济报告,特别强调越南需要加强外资企业与本土企业的联系,提高生产率,让更多产业价值留在本国。
这句话其实点中了越南的短板。海外企业投资越多,不代表本土工业就一定越强,能否掌握技术、培养供应商、建立自己的产业体系,才决定未来的发展空间。
当年的日本拥有成熟的工业体系,尚且经历了资产泡沫破裂后的漫长调整。
越南如果继续过度依赖外资订单,又无法妥善处理金融风险,今后面对的困难恐怕只会更加复杂。工厂可以不断搬迁,资金也会寻找新的投资机会,但一个国家自己的工业能力,需要多年积累才能建立。