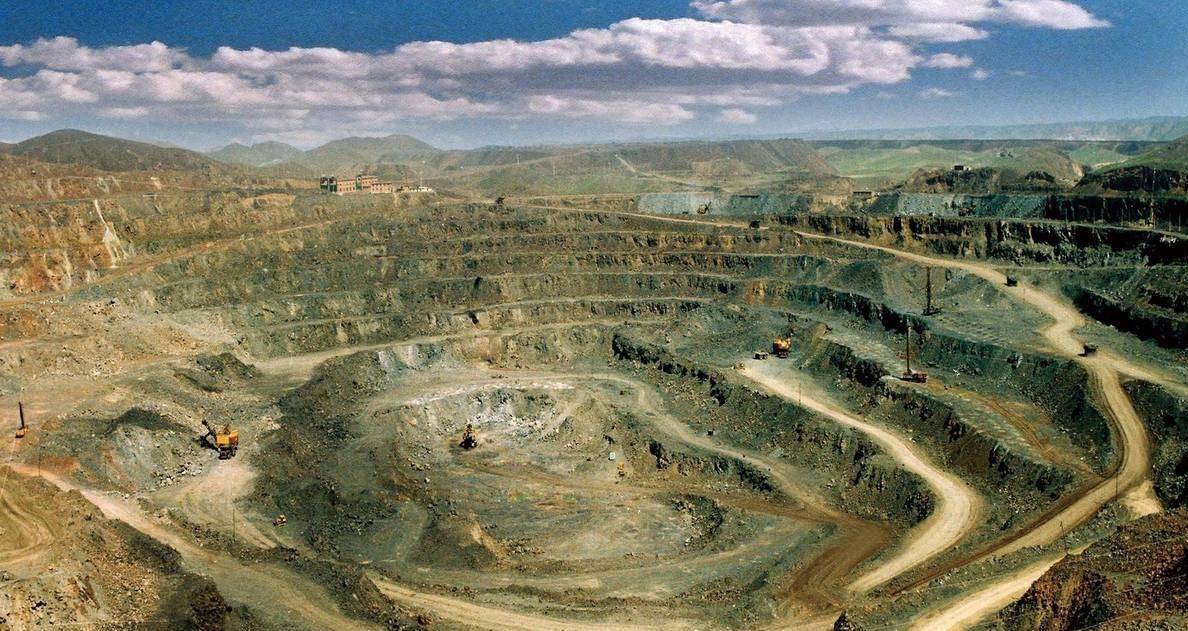
很多人都盯着稀土全球博弈,而老挝出台的矿业新政,正在改写整个东南亚关键矿产的游戏规则,核心一句话:不再简单卖矿石,逼着外资把深加工工厂建在老挝本土。
10月7日,老挝工贸部部长在第十届国会披露新版矿业总理令草案,重磅条款瞬间震动全球矿产圈。方案明确,即刻暂停审批所有新的稀土项目;同时规划在2030年之前,全面禁止稀土、镍、钴、钨等战略矿产的原矿出口。已经拿到开采许可的存量矿山,必须在2026年底前提交原矿出口逐年削减方案,慢慢压缩矿石直接外运的规模。简单理解,不是马上封死所有出口,而是设置过渡期,留给现有项目调整时间,但只采矿、直接拉走原矿的老路子,很快就要走到尽头。
这套政策思路,大家并不陌生,就是复制印尼镍矿的成功经验。过去很长一段时间,老挝坐拥稀土、镍等珍贵矿产资源,却只能停留在资源开采环节。外资拿到矿权,挖出来的原矿简单处理后直接运出国,高附加值的冶炼、分离、提纯环节全部放在境外。老挝只能赚取微薄的采矿收益,矿山开采带来生态压力留在本国,产业链最大的利润,全部被下游加工国家拿走。现在老挝想要改变这种资源廉价外流的局面,把加工环节留在国内,出口加工后的半成品,以此提升矿产收益,带动本土工业、就业增长。
新政里面设置了非常硬性的投资方准入门槛。想要参与老挝矿产项目投标,企业必须具备成熟矿产深加工技术和雄厚资金实力,还需要完整披露股权实际控制人,杜绝代持壳公司参与矿权交易。矿区出口通道强制安装实时称重设备,数据直接接入老挝财政部税务系统,全程监管矿石流向,同时严格落实环保ESG要求,没有深加工能力的企业,直接失去入场资格。这一点直接击中美欧日的软肋,这些国家近几年一直在老挝布局,计划采购原矿,回国搭建独立稀土供应链,但他们缺少成熟、低成本的稀土工业化分离技术,没有能力配套在老挝建设完整冶炼产线,单纯买矿的方案基本行不通。
不少网友第一反应会担心,老挝限制原矿出口,会不会冲击我国稀土原料供应。客观来看不必过度恐慌,老挝稀土原矿在我国稀土进口总量里占比并不高,国内原料来源是多元化布局,缅甸、澳洲以及国内本土矿源共同构成供给底盘,不会因为老挝政策出现断供危机。但对于已经在老挝落地的中资矿山企业,必须做出重大调整:要么在老挝本土配套建设冶炼分离产线,就地把原矿加工成稀土半成品再出口;要么调整项目规划,缩减开采规模。好在中国拥有全球最完整的稀土冶炼分离产业链与成熟环保工艺,相比其他国家企业,具备在老挝落地加工厂的技术条件。
但也要客观看清现实难题,老挝本身工业底子薄弱,电力供应、化工配套、产业工人储备都存在短板。建设稀土冶炼厂,不只是盖厂房,还需要配套废水处理、药剂回收等高标准环保设施,前期投入巨大,项目建设周期漫长。就算政策方向已定,本土加工产能落地也不是短短几年就能全部成型。如果配套跟不上,大量矿石开采之后无法就地加工,矿产开发的价值就很难释放,这也是老挝接下来推进新政要面对的最大考验。
放到全球新能源产业链大格局来看,稀土、镍这类战略金属,是新能源车、风电、储能、高端装备必不可少的原材料。越来越多资源国都开始学习印尼,出台政策限制原矿出口,倒逼外资落地加工产业,资源国不再甘心只做原料供应地。这意味着未来全球矿产供应链,会持续重构,单纯跨国买原矿的模式,会在越来越多资源国遭遇政策壁垒。
对于国内产业链企业来说,这也是一个重要提醒,海外资源布局思路要跟着转变。过去只想着拿矿权、运回国内加工的模式,风险持续走高。未来出海投资矿产,要提前考虑本地化加工的选项,提前做好多国家资源储备,分散单一矿源、单一国家政策变动带来的供应链风险。同时,这也会推动国内稀土行业持续技术升级,守住冶炼分离技术优势,维持我们在全球稀土产业链当中的核心地位。
当然,老挝这份文件目前还属于总理令草案,后续还有国会审议、落地细则完善等流程,执行力度、过渡期削减节奏还有一定不确定性。但政策大方向已经十分清晰,资源国追求产业链增值是长期趋势。老挝稀土新政,不是孤立事件,它预示着全球关键矿产的博弈,已经从争夺矿石资源,转向争夺冶炼、深加工产能落地的话语权。
资源不再只是简单挖出来卖出去,产业链的分配规则正在重塑。在这场新变局之下,拥有加工技术、环保能力、完整产业配套的市场参与者,才能在新一轮全球矿产格局里站稳脚跟。
稀土 老挝 镍 供应链