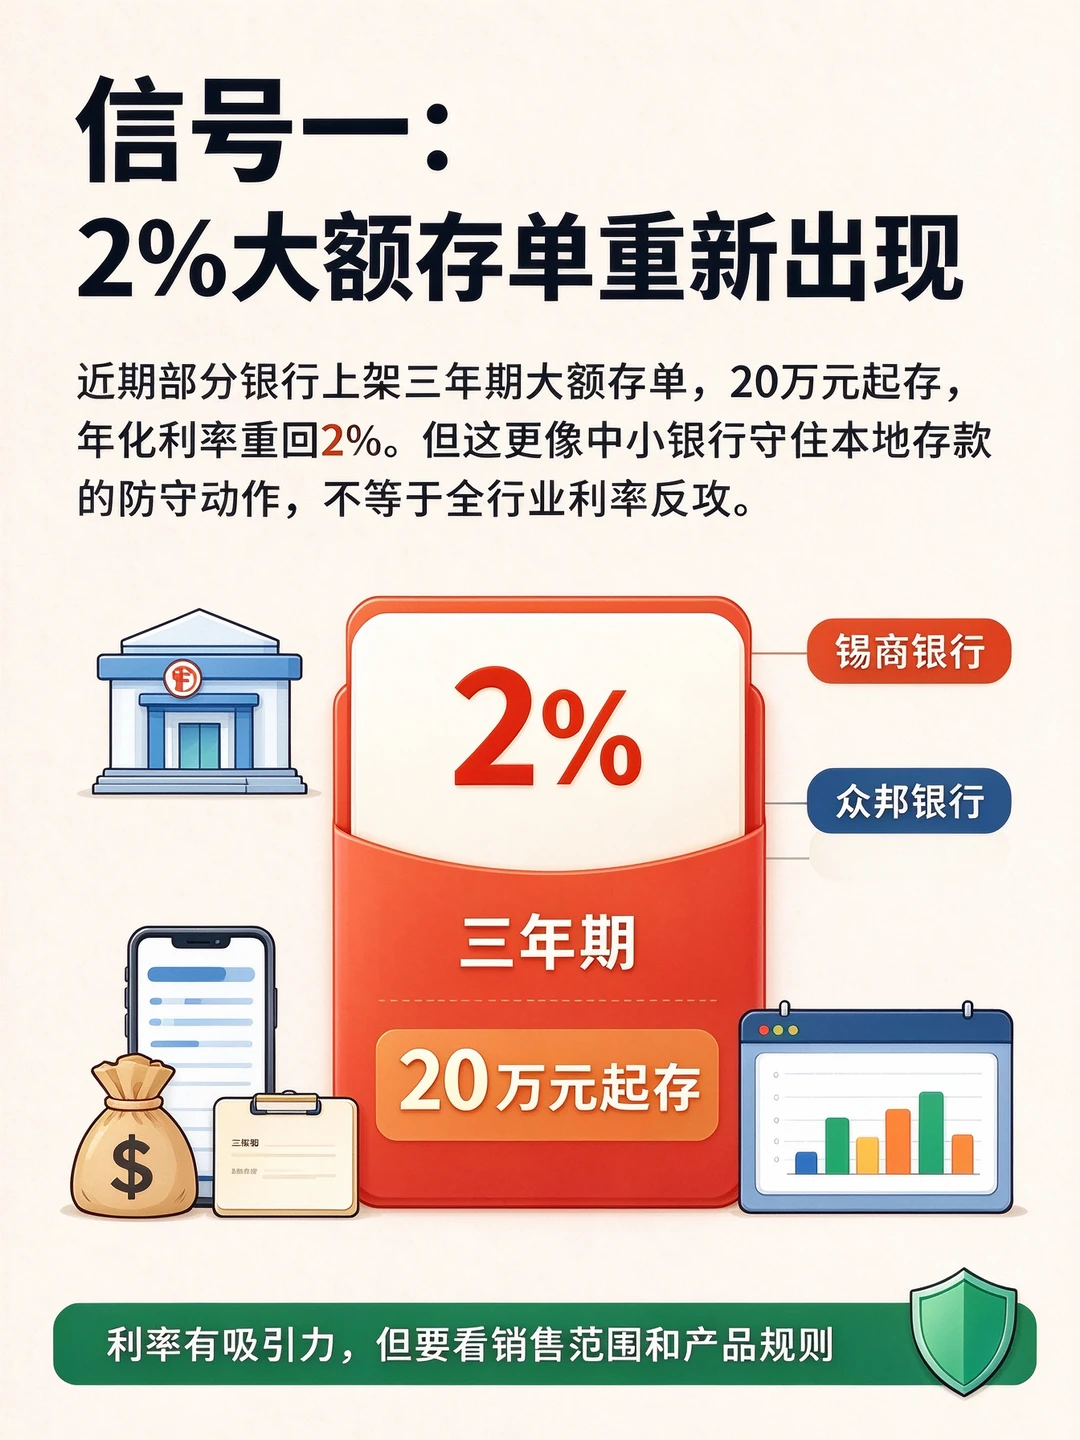
2%的三年期大额存单,你有多久没见过了?
锡商银行、众邦银行、邯郸银行最近齐齐上架,20万元起存,年化重回2%!
但我的判断是,这波加息诚意有限,更像一场防守,而不是反攻。
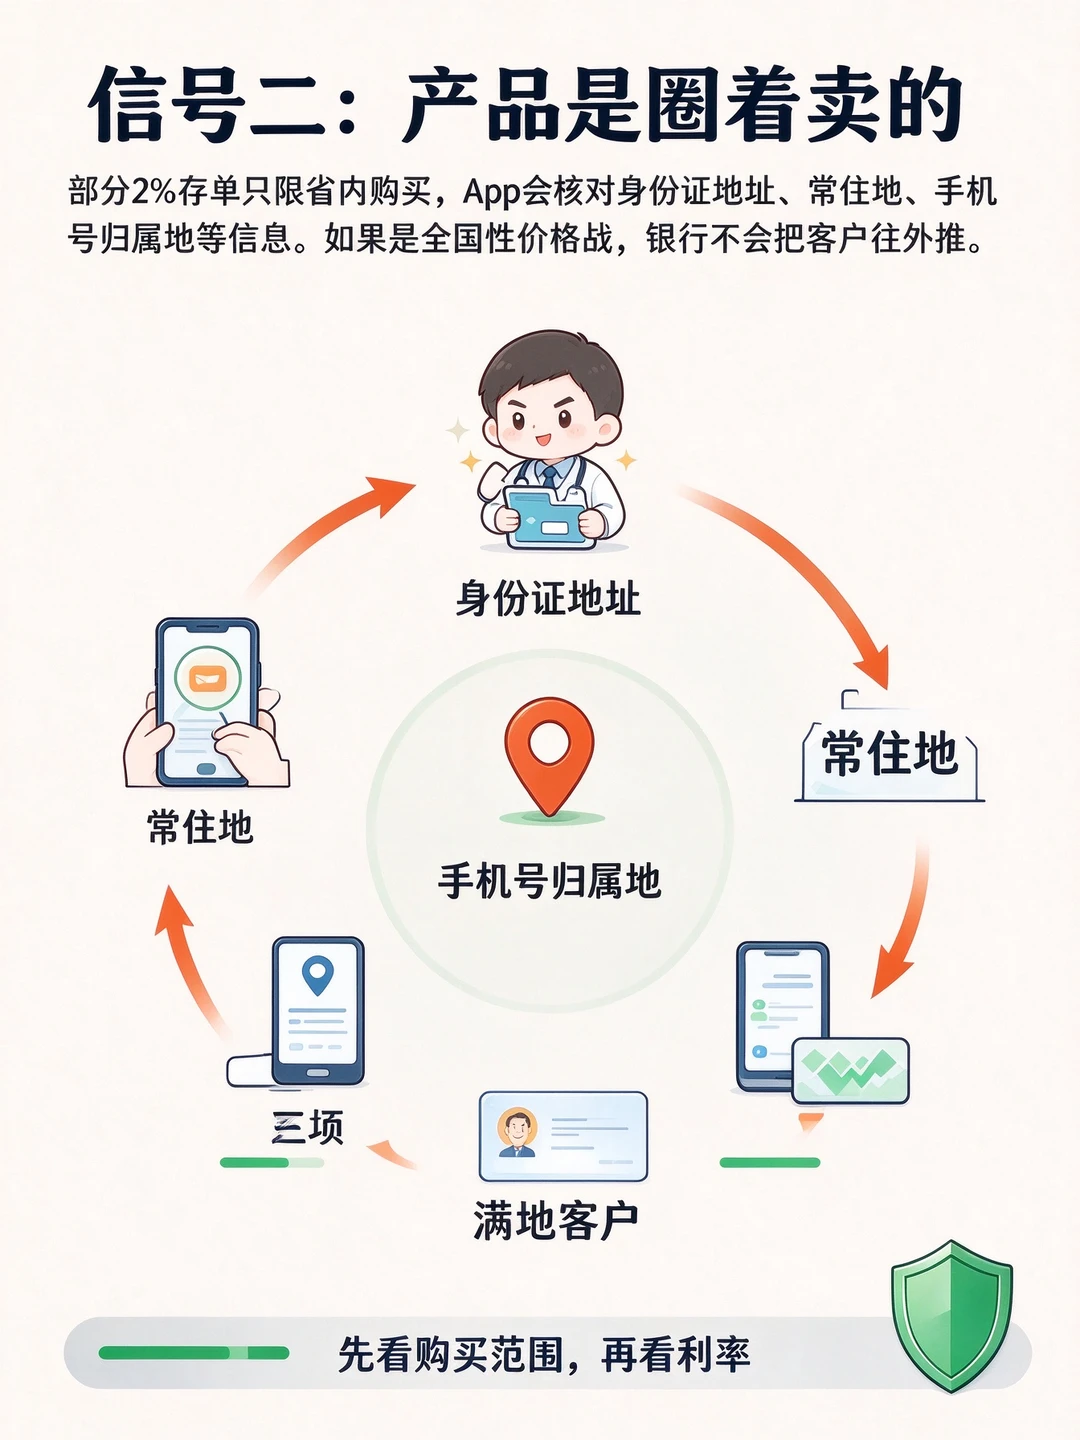
第一个信号,产品是圈着卖的。
锡商银行这款2%存单只限江苏省内购买,App自动核对身份证地址、常住地、手机号归属地等五项信息,满足三项才算本地客户。
真要是打价格战抢全国存款,谁会把客户往外推?
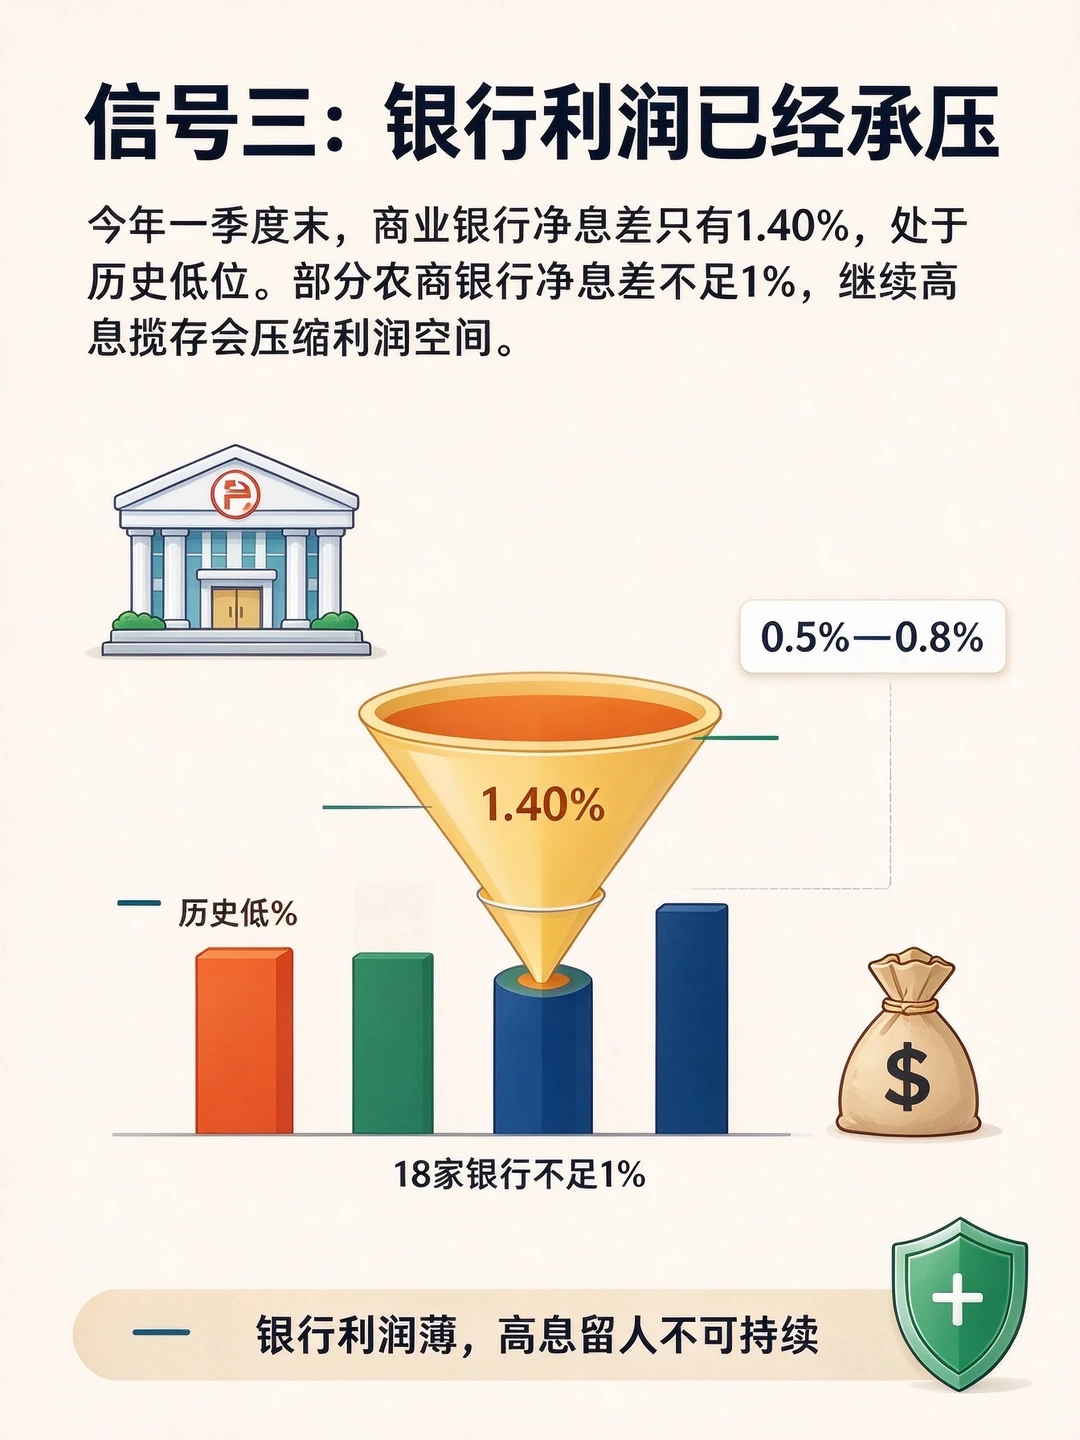
第二个信号,银行的利润已经撑不住了。
今年一季度末,商业银行净息差只有1.40%,创历史低位。
据企业预警通统计,18家银行一季度末净息差不足1%,山西榆次农商银行最低,仅0.24%。
山西榆次农商银行低到0.24%,孝感农商银行等5家在0.5%到0.8%之间。
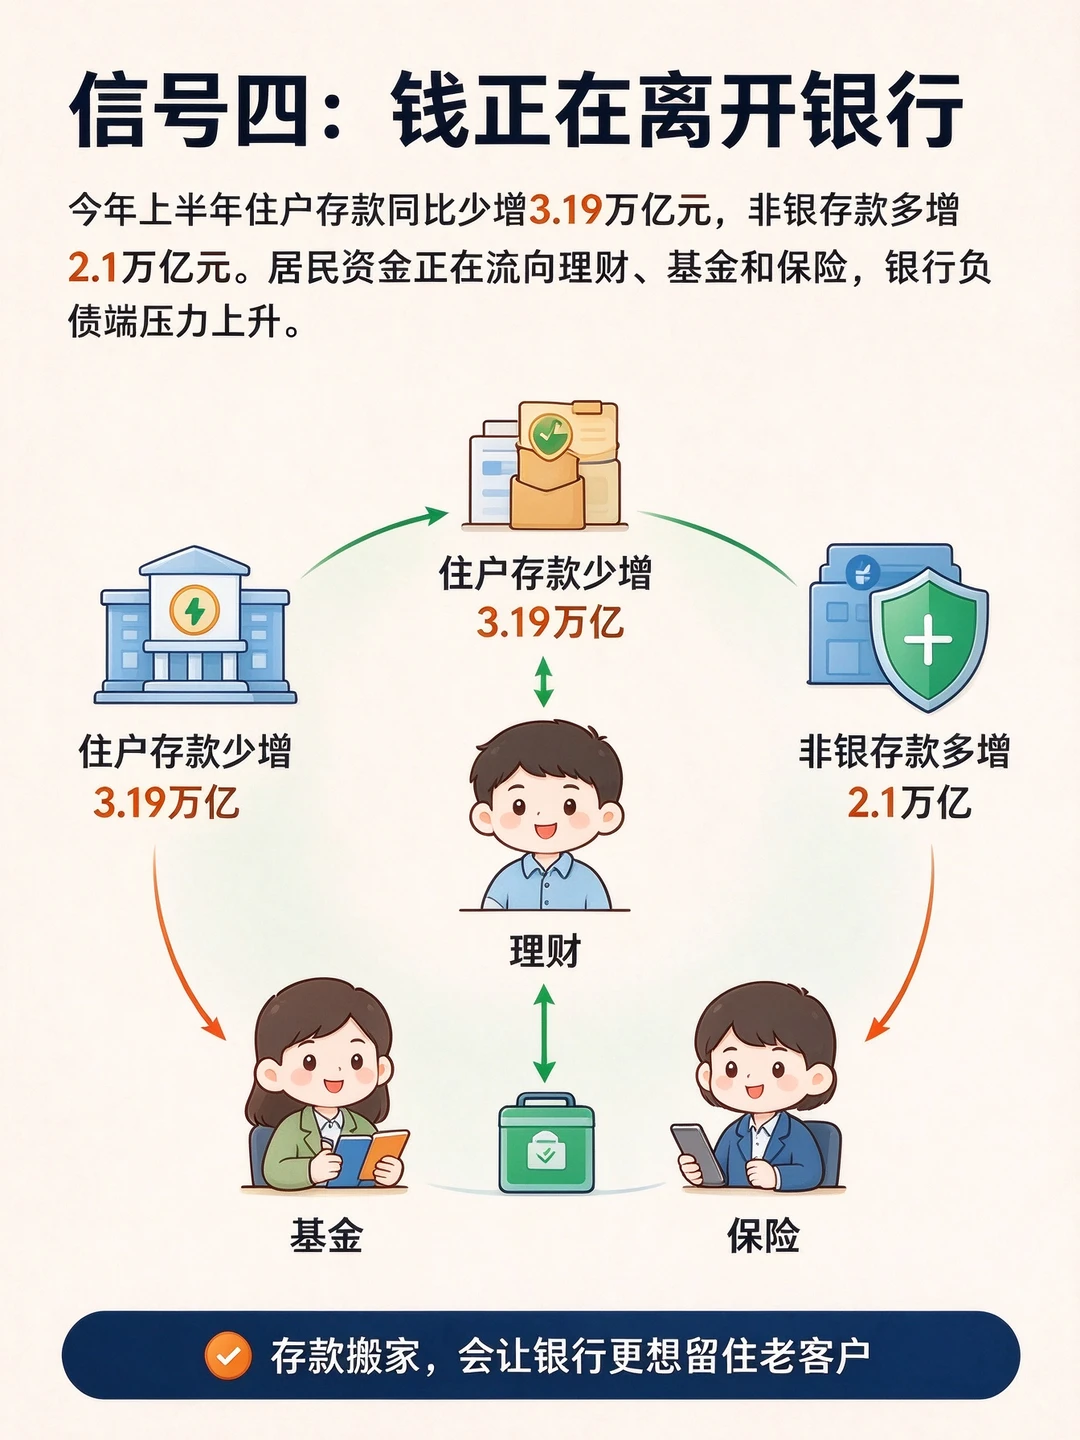
第三个信号,钱正在离开银行。
今年上半年住户存款增加7.58万亿元,同比少增3.19万亿元;非银存款多增2.1万亿元。
中金公司预计,2026年居民还会拿出2到4万亿元流向理财、基金和保险。
所以这2%的真相是,中小银行用自己微薄的利润,换老客户别走。
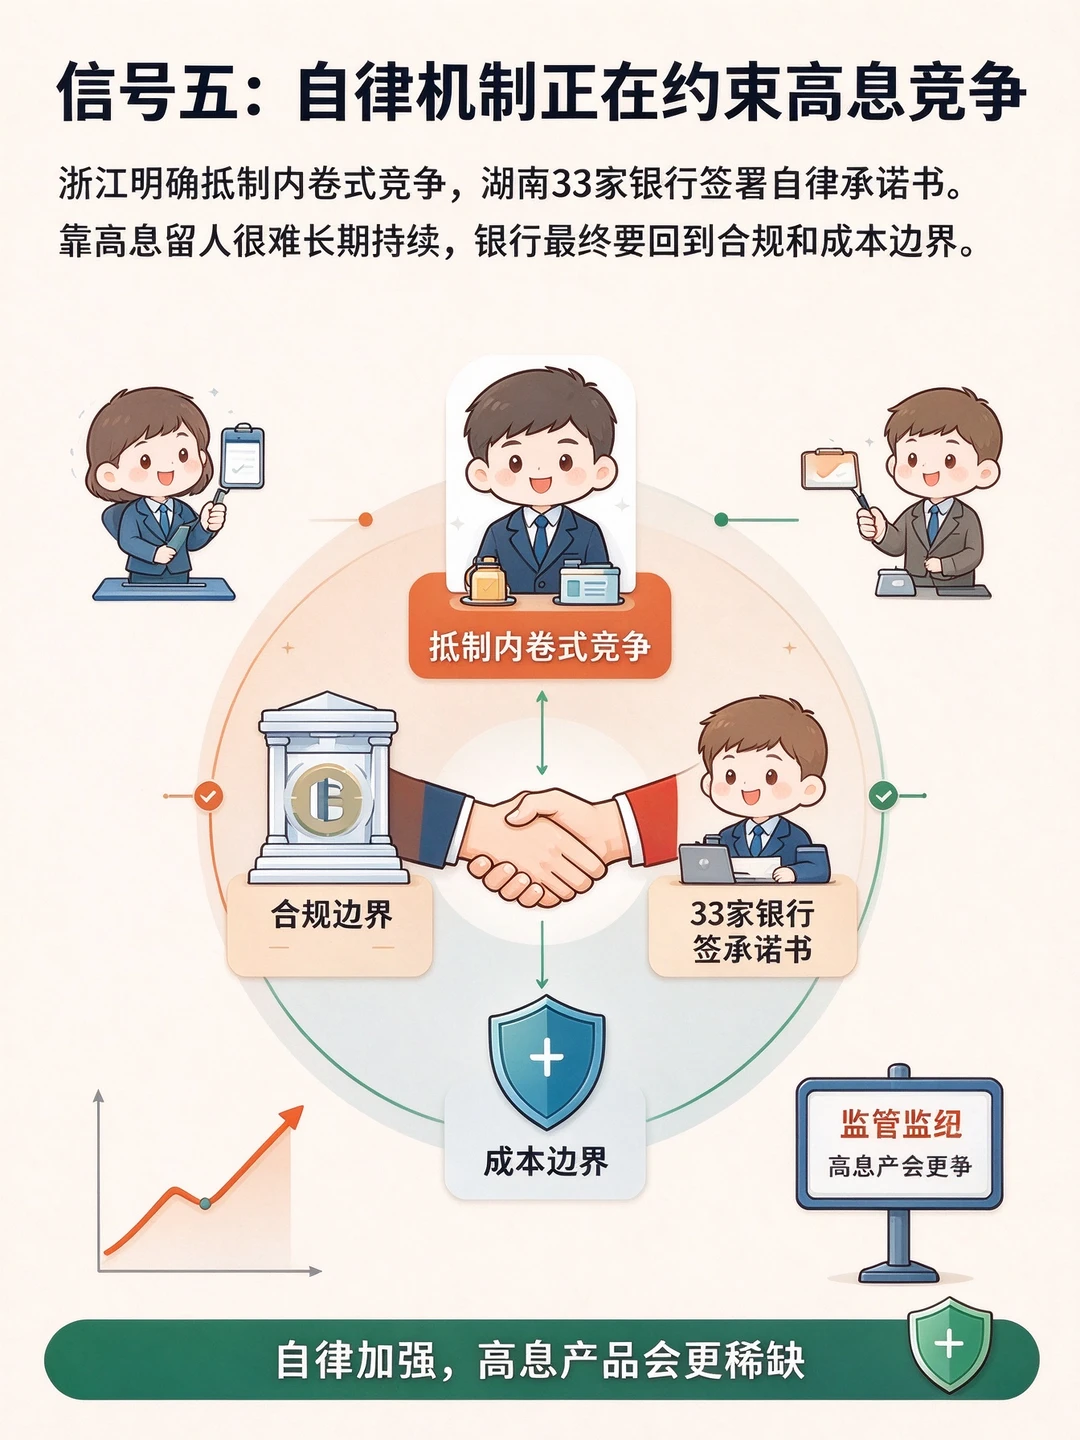
浙江省市场利率定价自律机制已经明确抵制内卷式竞争,湖南33家银行签了自律承诺书。
靠高息留人走不远。
对我们普通人来说,2%确实比1.8%香,但先看清三件事:够不够本地门槛、提前支取怎么算、是不是真存款。
想明白三到五年这笔钱有没有更好的去处,再掏钱不迟。
#储蓄 #银行 #锁定利率的重要性 #存款 #无风险利率 #可支配收入 #利率 #年金险 #资产保值增值 #理财