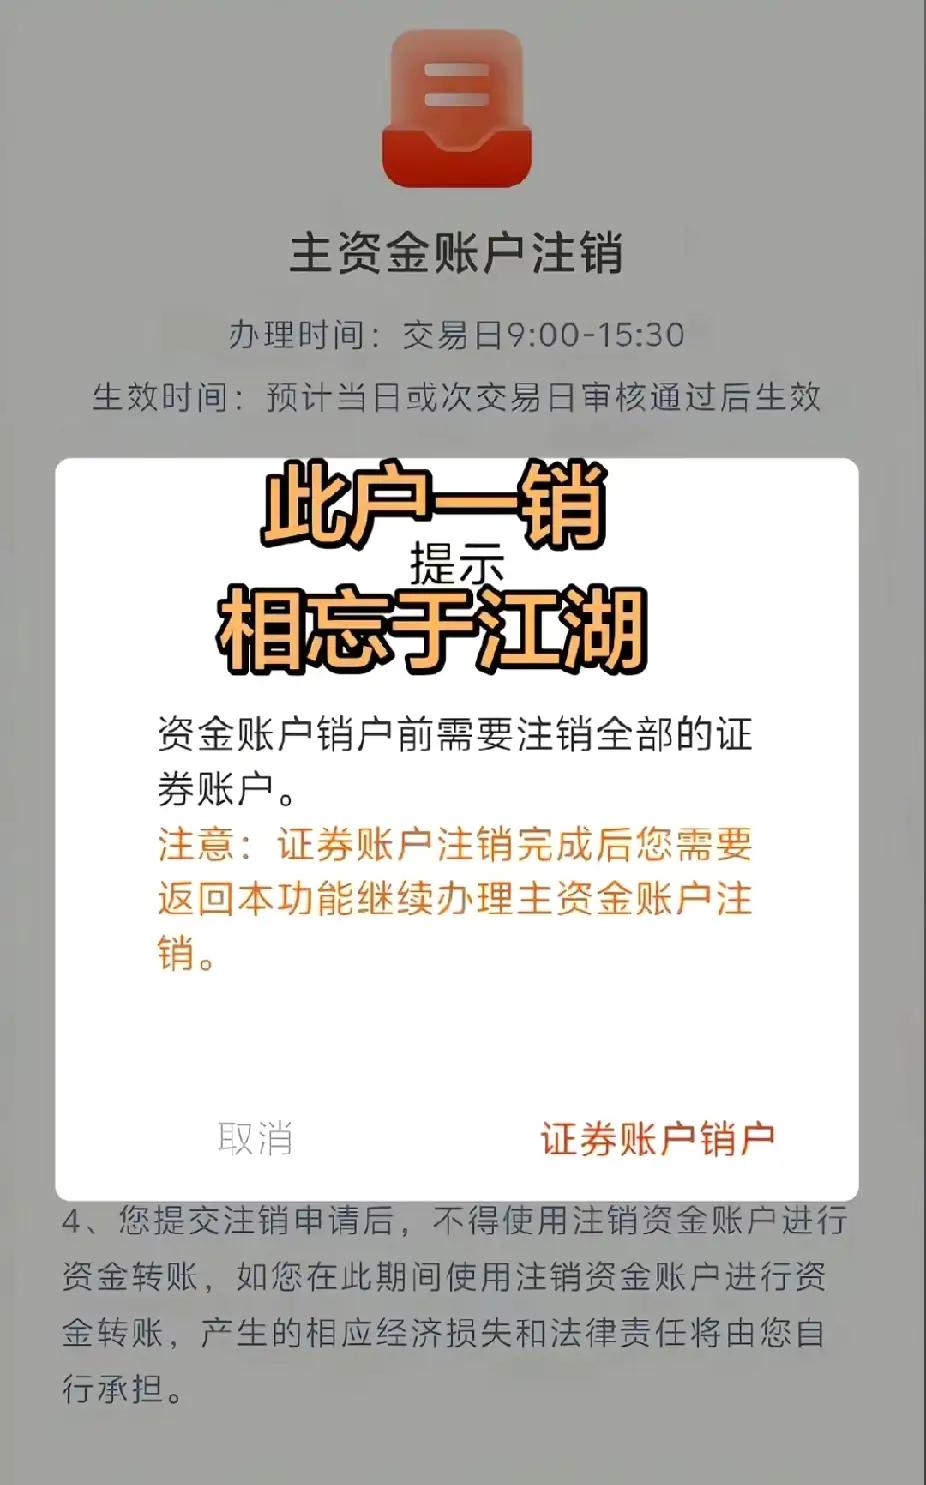
销户的人越来越多了。
有网友说曾经干实业,积攒了8年的积蓄170万投资股市,从2022年到2024年全部亏完还负债40多万,然后下决心销户离场,发誓永远不会再踏入股市!
我认为,“销户的人越来越多了”可以当成一种情绪表达,不能直接当成已经坐实的市场事实。
一个股民亏掉多年积蓄的故事确实让人难受,可一条帖子加上一串评论,证明不了整个市场正在出现“销户潮”。
一些文章提到,有网友干实业多年,攒下170万元,2022年至2024年投入股市后全部亏完,还背上40多万元债务,随后决定销户离场。
这个具体经历目前没有找到当事人身份、交易记录等可交叉验证的权威材料,我更愿意把它当作未经独立证实的个人叙述,不能写成已经确认的新闻事实。
有个数字很能说明问题,2022年、2023年上证指数全年分别下跌15.1%和3.7%,2024年又上涨12.67%。
三个年度表现连起来算,从2022年初到2024年末,上证指数累计跌幅约8%。
个别股票完全可能远远跑输指数,重仓单一行业也可能出现大幅亏损,可“170万元全部亏光”显然不能代表大盘表现。
更值得琢磨的是“亏完以后还负债40多万”。
普通股票现货交易里,股票跌到极端,损失上限通常就是投入本金;账户出现本金之外的债务,还要看有没有融资融券、借款炒股等杠杆安排。
证监会和上交所都明确提示,融资融券会放大收益,也会放大亏损,达到相关条件还可能触发强制平仓。
这个细节没有交代清楚,故事的风险性质就完全不同。
我觉得,这反而是这个故事最值得讨论的地方,170万元如果是一个家庭多年攒下来的钱,把大比例家庭资产集中放进高波动投资,本身就是很重的风险选择。
赚的时候可能觉得自己判断准,跌下来以后才会发现,账户里的每一次波动,都在和家庭现金流发生联系。
证监会的适当性规则也要求,投资者结合财务状况、投资经验和风险承受能力作决定。
再看“大家都在销户”这种说法,评论里的共鸣可能是真的,可评论区不是全国投资者的抽样调查。
几张截图很难证明“越来越多的人销户”。
公开数据给出的画面也没有那么悲观,中国结算数据显示,2025年期末投资者数量达到25067.29万,全年新增1386.95万。
这个统计口径是持有未注销、未休眠A股、B股账户的一码通账户数量。
至少从投资者总量看,把市场概括成“大家都在退出”并不准确。
我更愿意提醒大家注意“销户”这个词,一个投资者只有一个一码通账户,但同一市场可以开立多个A股账户。
关掉某一家券商的账户,不天然等于彻底退出资本市场;暂停交易,也不等于必须注销账户。
把这些概念混在一起,容易把个人选择说成整个市场的趋势。
至于“散户赚不到钱”,我觉得也不适合一棍子打死。
散户在研究能力、信息获取和交易纪律上可能存在弱项,可投资本来就有盈亏。
真正值得反思的,是有没有拿不能承受损失的钱去博高收益,有没有把短线交易当成固定收入,更有没有在亏损以后不断加码,只想靠下一次交易把上一笔亏损赚回来。
我不赞成看到亏损故事后就喊所有人“永远不要碰股市”,也不赞成行情上涨时鼓励普通人重仓追进去。
股票可以成为家庭资产配置的一部分,却不该成为生活的全部。能承受多大波动,才决定适合拿多少钱进场。
资本市场的投资者保护机制也在持续完善。
2025年证监会发布加强资本市场中小投资者保护的若干意见,围绕发行上市、交易监管、经营机构责任、退市和维权救济等环节提出23项措施。
市场要发展,投资者权益也要得到更充分的制度保障。
回到这位“170万元亏光”的网友,我觉得真正应该留下的,不是“股市太可怕,赶紧销户”,而是一个家庭该怎样面对高风险投资。
钱是怎么来的,能承受多大损失,有没有杠杆,资产有没有分散,这几件事远比一句“我看准了”重要。
如果一个人的投资已经影响正常生活,清仓、停止交易,让自己离开高风险环境一段时间,完全可以是理性的选择。
可一次亏损也不能推导出所有投资都没有价值。
理性看待盈亏,量力而行,远离非法荐股和高杠杆,把家庭生活放在投资收益之前,这才是更值得普通人记住的投资观。