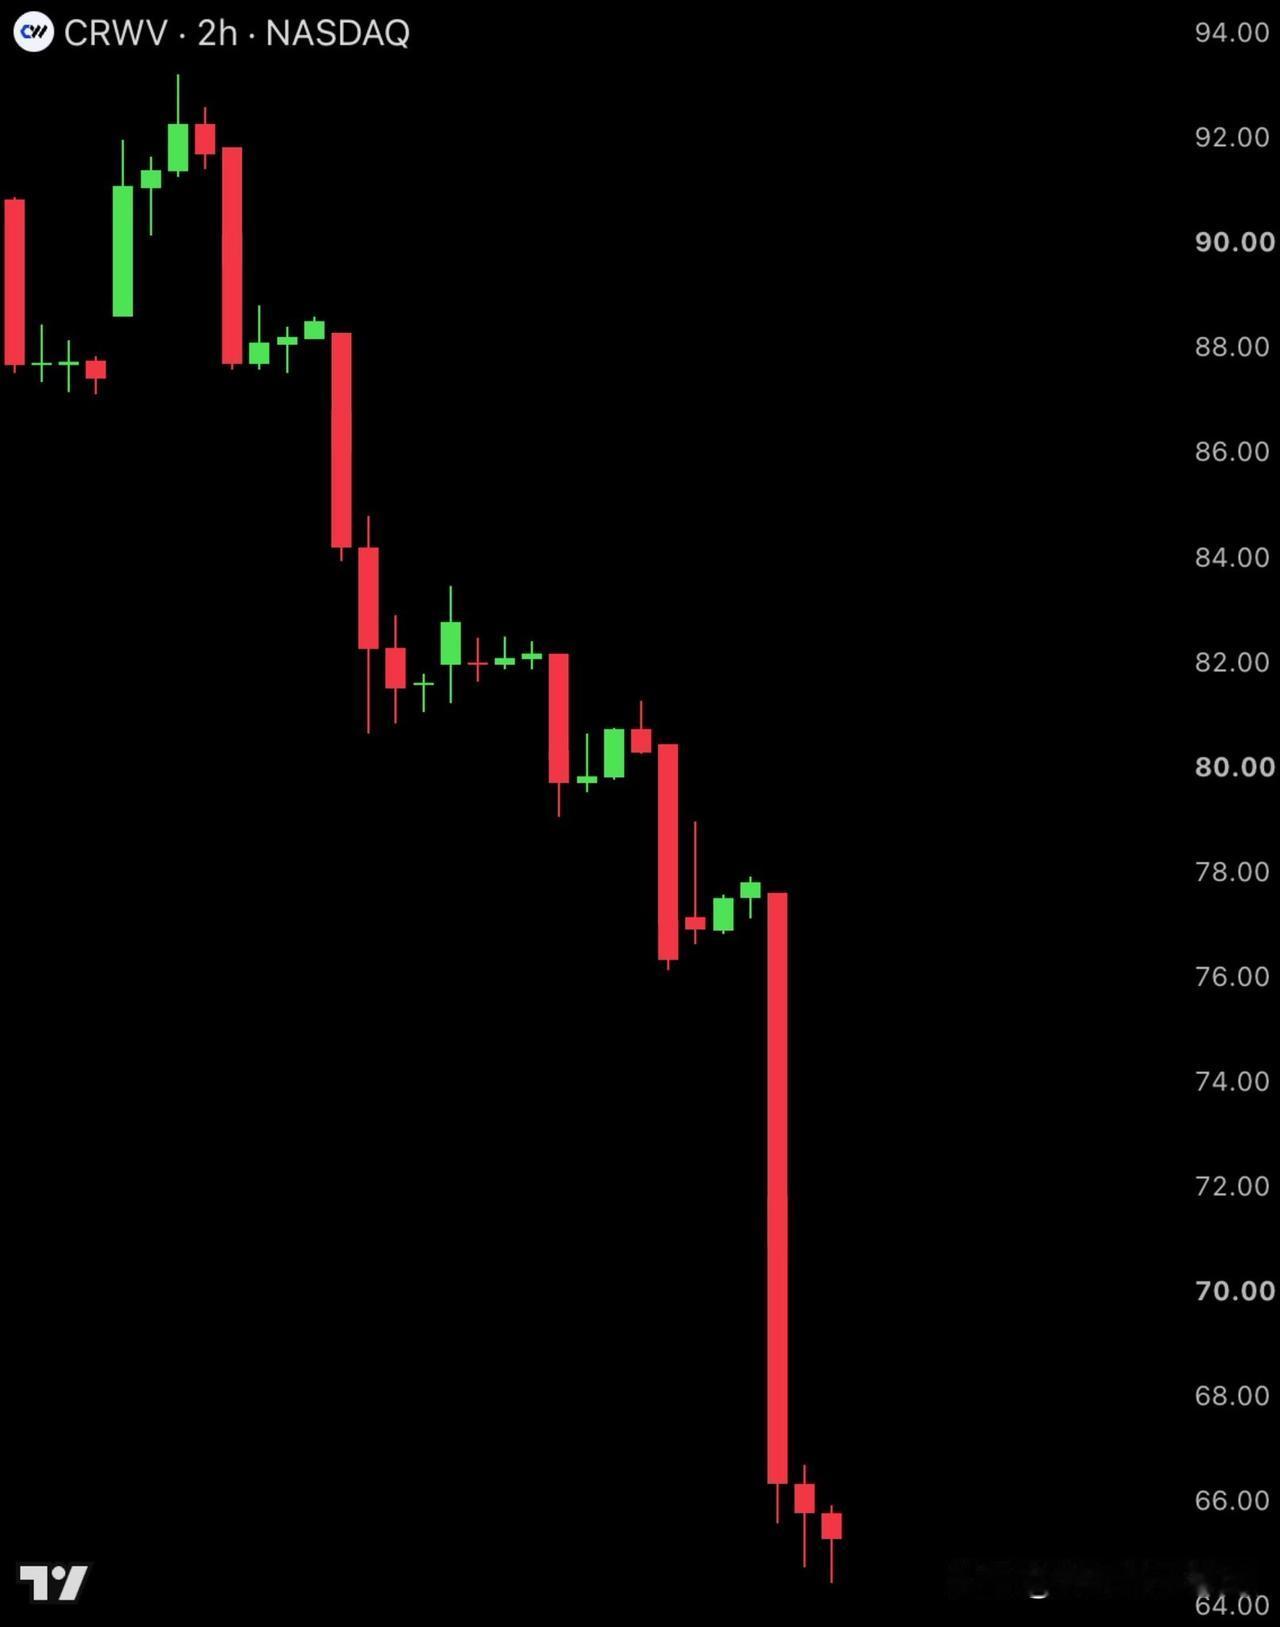
最近,AI算力公司CoreWeave摊上事了,股价一周暴跌约25%,连债券市场都开始拉响警报。它的五年期信用违约掉期(CDS)利差一度冲上1194.5个基点,创下历史新高。说得通俗一点,就是市场越来越担心它还不起债,甚至有人开始按照超过60%的违约概率给它定价。不过,这不代表它真的有60%的概率破产。
CoreWeave为什么曾经风光无限?关键是背后站着英伟达。英伟达不仅投了20亿美元,还持有约10%的股份,双方甚至签下了63亿美元的算力回购协议。简单说,如果CoreWeave有算力卖不出去,英伟达承诺购买一部分未售出的容量。黄仁勋也亲自站出来力挺,说CoreWeave每天都在变强,消息一出,股价短暂反弹近6%。
可问题在于,这家公司虽然生意增长很快,债务却高得吓人。它的债务总额超过400亿美元,今年预计还要亏损25亿美元。更麻烦的是,摩根大通预计,它可能要到2030年才能迎来自由现金流转正的拐点。
当然,CoreWeave手里还有巨额积压订单,AI算力需求如果继续增长,它仍有机会做大。但订单不等于现金,生意越大,也不代表钱就越好赚。
说到底,CoreWeave押注的是AI算力需求持续爆发。一旦需求放缓、融资成本上升,巨额债务就可能成为沉重包袱。英伟达的支持确实是它的底气,但也暴露出一个问题:当一家公司的命运如此依赖巨头输血时,它究竟是真正强大,还是暂时被风口托着飞?