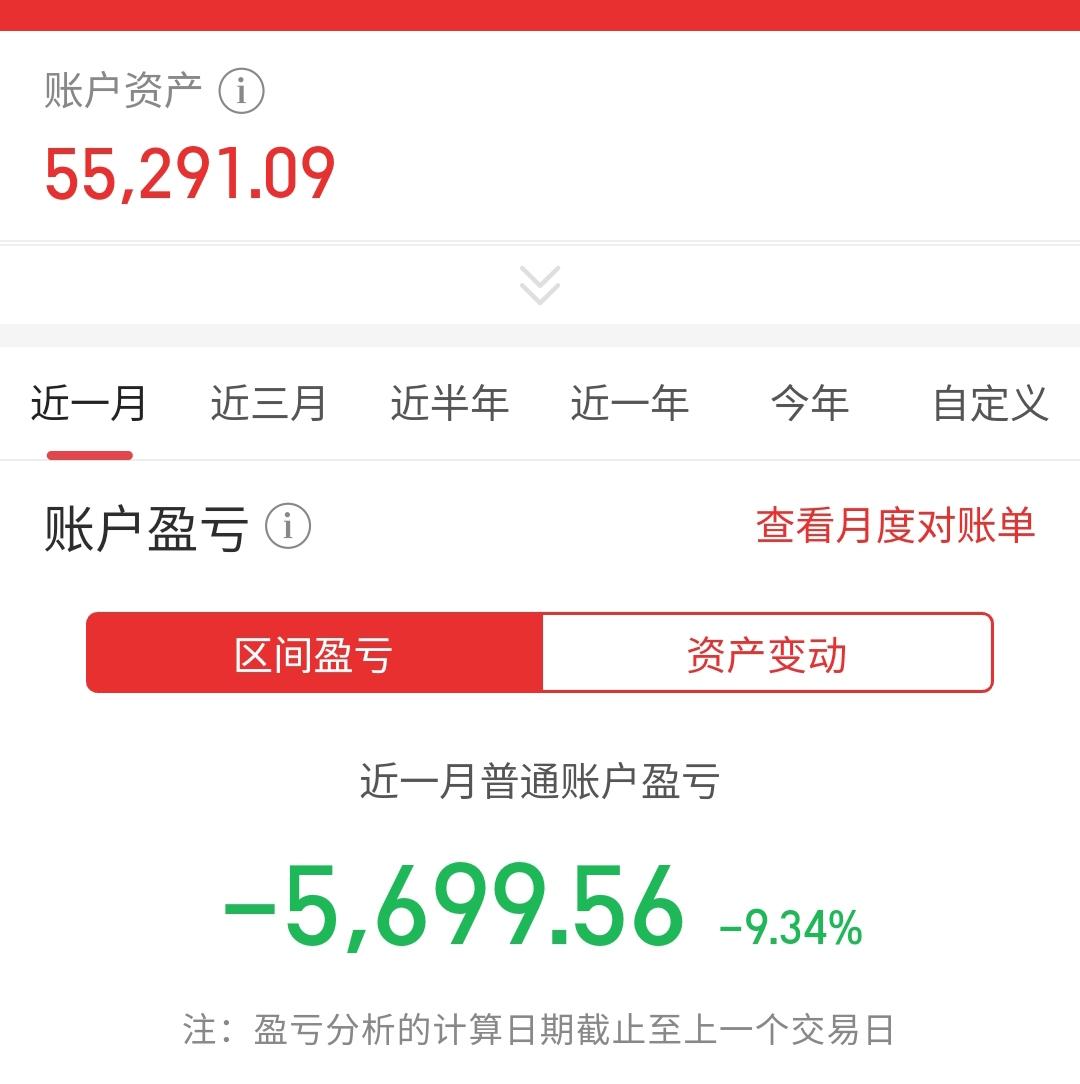
有网友说:现在非常后悔,炒股一年多,12万元亏损了6.5万元,账户目前反剩55291.09元,惨不忍睹,一年亏损50%以上,股市中有几个和我一样惨的。
其实,入市前最容易被忽略的一道题,是别人谈的机会,究竟适不适合自己的钱。
十二万元转进账户时,是本金;剩下五万多元时,人更容易惦记的,却是怎么把亏掉的钱拿回来。可就在这个时候,一道容易算错的账,往往会让人更加着急。
假定期间没有追加资金、取出资金,按十二万元和眼下余额计算,亏损约为53.92%。想靠剩下的钱回到十二万元,需要上涨约117.03%,还没有考虑后续交易费用。
也就是说,哪怕账户从现在开始翻一倍,也只有十一万多元,仍没回本。下跌和上涨的百分比,站在不同的本金上,分量完全不同。
把数字换得简单些:十万元跌掉一半,剩五万元;五万元再涨一半,只有七万五千元。亏损越深,恢复原来金额所需的涨幅越大。
这也是为什么,已经亏掉的钱,不能成为下一笔交易必须冒险的理由。市场不会因为谁赔得多,就给谁安排一次翻身的机会。
再看这十二万元。如果一个家庭每月扣除所有开支后,能存下两千元,那么攒够它需要六十个月,也就是五年。账户可以在短时间内大幅波动,重新攒钱却要靠一个月接一个月的劳动。
所以,判断一笔钱能不能进股市,先得看它在家里承担什么任务。
下学期要交的学费、按月要还的房贷、老人可能需要的医疗费,都有自己的使用时间。把这些钱拿去买股票,等于让确定要花的钱,去等待一个不确定的卖出价格。
即便买入的公司后来经营改善,也可能赶不上家里用钱的日子。到时候,股票还在下跌,账单已经到期,投资者就可能被迫卖出,把账面损失变成实际损失。
所谓闲钱,也不能只看今天有没有花出去,而要看一段时间内用不用得上,发生亏损后,会不会影响正常生活。
同样亏两万元,有人只是减少了一部分投资资产,有人却要为下个月的开销发愁。两个人买的是同一只股票,承担的生活压力可以相差很远。
开户时那份风险测评,问收入、债务、投资经验和能接受多大损失,问的正是这些问题。为了开通某项交易权限,把答案往“能承受高风险”上选,并不会让家庭真的多一份承受能力。
尤其要分清,想赚多少钱和能够亏多少钱,是两回事。觉得自己胆子大,也替代不了家庭收支表上的数字。
如果再借钱炒股,事情会更复杂。本金会波动,利息和还款日期却不会因为股价下跌而自动取消。越急着挣钱还债,越容易让下一次买卖背上更重的压力。
还有一种诱惑,专门对准了“我只想回本”的心思:找个高手替自己操作。
云南昆明的陈女士就付出过沉重代价。2022年,她联系了一名在网上宣传理财能力的财经大V,把股票账户交给对方打理。九个月间,账户从三百三十六万元变成只剩十八万元,亏损约95%。
亏损扩大过程中,对方还表示能够把钱赚回来。到了2024年9月,昆明中院作出二审判决,认定受托人存在过错,酌定由其承担40%的赔偿责任。
从相信能力,到等待回本,再到打官司,这条路说明,把希望寄托在别人一句保证上,可能让已经发生的亏损继续扩大;事后维权,也不意味着损失能够全部追回。
即使始终自己操作,也要看清到底买了什么。公司靠什么赚钱、有没有持续亏损、债务压力怎样,这些都比群里喊得热不热闹更值得弄明白。
一家公司的业务有前景,也不能直接推出它的股票在任何价格都值得买。买得太贵,未来的增长可能早已被股价提前算了进去。
分散投资同样需要动脑筋。买了五只股票,如果全挤在同一个行业里,遇到共同的行业冲击,仍可能一起下跌。分散能够降低部分风险,却不能消除整个市场波动的影响。
至于已经大幅亏损的账户,与其立刻寻找下一只“翻倍股”,更有用的是把交易记录摊开:买入理由是什么,后来有没有变化,是否总在上涨后追进去,又在下跌后急着换一只。
接着再把家庭账本摊开,看看近期必须支付多少钱,收入是否稳定,剩余资产还能承担多大损失。弄清这些,才谈得上判断下一步。
继续持有、减少投入或者暂时退出,都需要结合具体情况;“一定死扛”和“赶紧加钱补仓”,都不能替每个家庭回答问题。
回到这位网友的后悔,最值得带走的教训,是买入之前就把钱的用途、期限和承受范围想明白。别人能等待的机会,自己的生活未必等得起;留下足够的钱应对日子里的事,投资才有回旋余地。