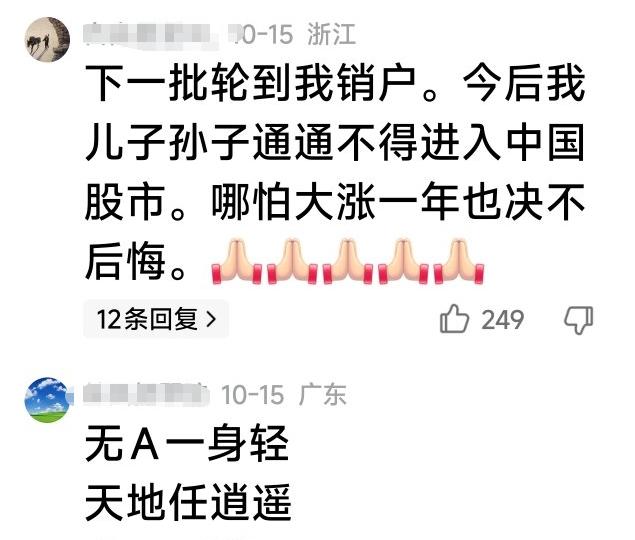
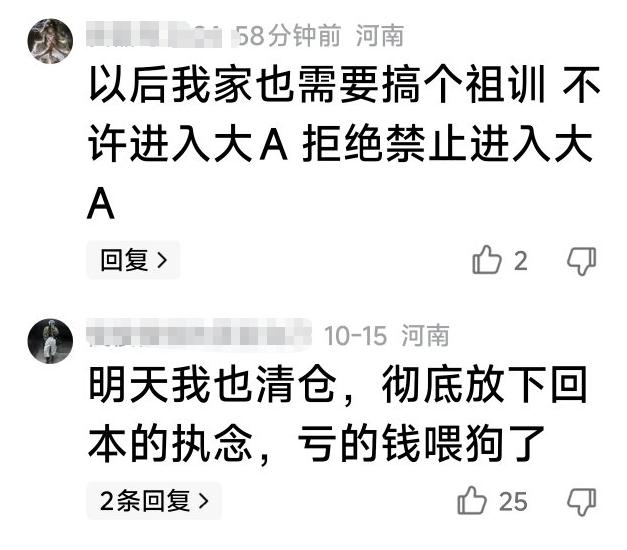
销户的人越来越多了?
有网友说曾经干实业,积攒了8年的积蓄170万投资股市,从2022年到2024年全部亏完还负债40多万,然后下决心销户离场,发誓永远不会再踏入股市!
没想到这位股友的吐槽,竟然引来了广大网民的一致认同。
这段话最让人心里一沉的,是“8年”和“负债”放在了一起。前者代表积累,后者意味着,即使停止交易,往后挣来的钱,也得先拿出一部分填旧账。
按这段自述计算,8年攒下170万元,平均一年要结余21.25万元,一个月接近1.77万元。这里说的是扣掉生活、经营等开销后留下的钱。对靠实业一点点积累的人来说,这笔钱背后,是多年劳动换来的余地。
它可以让生意周转不畅时多撑一阵,也可以在家人生病、收入中断时,保住日常生活。一旦全部压进股票账户,原本承担不同用途的钱,就一起跟着行情起落。
把时间拨回2022年,市场确实经历了明显调整。那一年,上证指数下跌15.13%,深证成指下跌25.85%,创业板指下跌29.37%。
到了2023年,上证指数又下跌3.70%,深证成指下跌13.54%,创业板指下跌19.41%。连续两年的压力,对持仓不合适、用钱又着急的人,是很难熬的考验。
但2024年,行情又发生变化,上证指数全年上涨12.67%,深证成指上涨9.34%,创业板指上涨13.23%。同样是这三年,不同股票、不同买卖时间,最后的结果可能相差很远。
这也解释了一个容易让人憋屈的现象:指数涨了,自己的钱却没回来。指数包含许多股票,账户里可能只有几只;上涨发生在某个阶段,自己却可能已经卖掉,或者买在上涨之后。看到市场回暖,和拿到投资收益,中间还隔着具体的持仓与交易。
亏损之后,还有一道算术题特别扎心。
100万元亏掉一半,剩50万元,要回到100万元,需要上涨100%;如果亏掉80%,剩20万元,就得上涨400%才能回本。损失越深,剩下的钱承担的翻本任务就越重。
这时候,如果把“必须赚回来”放在每一次买卖前面,就容易陷入一个圈:亏了不甘心,追加投入;反弹一点,又嫌赚得太少;听见新的热点,再把希望搬过去。原本该判断公司值多少钱,后来却只盯着自己还差多少钱。
可股票价格不会照顾谁的成本。买入价对账户主人很重要,对上市公司的经营和整个市场,却没有这样的约束力。
尤其值得警惕的是,从积蓄亏损走到背上债务,中间多了一层借钱的风险。
拿自己的钱买普通股票,损失主要落在投入的本金里;借钱入市,还要按约定偿还本息。假设自己有50万元,再借50万元买股票,总共持有100万元,股价下跌30%,损失就是30万元,相当于自有资金损失60%,还没算利息。
如果涉及证券融资,还可能遇到追加担保物、强制平仓。行情将来会不会反弹,是未来的事;眼前能不能满足合同要求,却会决定持仓还能不能留住。借来的钱,把等待的代价也加进去了。
所以,“做生意挣过钱”不能自动变成“炒股也能挣钱”。做实业熟悉的客户、成本、账期和销路,能帮助人判断自己手上的生意;换成一家陌生上市公司,仍得重新理解它的盈利、负债和竞争处境。
勤劳能增加劳动所得,却不能保证买下的股票上涨。过去挣到的钱越辛苦,越需要认真想清楚,自己究竟能承受多大的损失。
再看市场的另一面:2024年新增投资者1274.28万,年末投资者数量达到2.37亿,比上年增长5.69%。同一个市场,有人进入,也有人选择结束自己的交易生活。
新增人数、账户数量、实际交易人数,各有各的含义。有人开着账户长期不交易,有人更换券商后注销旧账户。衡量市场参与情况,需要把时间和统计口径放在一起,评论区的情绪则更适合用来理解人的感受。
对选择离场的人,也没必要急着扣上“输不起”的帽子。如果交易已经影响睡眠、工作和家庭开支,停止继续投入,先恢复稳定收入、梳理债务和必要支出,本身就是一次生活上的调整。
当然,讨论投资损失,也不能只要求普通人反省。投资者需要真实的财务信息、公平的交易秩序和有效的权益保护。2024年资本市场新“国九条”明确要求严肃整治财务造假、资金占用等违法违规行为,健全退市过程中的投资者赔偿救济机制。
市场要留住人,需要让认真看公司、守规则的人,拥有值得信任的投资环境。
回到那句“永远不会再踏入股市”,旁观者最该记住的,是把积蓄变成账户数字之前,先想清楚它在生活里的用途。买股票可以是一种选择,保住家庭正常运转所需的钱,同样是一种选择。