10月巴黎车展:欧洲工程师蹲在中国车旁掏卷尺,十五年前狼堡那一幕彻底反过来了
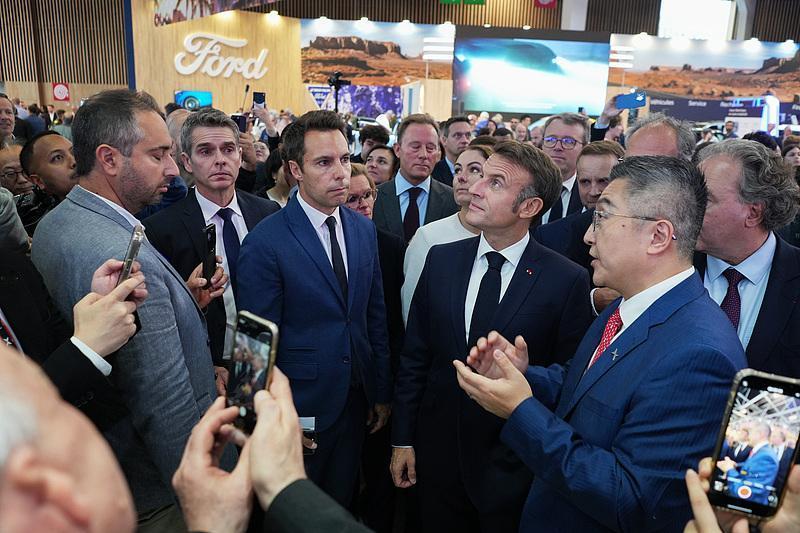
10月12日,巴黎凡尔赛门展览中心。
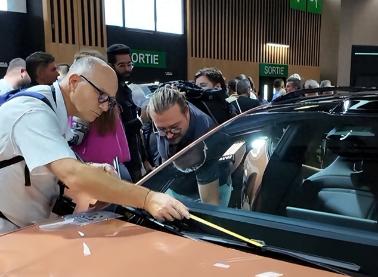
一个德国口音的工程师蹲在比亚迪海狮07旁边,手里那把卷尺从翼子板缝隙一直拉到门板下沿,嘴里念念有词,旁边同事拿着本子记数据。
不远处,另一个穿着雷诺工装的人正趴在零跑B10的后备箱开口处反复测量进深。
这画面太熟悉了,十五年前,中国工程师在狼堡大众总部干的就是这活。
中国外交部发言人林剑在车展开幕当天的例行记者会上,被问及中欧汽车产业关系时明确表态,中方支持企业按照市场化原则开展互利合作,同时强调“中国新能源汽车的竞争力是干出来的,不是补贴出来的”。
这话定调很准,先把规矩说清楚。
真正有意思的,不是中国车占了展台多少面积这种一眼能看出来的事。
据新华社报道,本届巴黎车展有16家中国车企携25个品牌参展,主办方公布的整车展商总数是59家,中国品牌占比达到37.3%,比东道主法国和德国加起来还多5家。
两年前这个数字还是9家品牌,翻了一倍不止。可数字是死的,人是活的。欧洲工程师掏卷尺这个动作,暴露的东西比展台面积大得多。
说实话,卷尺这件事得拆开看。
欧洲消费者拿卷尺量车,那是真准备掏钱。欧洲老城区街道窄、车库小,他们得确认这车能不能塞进去、婴儿车能不能放进后备箱。
这说明中国车已经进了普通欧洲家庭的购买清单,不是来看看热闹的。但工程师拿卷尺,性质完全不一样。
那是一群在汽车工业里干了半辈子的人,在用最原始的方式承认一件事:这东西我得研究研究,因为我看不太懂了。
中国车的门板冲压工艺、缝隙均匀度、线束布局逻辑,这些东西以前是欧洲人定义的标准,现在他们得反过来量。
然后就得说说欧盟那套关税的操作了,2024年10月,欧盟正式对中国产电动汽车征收反补贴税,比亚迪17%、吉利18.8%、上汽35.3%,叠加上10%的基础关税,综合税率最高到45.3%。
表面上看这是欧洲在“防守”,用关税筑墙把中国车挡在外面。可到了2026年1月,事情拐了个弯。
中欧双方谈出了一个“价格承诺”机制,用最低进口价格替代反补贴征税,说白了就是中国车企主动把出口售价抬上去,欧盟把税免了。
这个反转很有意思:原本要交给欧盟财政的关税,变成了企业自己的利润留存。
摩根士丹利估算过,中国电动车在欧洲的平均售价比国内高了差不多一倍多,德国波鸿汽车研究中心的数据显示加价幅度平均达到118%。
欧洲想用关税挡车,结果中国车在欧洲卖得更贵、赚得更多,品牌形象还往上走了一截。这算盘打得,响是响了,就是没打到想打的地方。
不过要说中国车企只是来卖车的,那也看浅了。
零跑和Stellantis的合作是个标志性事件,零跑B10在西班牙萨拉戈萨工厂正式投产,用Stellantis的闲置产能造中国车,卖到欧洲各地。
长安汽车在欧洲已经投了11.8亿欧元,设了8家子公司,计划2028年实现18万辆的欧洲基地产能。
比亚迪在匈牙利塞格德建厂,上汽在西班牙加利西亚建厂,自2023年9月以来中国车企宣布的欧洲本地化生产项目已经有10个。
这就不是简单的出口了,是把供应链、就业、税收都嵌进欧洲本土去。
欧洲那些老工厂缺订单、缺产能利用率,中国车企带着技术和产品进来把产线跑起来,各取所需。说白了,体系化落地和临时卖车,完全两个量级的事。
五年前中国品牌在欧盟电动汽车市场的份额不到1%,2023年到了8%,2026年春天攀升到9.8%,纯电市占率首次突破15%。
2025年全年中国对欧洲汽车出口151.1万辆,欧洲已经是中国汽车出口唯一突破150万辆的地区。
这些数字背后是产业链在动,不是几场车展能撑起来的。
欧洲工程师掏卷尺量的那些缝隙和轴距,他们心里清楚,差距不在某一款车上,在整条链子的响应速度和成本结构上。卷尺量得出尺寸,量不出背后的东西。
坦率讲,这一幕确实让人感慨。十五年前中国工程师在狼堡量高尔夫的时候,是在补课。今天欧洲工程师在巴黎量海狮07和B10的时候,是在追赶。角色换了,但游戏还没结束。
欧洲车企在底盘调校、品牌积淀、全球渠道上仍有底子,中国车企的本地化才刚起步,欧洲工厂的产能爬坡、劳工磨合、供应链本土化,每一关都得实打实地过。
卷尺能量出差距,但量不出结局。欧洲人接下来是会选择继续拿尺子量,还是干脆坐下来谈怎么一起把产线跑起来?