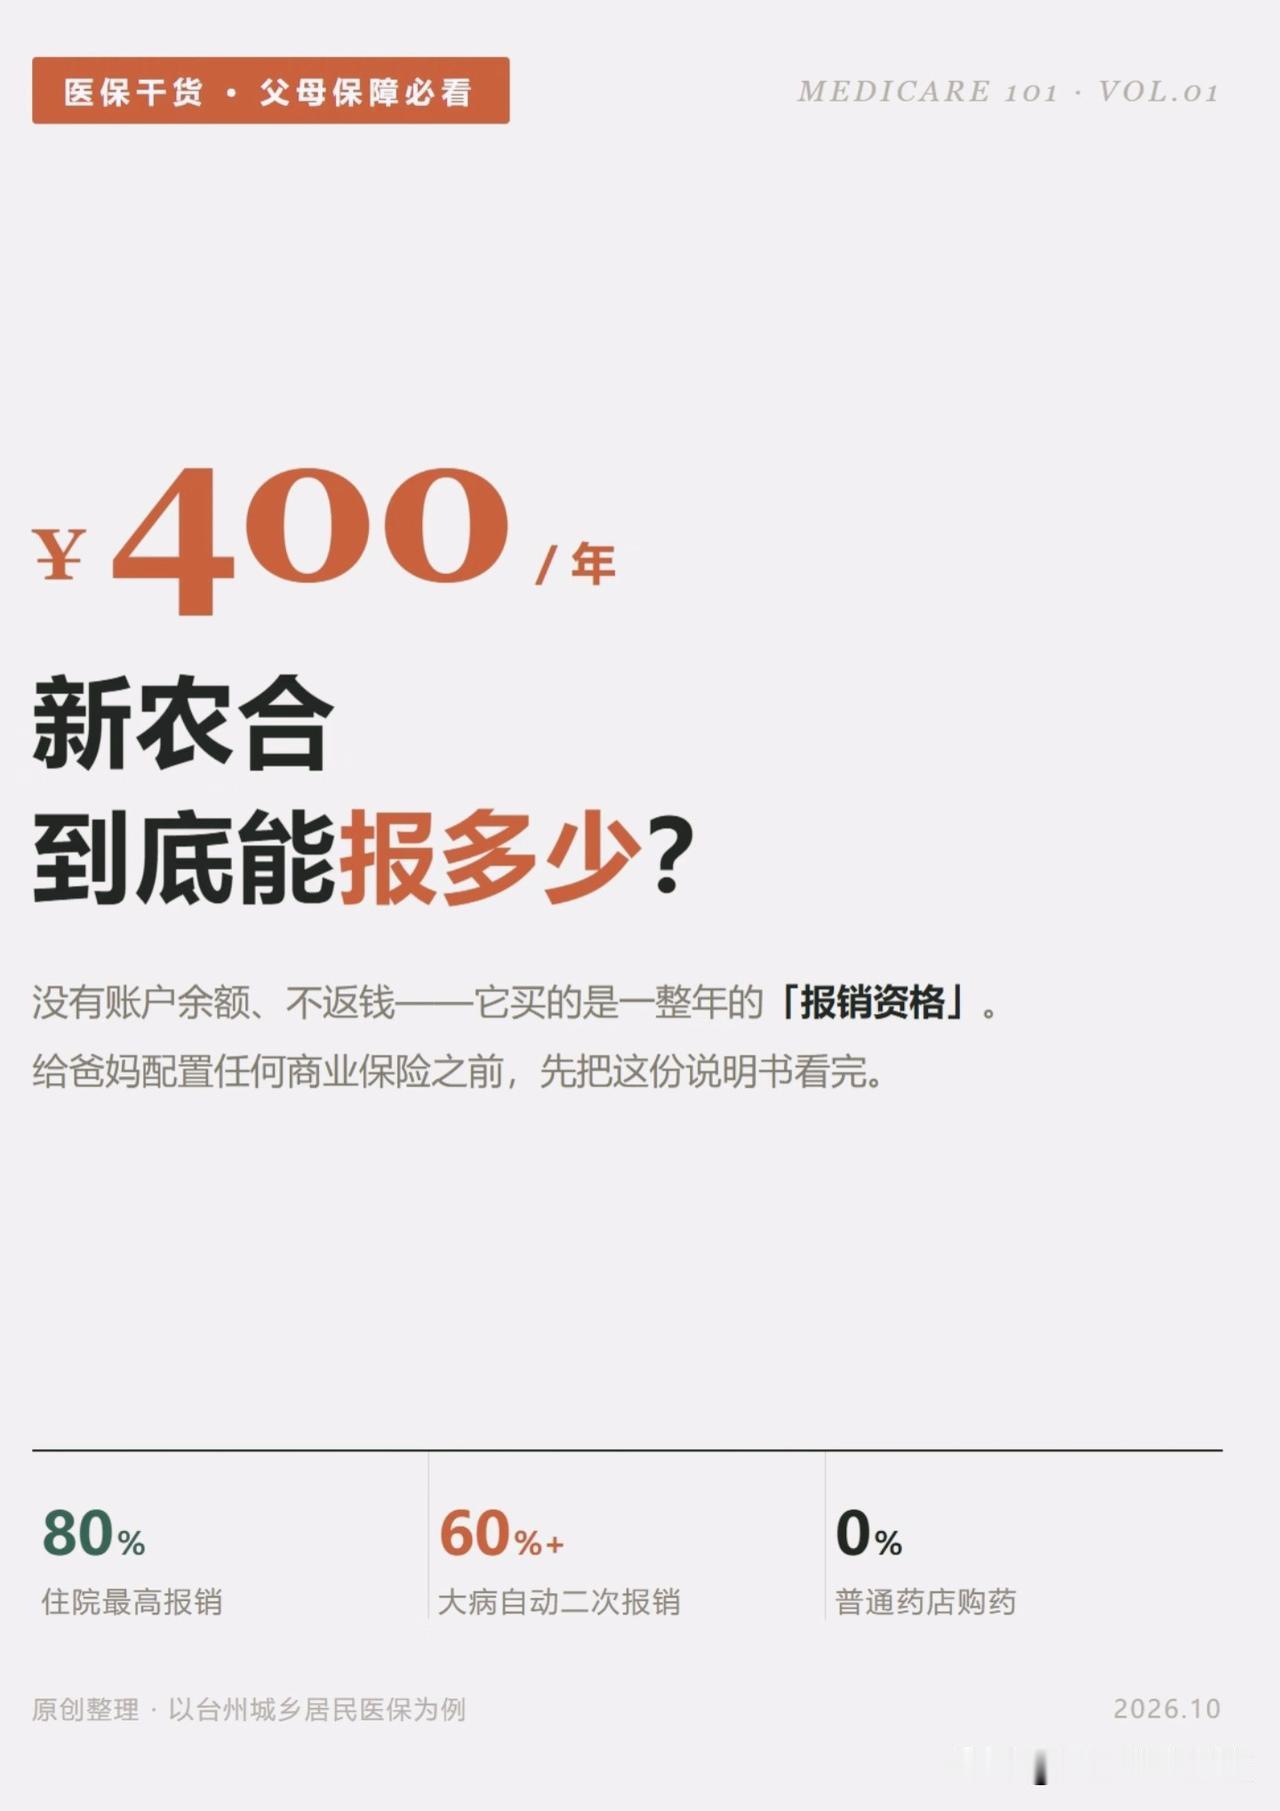
一年交400元的新农合,到底能报销多少?很多人一直没用明白!
🔎💡先说一个最大的认知误区:
不少朋友以为交了新农合(城乡居民医保),卡里会有钱,可以随便去药店刷卡买药。
其实并不是!400元买的,是一整年的报销资格,并不是储蓄账户。普通药店买药,正常情况下是不报销的。很多人就是因为这个误解,白白生出了期待落差。
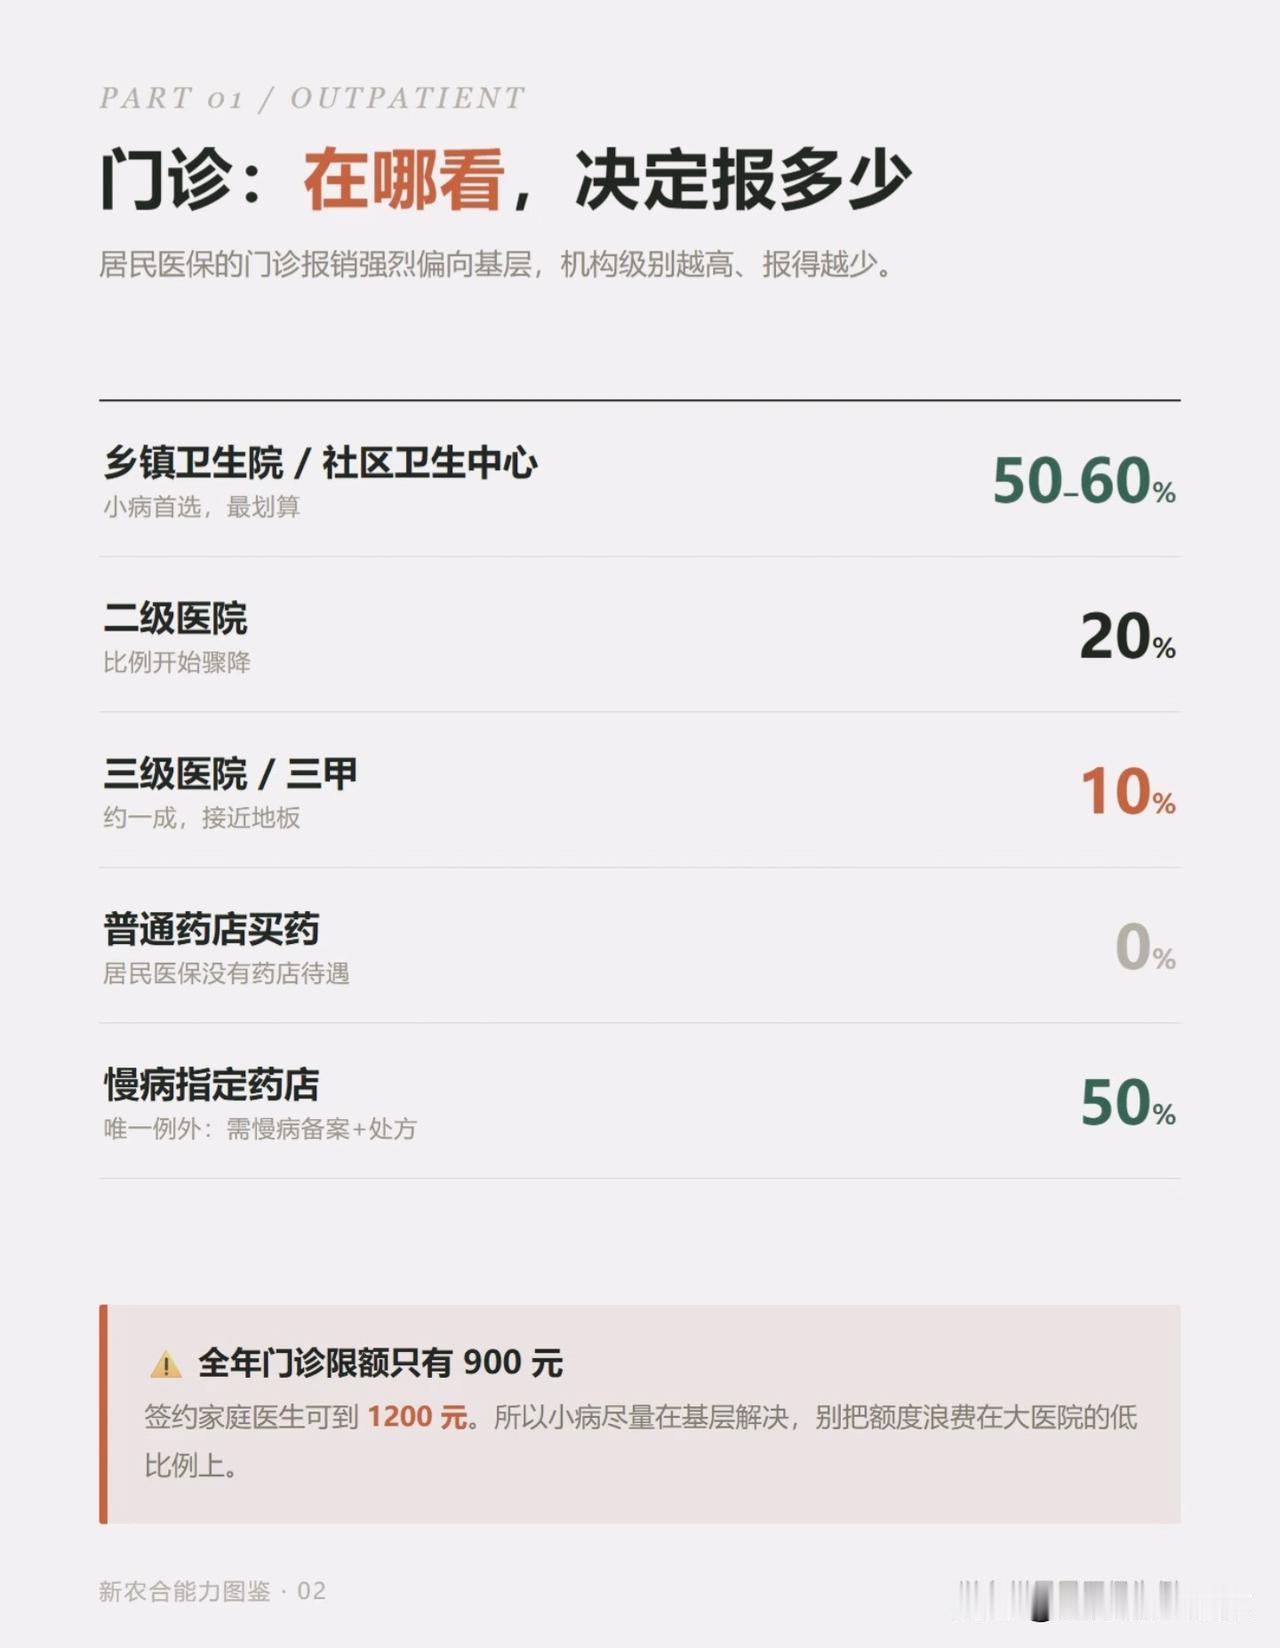
📌🩺门诊看病:在哪就医,决定报销多少!
居民医保的规则很有意思,它是明显“偏向基层”的。
✅乡镇卫生院/社区卫生中心:报销50%-60%,性价比最高,头疼脑热小毛病优先去这里。
✅二级医院:报销约20%,比例快速下降。
✅三甲大医院门诊:仅仅约10%。
⚠️还有一个关键点:全年门诊报销额度有限,大多只有900元,签约家庭医生后可到1200元。
小病总跑去三甲,不仅挂号费贵,还会浪费掉宝贵的年度门诊额度。只有一个例外:办好慢病备案之后,在指定药店购买慢病药物,可以报销50%。
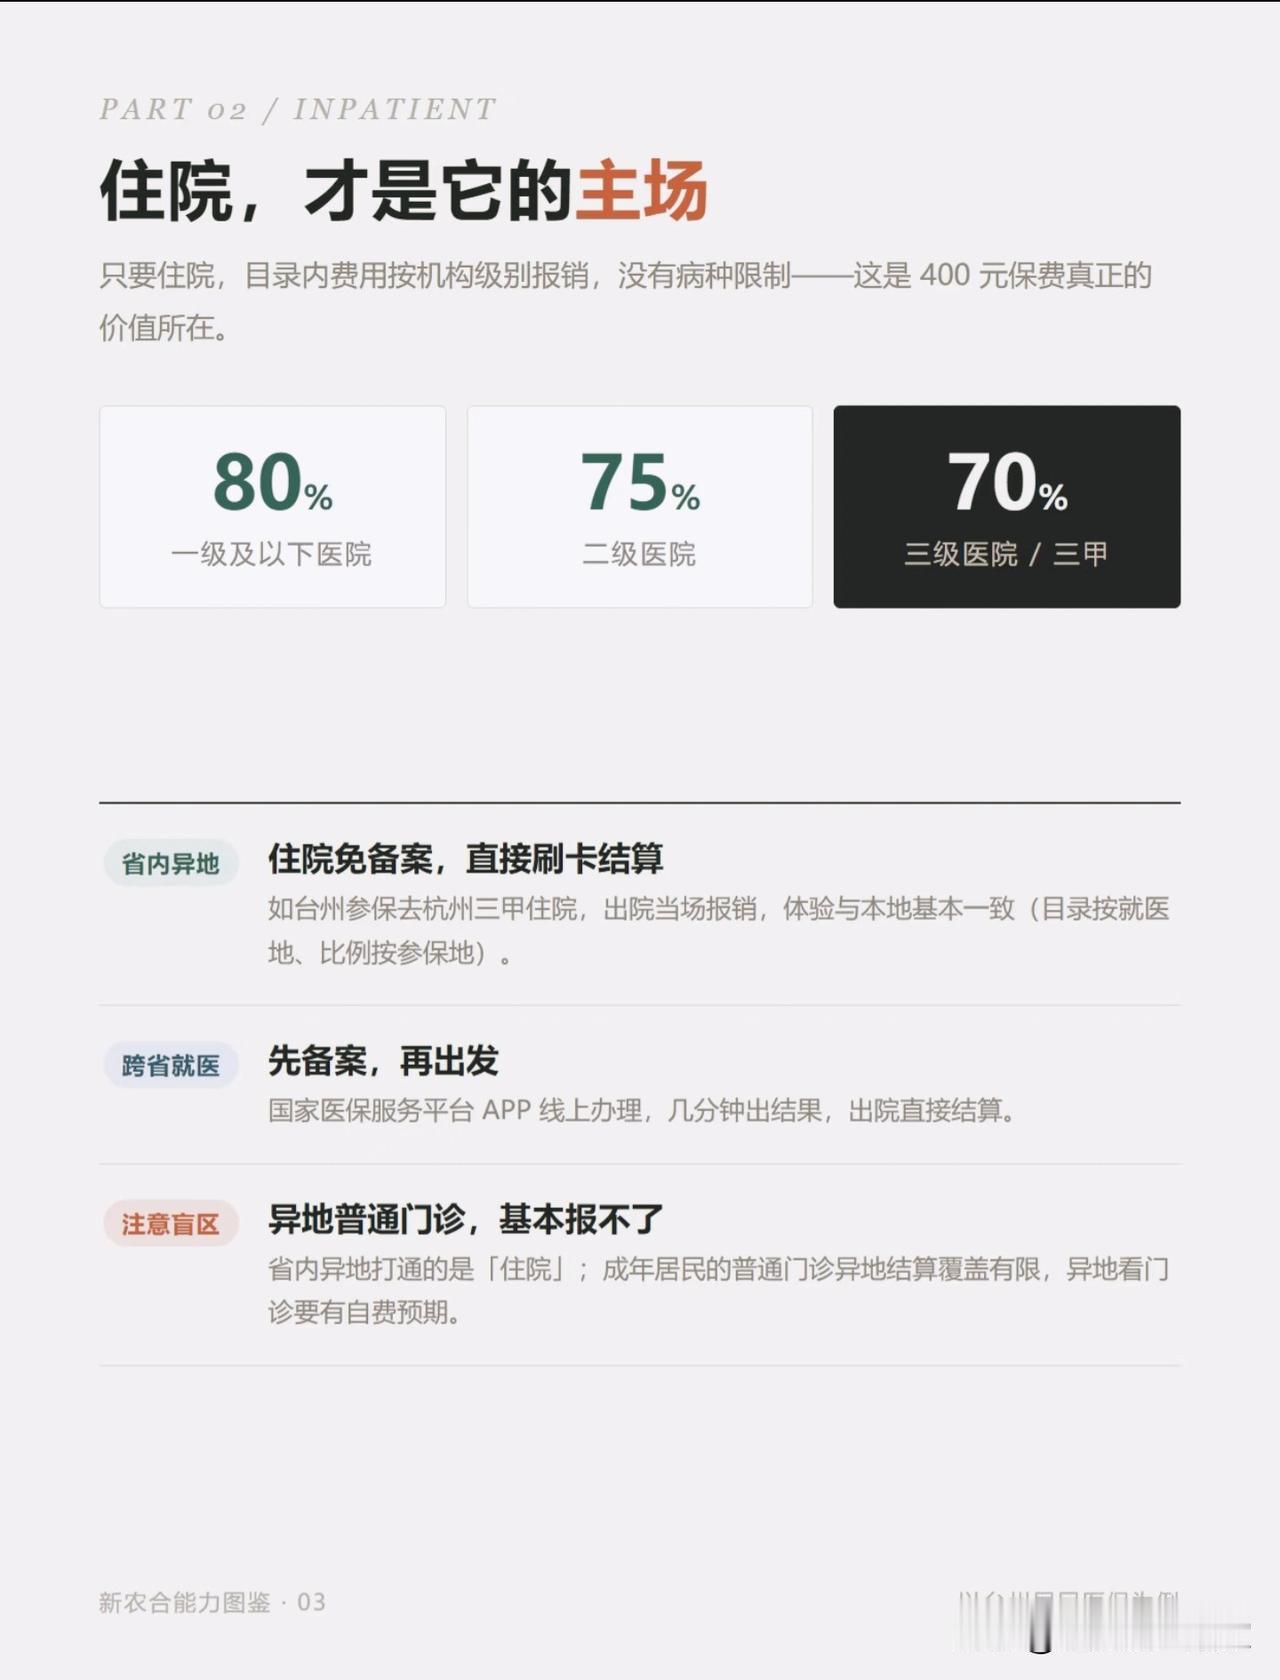
🏥💰住院,才是新农合真正的主战场!
如果说门诊是附加福利,住院保障才是它的核心价值。
👉一级及以下医院:最高可报80%
👉二级医院:75%
👉三级医院:70%
省内异地住院不用备案,可以直接刷卡结算;跨省住院,记得提前在国家医保服务平台APP做好异地就医备案,几分钟就搞定。
划一个重点:异地的普通门诊,大部分地区是很难报销的,这点要有心理预期。
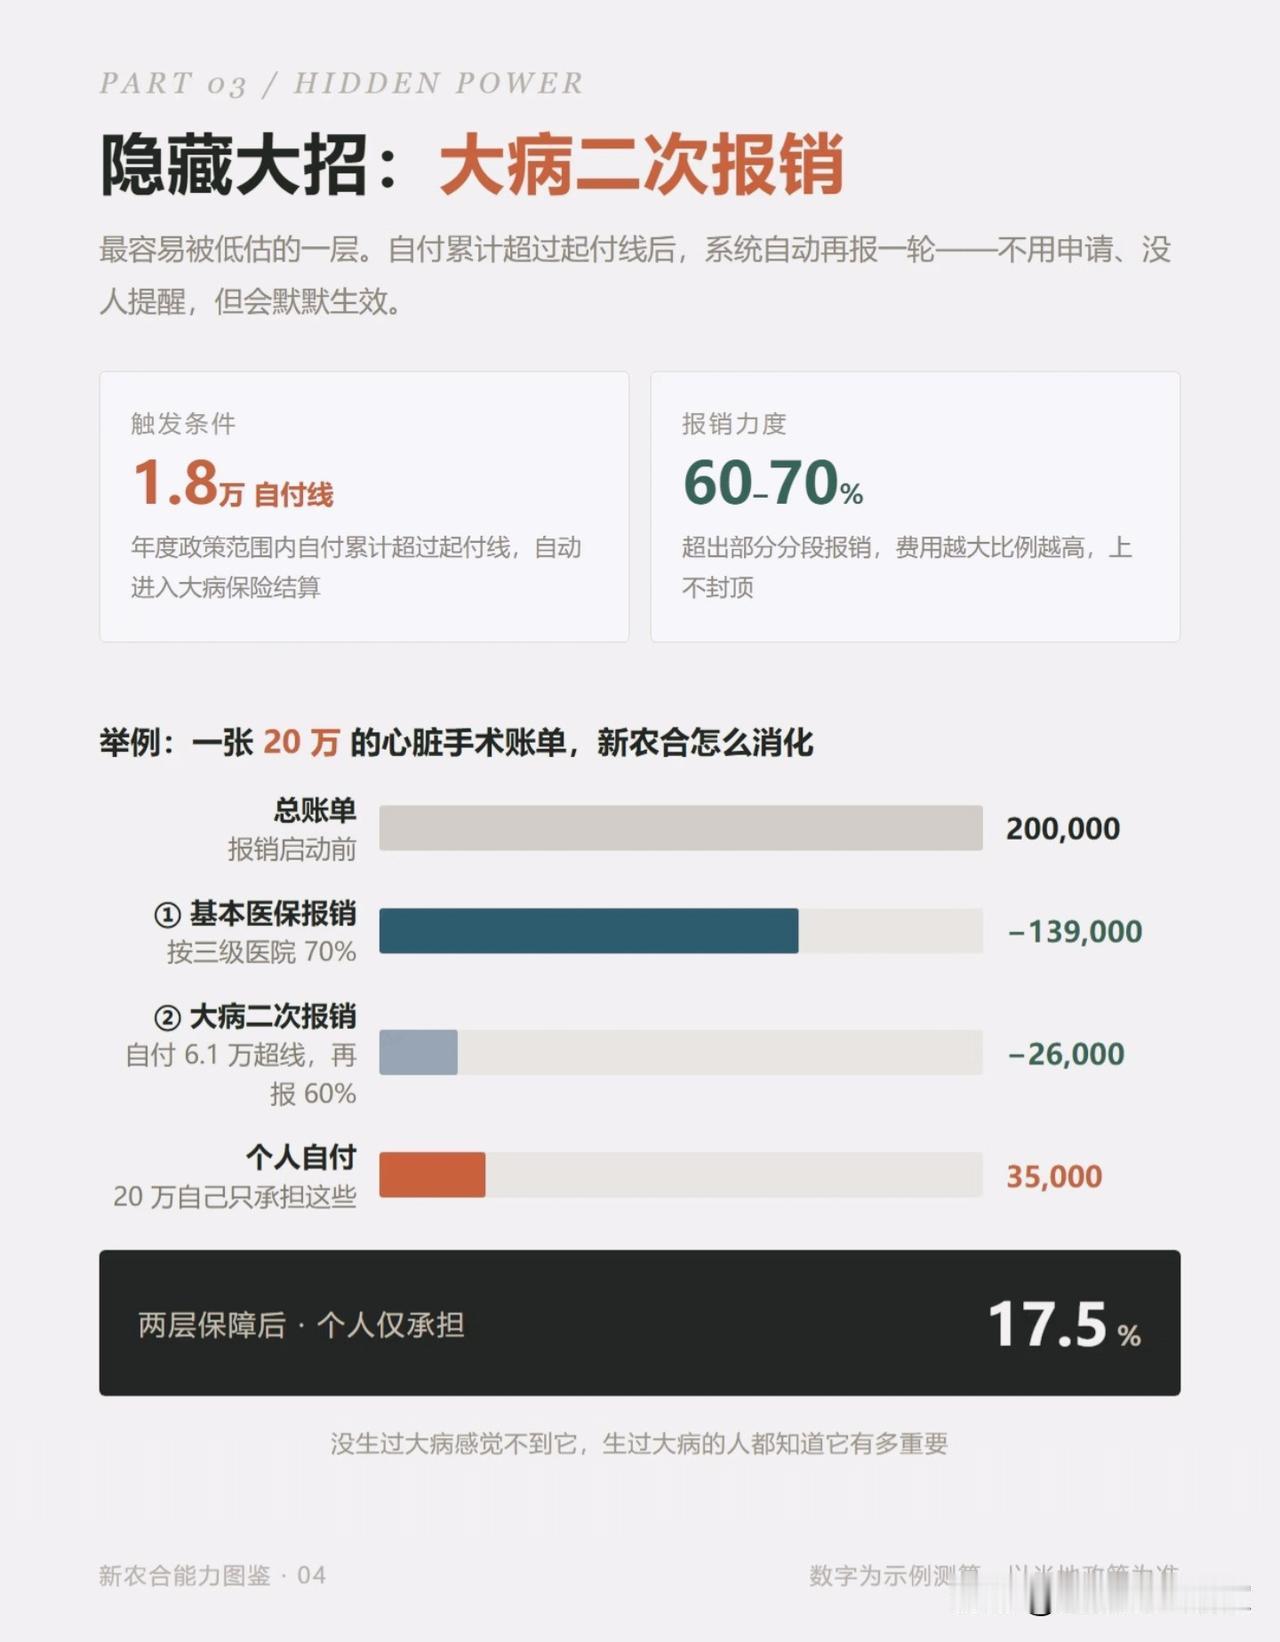
✨🛡️一个被大多数人忽略的隐藏大招:大病二次报销!
这个福利不用手动去申请,达到标准自动生效。
当我们医保目录内自付的费用,一年累计超过1.8万元,超出的部分就会触发大病保险,按60%-70%再次进行报销,费用越高,报销比例越高,上不封顶。
举个例子:20万的心脏手术账单,经过基础医保+大病二次报销之后,个人仅仅需要自付3.5万元,也就是只承担17.5%。
平时感受不到这项福利,可一旦遇上重病,就是一道非常关键的安全垫。
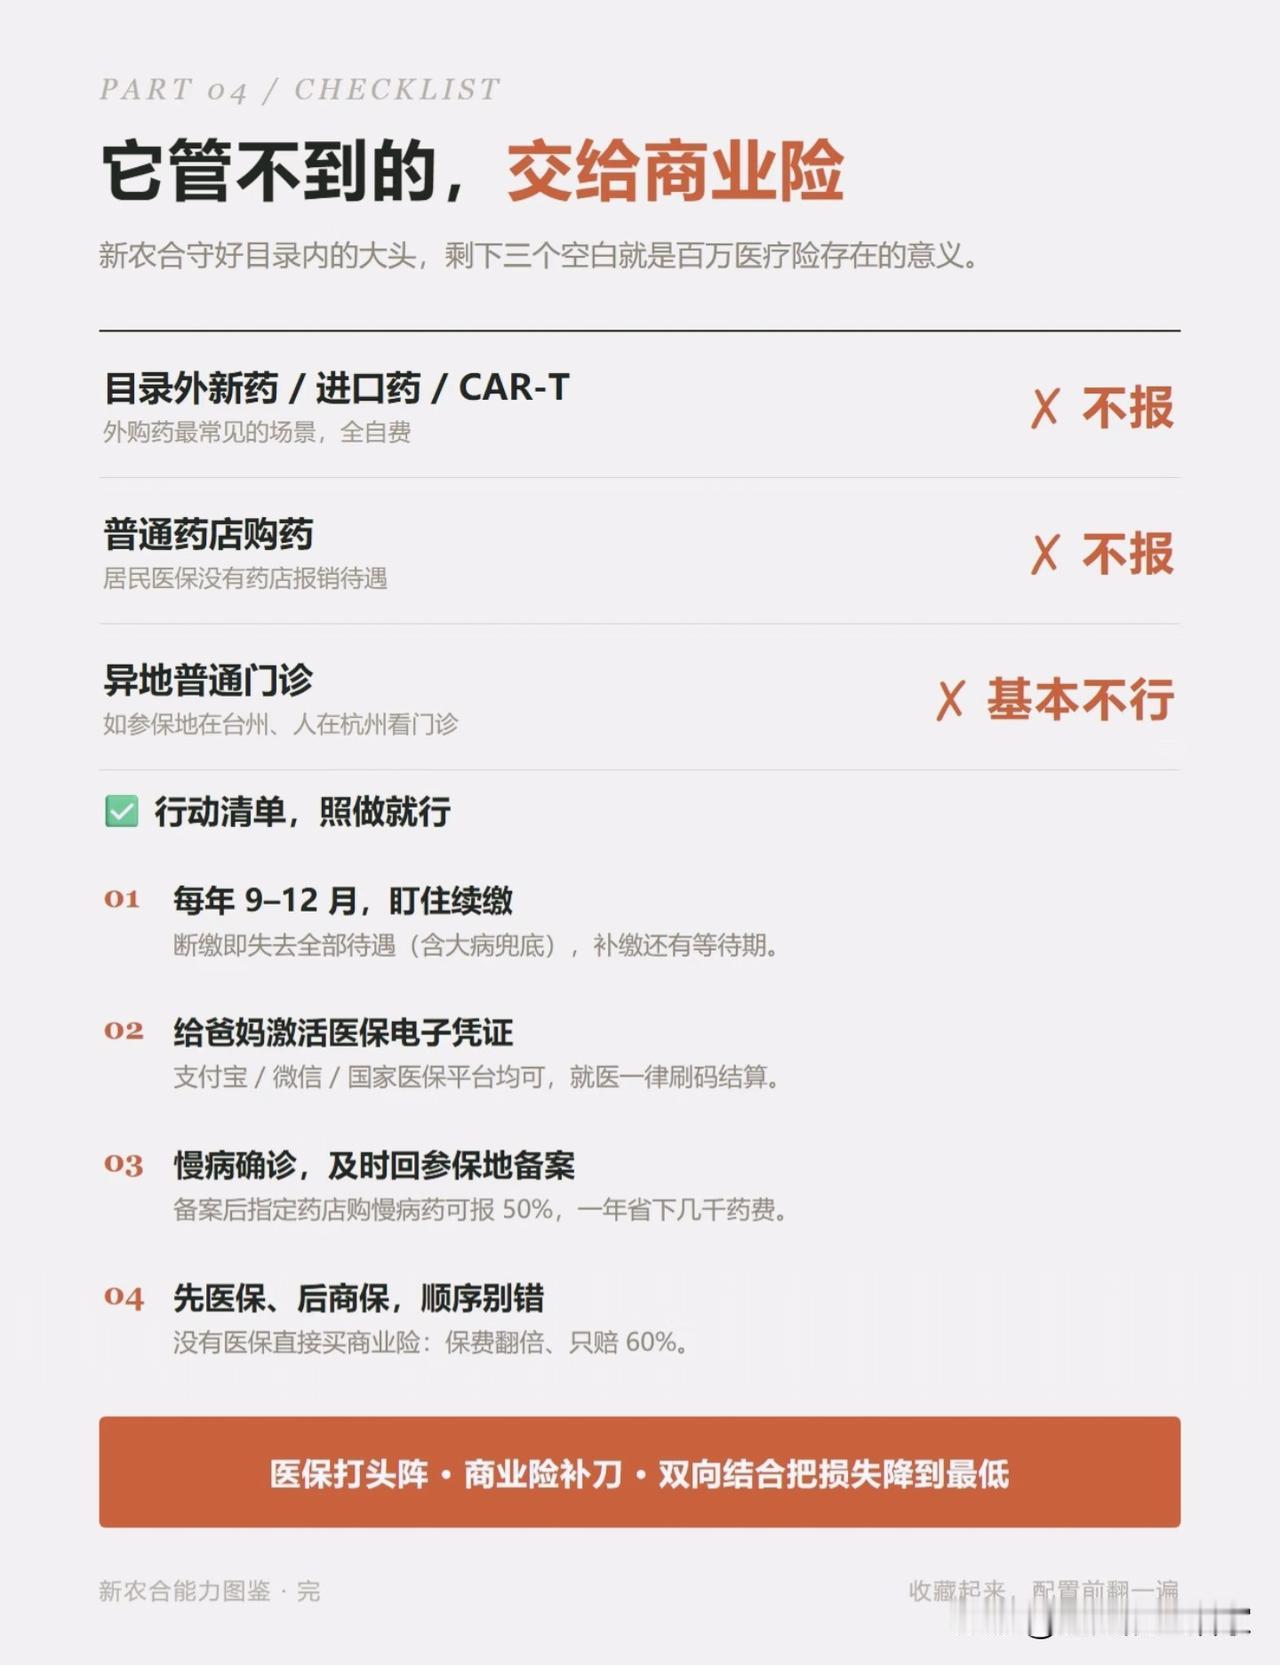
📝🧠但是!新农合不是万能的,它有几块保障空白。
👉目录以外的进口药、新药、CAR‑T疗法,是不给报销的;
👉没有备案的普通药店买药,不能报销;
👉异地普通门诊,基本很难报销。
这些缺口,就是百万医疗险存在的意义。
记住一个原则顺序:先配齐基础医保,再考虑商业保险。没有医保打底,商业保险的保费会变贵,报销比例还会降低。
✅📋四条简单可执行的行动清单:
①每年9‑12月,记得按时缴费,断缴立刻失去保障,补缴还有等待期。
②激活医保电子凭证,微信支付宝就可以操作,看病直接扫码结算。
③确诊慢性病,尽快回参保地做备案,可以省下不少买药钱。
④保障配置顺序永远是:医保优先,商保做补充。
📢声明:本文科普素材参考台州城乡居民医保规则,各地政策比例、起付线略有区别,仅供参考,具体以当地医保局官方标准为准!
新农合 医保科普 城乡居民医保