网络流传 “企业发 1 万工资,要给国家交五千多社保” 的说法,需要厘清口径。
单位缴纳的五险一金通常在工资的 25% 到 40% 之间,个人再扣 10% 上下,两项合计在部分城市会接近 50%。
企业主开出 1 万元税前工资,企业实际总人力成本接近一万五,员工到手七八千。这部分综合成本,也是国内企业社保缴费负担经常被讨论的原因。
养老保险单位缴费比例 16%,美国雇主部分 6.2%,德国 9.3%,日韩单位费率也更低。企业感受到的人力成本压力,是客观现实。
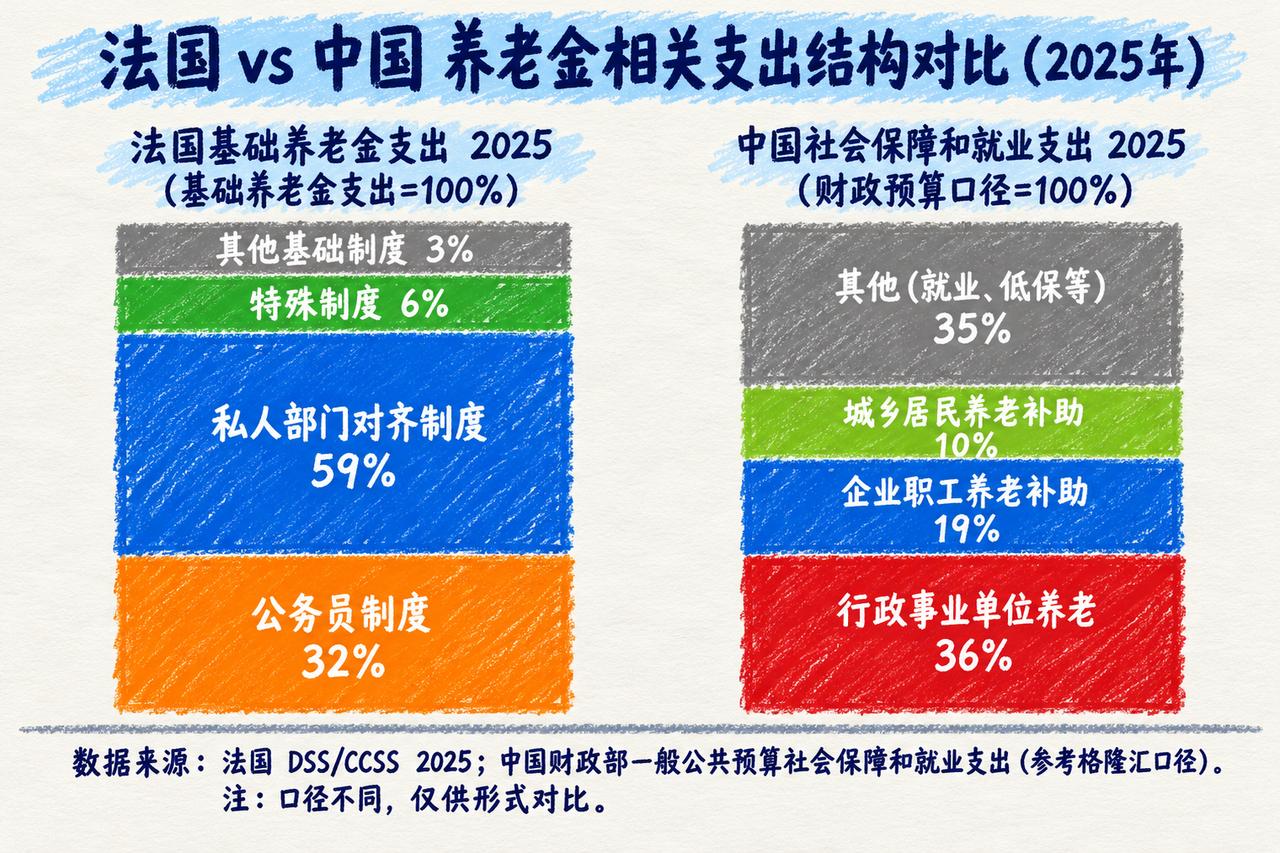
但 “政府一年财政总预算拿出一半用来发社保” 这个表述并不准确。2025 年全国一般公共预算支出 28.7 万亿元,社会保障和就业支出 4.44 万亿元,占比 15.5%,远不到一半。
这里要区分两个概念:社会保障和就业支出包含民政救助、就业补助、优抚等大量项目,并非全部用于养老金。在养老相关财政补贴内部,结构差异才是值得关注的地方。
2025 年行政事业单位养老支出 17335 亿元,占社保就业总支出 39%。但不能简单理解为 “财政养老资金每 100 块里 54 块流向机关事业单位养老”,这个口径混淆了一般公共预算支出与养老保险基金财政补贴两个不同账本。
机关事业单位养老财政补贴,本质是改革前视同缴费年限对应的历史责任,《社会保险法》明确规定,视同缴费年限期间应当缴纳的保费由政府承担,属于历史遗留责任,不是当期单纯的财政无偿拨付。
这就把问题的核心从 “社保费率高低” 扭到了 “养老资金的历史成因与待遇结构”。机关事业单位基本养老保险基金 2025 年决算收入 18971 亿元,其中财政补贴 7608 亿元,保险费收入 10683 亿元,财政补贴占基金收入约四成,用于承接改革前的历史工龄。
企业职工养老保险基金收入 60004 亿元,财政补贴 8729 亿元,占比不到 15%。两套制度财政补贴占比差异,根源在于历史制度双轨,不是 “缴费群体供养另一群体”。历史形成的视同工龄差异,不等于当下缴费的人直接供养另一批退休人员。
差距的根子,源于新旧制度切换的历史分界点。企业职工养老保险在各地 1992 至 1996 年建立个人账户,此前符合条件的连续工龄认定为视同缴费年限;机关事业单位养老保险改革节点统一划定在 2014 年 9 月。
同样 1980 年参加工作,机关事业单位人员改革前工龄全部计入视同年限,企业职工仅能认定到当地启动养老保险改革的年份。缴费指数规则同样存在历史差别,企业早期统一按 1.0 核算视同缴费指数,机关事业单位按职级对应不同指数。并轨统一了养老金计算公式,但改革前已经形成的工龄、缴费指数存量无法一次性抹平,同一套公式,两套历史底数,最终待遇自然存在差距。
年金是第二道保障闸门。机关事业单位 2014 年养老保险并轨时同步强制建立职业年金,单位缴 8%、个人缴 4%,覆盖率接近 100%。
企业年金 2004 年出台,属于企业自愿建立,2026 年一季度覆盖率大约 7%。绝大多数企业退休人员只有基本养老金,缺少补充养老。
机关事业退休人员基本养老金叠加职业年金,月均水平更高,企业退休人员月均基本养老金偏低,待遇差距客观存在。2014 年机关事业单位养老保险制度并轨落地,但历史积累形成的待遇差距,缩小速度需要更长时间。
所以 “每三块钱有一块多填进体制内养老金” 这个表述逻辑有误。行政事业单位养老支出占社保就业财政总支出 39%,但社保就业支出范围很大,不能全部归入养老补贴。
机关事业单位退休人员占全国退休群体比例很低,财政补贴主要是为了解决改革前几十年没有缴费的历史欠账,不是当期新增福利。覆盖 1.8 亿人的城乡居民养老保险,财政补贴侧重基础养老金,城乡居民月均基础养老金两百元出头,和职工养老金差距巨大,是另外一层保障层级的差异。
企业主嫌社保费率高、企业职工感慨退休金低、机关事业单位养老依赖财政补贴,根源交织于现收现付制与人口老龄化。老龄化推低职工养老抚养比,加剧长期压力。
养老保险虽已并轨,但历史遗留成本仍需消化。养老公平改革并非削减特定群体待遇,核心是提升城乡居民与企业职工养老水平。资金可通过优化费率、调整财政补贴、普及企业年金筹措,协同搭建多层次养老体系,否则老龄化会持续冲击制度可持续性。
参考文献
财政部. (2025). 2025 年全国社会保险基金收入决算表.
财政部. (2025). 2025 年全国一般公共预算支出决算报告.
人力资源社会保障部,财政部. (2015). 国务院关于机关事业单位工作人员养老保险制度改革的决定.
中国政府网. (2026). 进一步做好企业年金工作的意见.
中华人民共和国社会保险法释义. (2012). 人力资源社会保障部.