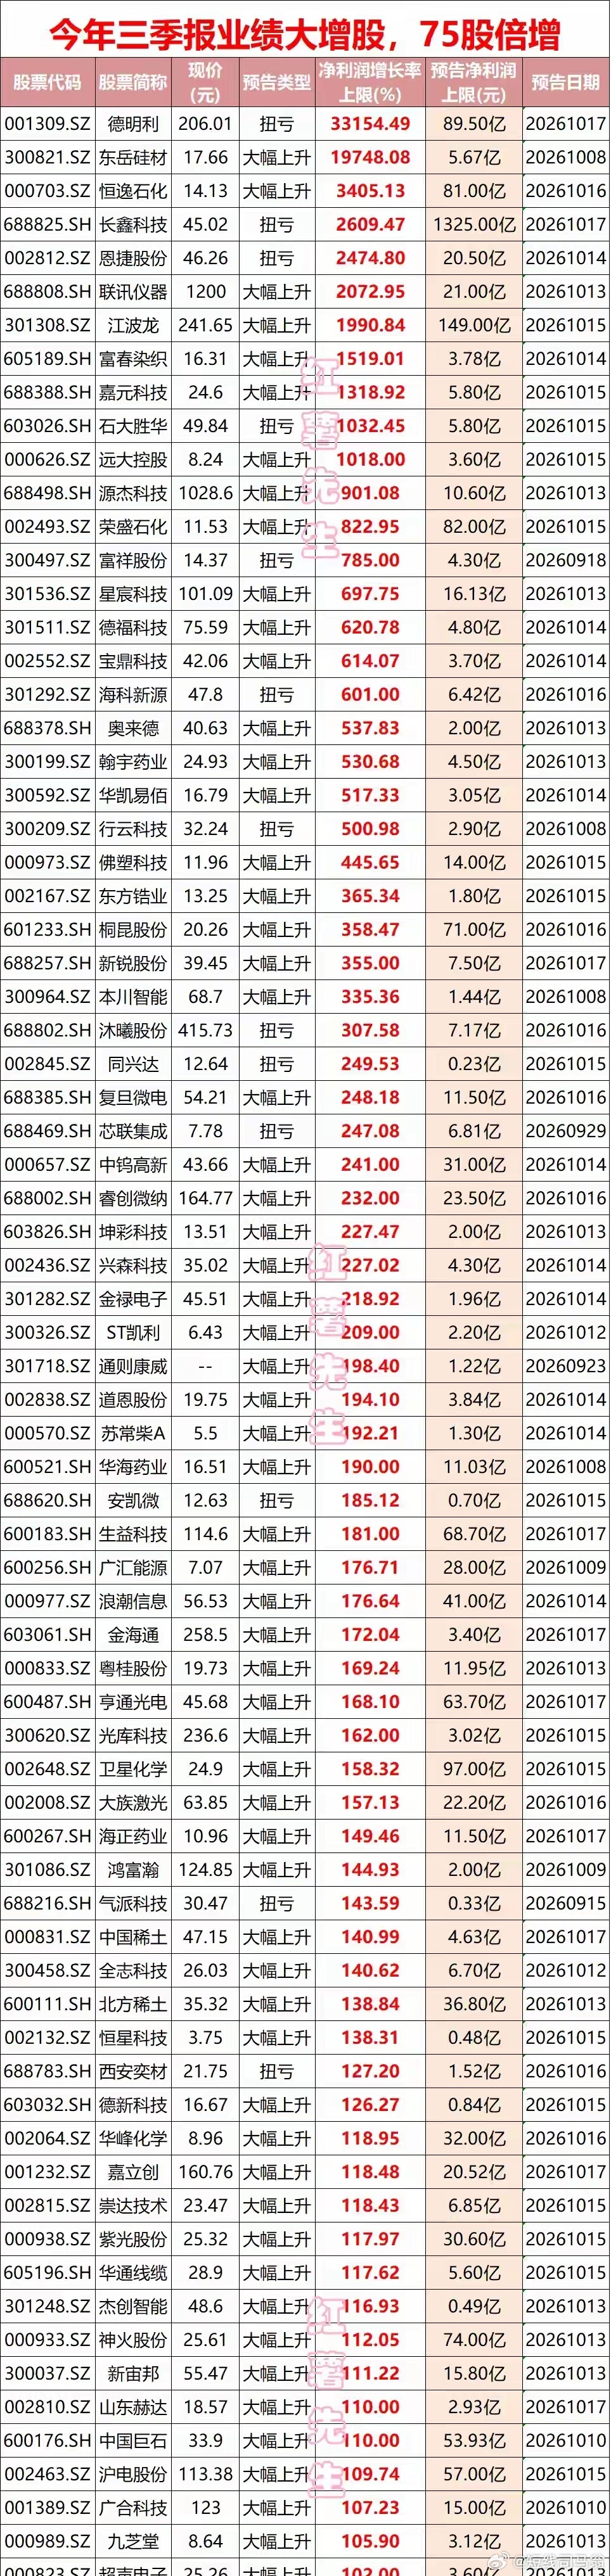
今年三季报业绩倍增的75家公司,其中11股增长10倍以上
10月的市场,说好听点是震荡蓄势,说难听点的是烂泥扶不上墙。市场资金担忧的除了国际油价上涨、美联储加息预期上调、地缘冲突等因素外,还在看三季度业绩的兑现情况。
今年三季报如预料的大体吻合,业绩超预期的公司扎堆出现,尤其是科技方向。业绩倍增的已经不足为奇,更有不少公司增速超过10倍,备受市场关注。三季报密集披露,科技股业绩超预期,有望带动市场情绪修复有很多科技股今年二季度业绩非常亮眼,但市场普遍质疑持续高增长的能力,所以三季报业绩的表现尤其重要。
过去,市场对AI、算力、半导体这些方向的炒作,很大程度上是在赌未来,估值给得很高,但业绩没有充分兑现。今年的三季报,不少科技公司的营收和净利润都出现了实质性的加速,有的甚至超过了卖方之前的乐观设想。当业绩真的兑现,哪怕估值不便宜,至少有了基本面支撑,资金的底气就不一样了。而且科技股的业绩超预期往往有产业链的传导作用,上游算力需求先起来,中游设备接着受益,下游应用再加速落地。这种传导效应一旦形成,就不是一两家公司的事情,而是一个板块的景气度提升。
从市场情绪看,三季报正好可以打消市场最担心的业绩证伪。情绪修复不一定马上带来指数大涨,但至少能让资金的持股信心稳一稳,结构性行情的基础也更扎实一些。目前已披露三季报业绩预增的总体情况目前,从已公布的三季报数据来看,75只个股业绩倍增,11只增长10倍以上,简直太炸裂,但需要拆分来看。
业绩倍增的公司数量逐渐增加,代表产业链整体盈利能力在持续改善,尤其是中上游的制造和科技方向。另外,11家增长超过10倍的公司,需要注意增长的质量,如果只是因为去年同期基数太低,这种增长很难有持续性。但即使把基数效应和一次性因素扣除掉,这些三季报业绩倍增的数量也足以说明结构性的亮点是实打实存在的。从行业分布看,以半导体、算力为代表的科技方向和一些高端制造是业绩预增的主力军,这跟当下产业升级的方向是一致的。此外,一些中小市值公司的业绩弹性明显大于蓝筹,这也解释了为什么近期市场风格偏向成长。
我们应该怎么做?要知道,业绩倍增的公司虽多,但不代表你随便买都能赚钱。三季报披露期容易见光死,预期打得越满,兑现之后反而容易回调。所以,还得看市场有没有充分反映预期,以及增长背后有没有产业逻辑支撑。我们应该优先关注的是业绩超预期的持续性,而非短期爆发性。
三季报再好,四季报能不能延续增长势头,明年一季度会不会掉下来,这才是关键。科技股的业绩兑现有一定季节性,需要结合产业趋势来判断,如果行业整体景气度还在上移,那三季报的好可能只是个开始。
除此之外,业绩披露期是观察资金偏好的绝佳时机。哪些公司业绩好但股价没怎么涨,说明预期还没打满,后面可能有修复空间;哪些公司业绩好但股价冲高回落,说明前面已经透支了。这种业绩和股价的背离,比业绩本身更具有参考价值。
说到底,三季报是验证牛马蛇神的重要窗口,它给我们提供的是行业以及相关公司的阶段性经营现状。如若三季报仍能充分验证科技方向的高景气度,现在市场的弹簧在重压之下,后市极有可能在科技股的带动下再次走强。
声明:本文绝不构成任何投资建议、承诺或引导,数据、素材都来源于公开财经或行业新闻,仅供学术研讨学习,请各位审慎阅读。股市有风险,投资需谨慎,请谨慎参考、自负盈亏。