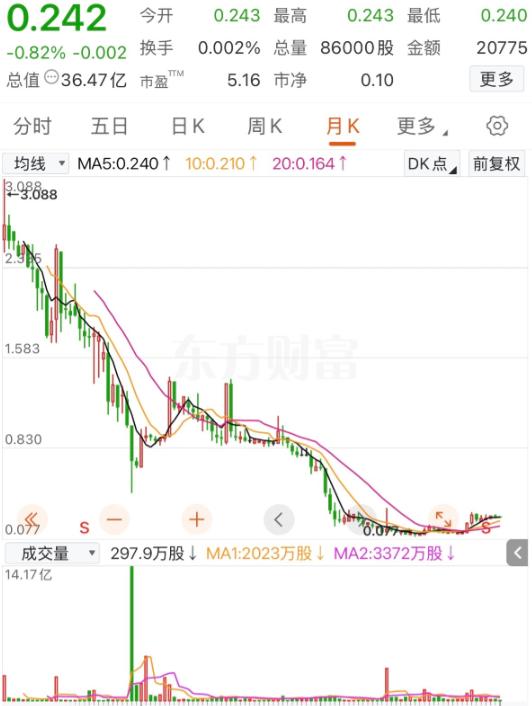
银行股能够跌到每股0.24元,也是够离谱的!一网友在此股票3元时买入100000股,他本来计划涨到10元就全部卖出,没想到股价一路下跌,目前股价为0.24元,他坚持拿了8年,8年时间收益率为-92%。
很多人把银行经营上的稳定,直接等同于股票价格的稳定,这才是容易出问题的地方。
把开头这组数字放在一起,冲击力就出来了:按同一币种、股数不变计算,10万股的买入金额是30万元,按0.24元计价,股票市值只剩2.4万元,价差损失27.6万元。原本盼着涨到10元,让30万元变成100万元,最后却连本金的零头都快守不住。
更扎心的是,股价从0.24元回到3元,需要上涨1150%。跌去九成多,往后涨一倍,也只是从2.4万元变成4.8万元。亏损越深,回本所需要的涨幅就越大,时间并不会自动把这个缺口填平。
为什么银行招牌还在,网点照常开门,股票却可能跌得这么厉害?
因为存钱和买股,是两笔性质不同的买卖。存款人把钱存进银行,享有相应的存款债权;买股票的人则成了股东,要承担经营和市场变化带来的风险。银行正常营业,说明它还在提供金融服务,并不意味着市场必须按你的买入价接走股票。
存款保险的边界也很清楚:同一存款人在同一家投保机构的被保险存款,本金和利息合并计算,50万元以内实行全额偿付。
这个保障范围并不包括买入银行股票的资金。把对存款的安全感,直接搬到股票账户里,就容易看错自己承担的风险。
再看银行怎么赚钱。它吸收存款、发放贷款,同时开展结算等业务。对许多银行来说,利息收入与利息支出之间的差额,是利润的重要来源。贷款规模很大,不代表每一笔贷款都能赚到过去那么多钱。
2024年第四季度,商业银行净息差为1.52%,比上一季度下降0.01个百分点;城商行的净息差为1.38%,环比下降0.05个百分点。数字看着变化不大,但放到庞大的资产规模上,盈利空间受到的挤压就不能小看。
同样是在2024年,全国性股份制商业银行净利润同比增长2.37%,城商行整体净利润却同比下降13.13%。同样挂着“银行”的招牌,经营结果可以相差很大。行业平均数,也不能代替某一家银行的真实情况。
息差之外,还要看借出去的钱能不能收回来。
一家银行贷款主要投向哪些行业、哪些地区,有没有过度依赖少数大客户,都会影响资产质量。一旦借款人还款困难,银行就需要按照规则确认风险、计提拨备。用大白话讲,就是先在账上为可能出现的贷款损失作准备,这也会影响利润。
所以,判断银行,不能只盯着资产总额和网点数量。资产越大,越需要看里面装的是什么;利润还有多少,也要结合承担的风险一起看。门面上的热闹,回答不了贷款质量的问题。
股票市场还会给未来提前定价。即便银行眼下仍在盈利,只要投资者认为它以后赚钱会更难、分红会减少,或者不确定性增加,就可能降低愿意支付的价格。股价下跌,有时发生在经营问题充分显现之前。
反过来,“只要几毛钱一股”也不能证明便宜。股票价格要结合总股数、每股盈利、净资产质量等因素看。就像买一块饼,只问每小块多少钱,不问切成了多少块、整块饼值多少,算出来的账很容易跑偏。
从0.24元跌到0.12元,照样再亏一半。价格低,只能说明买一股花的钱少,不能保证继续下跌的空间小。
谈银行股,还绕不开分红。持有多年的投资账,应当把实际收到的现金分红算进去,同时考虑交易费用、税费,以及可能发生的送转、配股和汇率变化。单纯比较两个时点的股价,反映的是价格变化,不能包办全部投资结果。
但分红也不是凭空多出一笔财富。现金分红后,股价会作相应的除息处理,之后能不能涨回来,还要看经营和市场。过去分过多少,不能保证未来年年照分;看到股息率高,还要追问支撑分红的利润能否持续。
再回头看“拿了8年”这件事。长期持有需要有能够持续检查的理由,比如盈利能力、资产质量和股东回报,而不能只剩下一句“都跌这么多了,总该轮到它涨了”。
买入价是自己过去的成本,市场却一直在衡量这家公司今后的价值。设定10元卖出的目标,也应当有相应的盈利和估值依据;如果依据只是希望本金翻几倍,这个目标就很难帮助自己作判断。
对普通家庭而言,这件事值得记住的,是别用一个熟悉的行业名称,代替对一家公司的了解。银行能否稳健经营,股票买得贵不贵,投入的钱能否承受长期波动,都要分别算账。
八年的耐心很宝贵,但耐心需要经营事实来支撑;股票账户里的钱,也需要靠清楚的判断去守护。