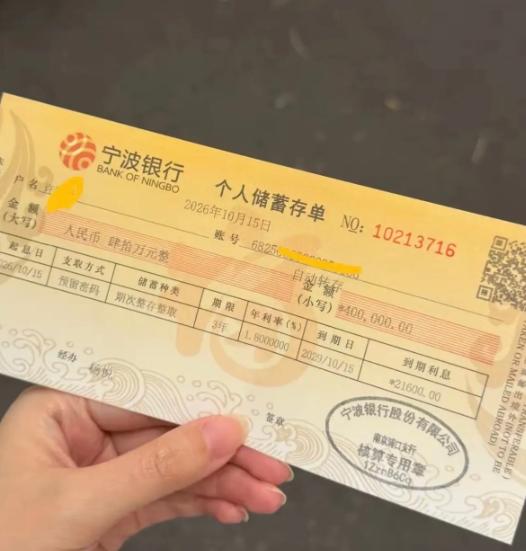
一网友辛辛苦苦工作了10年,攒下了40万存款,10月15日存下了一笔3年期定期存单,利率是1.80%,一年利息为7200元,3年到期可以拿到21600元利息。
相交于炒股、基金等投资,我认为存定期不失为一种稳妥的理财方式,一个人辛辛苦苦工作十年,能攒下这笔钱,背后是长期劳动、控制开支和对未来生活的规划。
40万元写在手机屏幕上,只是一串数字,放进十年的日子里,分量就完全不同了。不算原有存款的利息,平均每年要留下4万元,每个月要留下约3333元。这是付完吃住、交通等开销后,还得实实在在剩下的钱。
所以,评价这张存单,不能光盯着利息高不高,还要看本金丢了以后,靠什么补回来。对靠工资积攒家底的人来说,重新攒出40万元,可能又要花很长时间。
有人觉得一年7200元不够多,可它平均到每个月是600元。承担不了全家的生活费,却可以补贴一部分日常开销。钱多钱少,最终要放回自己的生活里衡量。
不过,安排花销时,要按实际到账时间来算。普通整存整取是到期一次还本付息,7200元是折算一年的利息,600元是折算一个月的金额,三年存期内不能当成每月到账的收入来花。
按40万元本金、1.80%的年利率存满三年,利息是21600元,到期本息合计421600元。这笔账按本金计算,存期内没有把每年的利息再拿去生息。
定期存款让人踏实的地方,就在于提前知道结果。普通固定利率定期存款存好以后,即使银行后来调整同期限存款利率,原来这笔钱存满约定期限,仍按存入时约定的利率计息。
但三年后的下一笔存款,要重新看当时的条件。即便选择自动转存,新一轮也通常按转存日相应期限的挂牌利率执行,不能把眼下的1.80%一直往后算。
真正容易让利息打折的,是中途急用钱。
假设一笔普通三年期定期存款,存了两年需要提前取出,取出部分通常按支取日挂牌活期利率计算利息。已经放了两年,也不能想当然地要求银行按两年期定期利率结算。
本金还能拿回来,原本算好的利息却可能少很多。因此,办存款之前,最该想清楚的是未来几年哪些钱一定要用,哪些钱能够安心放着。
假如40万元就是家里全部的现金积蓄,还承担日常开支、老人照护和近期大额支出,就值得先留出应急的钱。需要随时能取的钱,和三年内用不着的钱,可以安排不同的期限。
也可以根据用钱时间,把长期不用的资金分成几笔存。将来临时需要一部分,就有机会只动其中一笔,减少其他存款的利息损失;部分提前支取能办几次、剩余金额有什么要求,办理前要问清楚。
这么安排,目的很实在:让钱在需要的时候拿得出来,也尽量保住不必提前动用部分的利息。
40万元还有一个值得弄明白的问题:存款保险到底怎么保?
在参加我国存款保险的银行,同一个人在同一家投保机构的被保险存款,本金和利息合并计算,50万元以内实行全额偿付。
单看这笔钱,三年到期本息421600元,低于50万元。但如果同一个人在这家银行还有其他存款,也要一起加起来算。
多办几张银行卡,或者把钱存在同一家银行不同网点,并不会让保障额度跟着增加。认准“同一个人、同一家投保机构、本息合计”,就不容易算错。
还要认清自己到底买了什么。银行网点里既能办存款,也可能销售理财、基金和保险。柜台在哪里、是谁推荐,都不能代替合同上的产品性质。
理财、基金和商业保险产品,不属于存款保险保障的存款。办理时把产品名称、期限、计息方式和提前取用条件看清楚,比听一句“这个也很稳”更管用。
至于“利息低,放银行是不是吃亏”,要分开看。存款余额增加,和将来能买到多少东西,是两件事。如果物价涨幅超过存款利率,钱的购买力仍可能下降。
不过,知道这一点,也不意味着必须拿生活保障的钱去冒险。较高的预期收益往往伴随着不确定性,买入价格、持有时间、产品风险,都会影响最后拿回多少钱。
用40万元做一道简单的算术题:如果本金亏损10%,就是4万元,相当于这笔存款五年多的利息。这个假设说明,评价一项投资,除了问可能赚多少,还得问亏损能不能承受。
对有稳定收入、长期闲钱和投资经验的人来说,可以根据自身情况考虑多种配置;对需要靠这笔积蓄养老、应急的人来说,把安全和方便用钱排在前面,也有充分的生活理由。
普通家庭的理财,最后都要落到具体日子里:什么时候用钱,能承受多大波动,出了意外有没有余地。这些问题想清楚了,一张收益不高的存单,同样可以成为踏实生活的一部分。