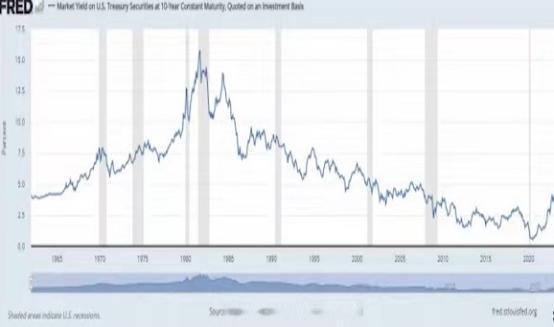
美联储到底在等什么?为什么宁可硬扛通胀也要加息,就是不肯松口降息?因为他们心里跟明镜似的,中国手里那五千多亿美债,早晚要一笔一笔变现。而眼下这个市场上,真有本事一口吃下这个量级的,掰着指头数也只剩美联储自己。所以他们表面上是在抗通胀,实则是在等那个最顺理成章的接盘时机。
当地时间9月16日,美联储开了一场不寻常的会。
十二名票委全票通过,把联邦基金利率上调二十五个基点,直接拉到3.75%到4%之间。这是2023年7月以来,美联储头一次加息。主席沃什上任后下的第一刀,落在了紧缩这一边。
消息一出美股当场跳水。市场本来还在盼着降息,结果等来的是反向操作。
紧接着,10月17日美国财政部扔出最新一期TIC数据。数字一摆,很多人愣了一下。
中国大陆8月持有的美国国债,环比又减了273亿美元,落到5907亿。这已经是连续第三个月下降,连续两个月创出2008年8月以来的新低。要知道2013年那阵子,中国手里的美债峰值可是摸到过1.3万亿。十几年过去,这个数字几乎砍半。
同期的日本也好不到哪去,一个月被动减了360亿。倒是英国,持仓历史上头一回捅破一万亿,悄悄坐上了海外第二大债主的位置。
把这几件事摊在一张桌子上,味道就出来了。
一边是美联储三年多来头一次加息,另一边是中日这两个传统大客户,一个月合计抛了629亿美债。再往前看,8月里30年期美债收益率一度冲破5.3%,摸到2007年以来的最高点。
长债收益率飙升,意思就是美国政府借钱的成本在肉眼可见地往上走。财政部发新债,市场却不怎么买单,价格往下压,收益率只能往上顶。
这时候一个绕不开的问题就摆上了桌:以后新发的这么多国债,到底谁来接?
先看老客户。日本现在是最大海外债主,持仓一万两千多亿。可日本央行自己正走在加息周期上,日元贬值压得它不得不动用外储去干预汇市。它手里那点子弹,要先顾着自家的汇率,哪还有余力大口吃美债。
欧洲那边情况差不多,通胀反复,央行也在收水。
剩下的能拿出真金白银的,掰着指头数,确实不多了。
这就回到了开头那个说法。有人说美联储心里巴不得中国早点把美债抛干净,这话听着像阴谋论,可拆开看,逻辑并非完全站不住。
中国这边的减持,一直是慢动作、有节奏的。每个月几十亿上百亿,不砸盘、不声张,十几年慢慢降到现在这个数。这不是恐慌出逃,更像是一次结构性的调仓。
腾出来的美元头寸去了哪?明面上看得见的,是黄金。央行连续多个月增持黄金储备。还有一层,是人民币债券。
就在8月那波减持同期,央行行长潘功胜在IMF年会上公开放话,要推动人民币债券成为全球广泛认可的合格担保品。这句话放在一起读,指向性再清楚不过:美债这个篮子的权重在往下调,替代的篮子正在一点点搭起来。
所以中国卖美债,不是跟谁赌气,是外储结构本身在换跑道。
那美联储呢?它真的盼着中国抛吗?短期看当然不乐意。中国每卖一笔,美债价格就被往下压一分,长端收益率就往上蹿一截,财政部的利息账单就更厚一点。
可往深一层想,海外买家集体退潮这个趋势,美联储拦不住。日本在缩,欧洲在等,新兴市场也在分散配置。美国财政赤字摆在那儿,新债旧债滚动起来,总得有人下场托住收益率。
等这个缺口大到某个临界点,市场自己填不上的时候,最后那个不得不出手的角色,只能是美联储自己。重启购债、扩表兜底,这是它唯一的底牌。
现在它顶着通胀硬加息,表面是压物价,客观上也等于把利率往上抬了抬,给将来一旦要重新宽松,留出了更多向下的空间。沃什当初给市场的标签是"降息加缩表",可缩表这事,海外需求这副样子,其实已经缩不太动了。
这才是这件事里最值得玩味的地方。
过去几十年,美债是全球央行一起凑钱帮美国买单。现在这个"铁索连舟"正在松绑。最大的几个债主各有各的难处,各有各的小算盘。
美国发债的口子还在开大,接盘的人却在变少。中间这个窟窿,最后大概率要美联储自己印钱来填。
这件事离普通人并不远。它关系到美元信用这块招牌还能亮多久,关系到我们手里外储该往哪儿放,也关系到接下来全球资产定价的那根锚,到底稳不稳。
中国这边走得稳、走得慢,一步一步换跑道。美联储那边呢,表面硬气,实则在等一个不得不下场的时机。这盘棋,远没到收官的时候。