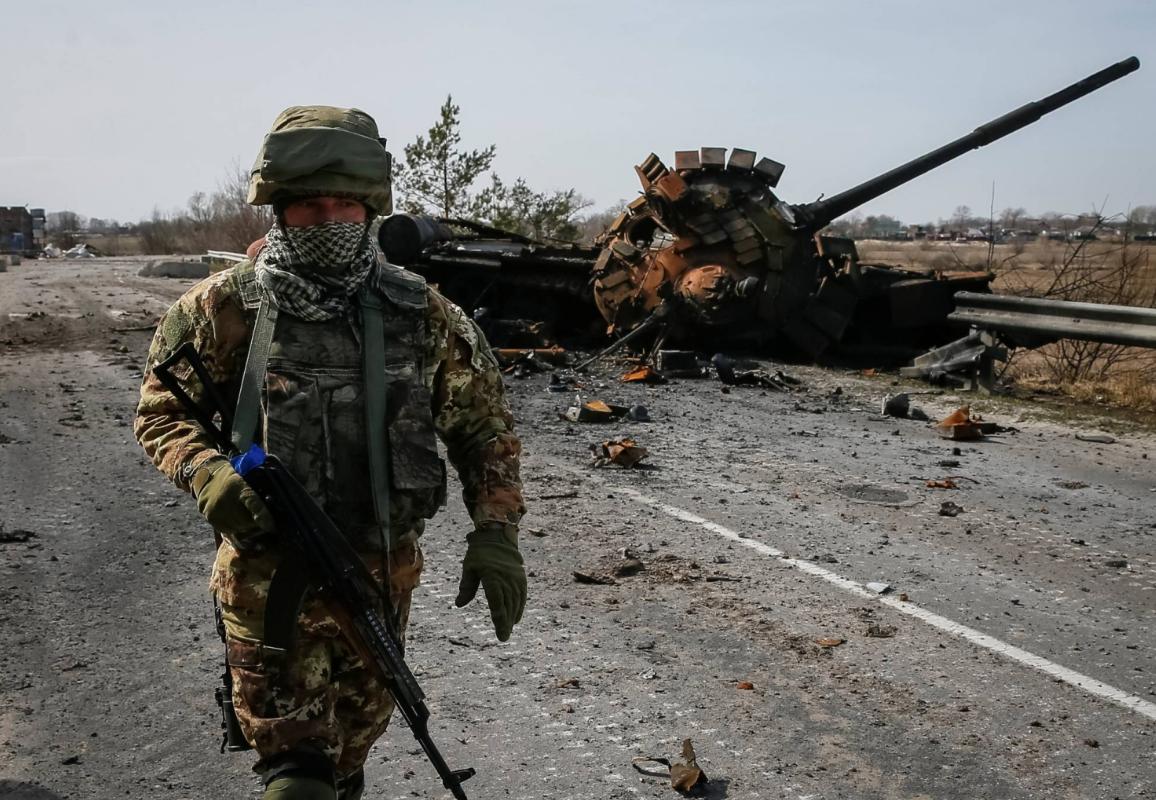
乌克兰冲突发展到当下,一个棘手的现实已经显现:即便未来达成和平协议,乌克兰想要自主发展的空间也会受到极大制约,有可能在经济、资源层面深度依附美欧,长期面临外部资本攫取利益的压力。
战火尚未停息,沉重的财政负担已经摆在面前。乌克兰国家债务截至 2026 年 8 月底达到 2155 亿美元,预计年底升至 2260 亿美元,债务规模接近 GDP 总量。
预算赤字 415 亿美元,占到计划支出的四成;仅 2027 年,对外债务还本付息就要超过 65 亿美元。这些压力不是战后才需要面对,而是持续约束基辅各项政策选择。当政府发放薪资、养老金都高度依赖外部援助,自主发展的空间自然被大幅压缩。
财政资金来源深刻影响政策走向。欧盟及其成员国提供了乌克兰约八成外部援助,2026 至 2027 年已敲定 900 亿欧元贷款;欧盟赠款与优惠融资占到乌预算收入两成以上。
美国援乌规模虽有所收缩,但此前援助占比也接近三成。援助往往附带相应条件。乌克兰 2026 年议会通过的预算赤字达到 450 亿美元,军费开支有望突破 1000 亿美元,接近 GDP 的一半。在这样的结构之下,如果政府政策和援助方诉求相悖,首先要面对的就是公共运转资金难以为继的现实难题。
矿产资源领域的博弈更加直接。乌克兰拥有欧洲储量靠前的钛、锂资源,还有石墨、铍、铀等关键矿产。2025 年 2 月,美方向乌方提出资源合作方案,要求获得乌克兰 50% 矿产相关权益,泽连斯基当时并未签署该方案。
但变化仍在发生:2026 年 1 月,美国 Critical Metals Corp 通过股权交易收购乌克兰钛企 Velta,这家企业持有基洛沃格勒州两处钛铁矿开采许可,钛原料供应量约占全球市场 2%。交易形式上属于市场化商业并购,但乌克兰财政承压、高度依靠外部援助的背景下,双方谈判地位并不对等。
重建资金的分配逻辑同样引人关注。世界银行 2026 年 2 月评估,乌克兰十年重建所需资金约 5880 亿美元。贝莱德牵头搭建规模 8000 亿美元的重建框架,采用政府担保叠加私人资本的模式,由西方资本主导项目筛选和收益分配。
乌方以及部分欧洲国家都对这套方案表达过担忧。可重建资金主要来自外部,项目规则制定权也就掌握在出资方手中。本国公路、电网、港口、矿山的建设优先级,按照境外资本回报需求安排,和近代史上资源型殖民地基础设施服务于资源外运的模式,有着相似的底层逻辑。
美国的诉求不止矿产开发。《华尔街日报》2026 年 10 月披露相关谈判消息,美方代表曾和俄方人员在迈阿密磋商方案,计划动用约 3000 亿美元被冻结的俄罗斯资产,由美国企业主导乌克兰重建,同时恢复俄气经乌克兰过境输送。
按照这个设想,乌克兰领土成为博弈棋盘,过境管道是谈判筹码,矿产资源相当于抵押物,乌方能否参与核心谈判,很大程度取决于西方态度。英国也另有布局,2025 年 1 月签署的英乌百年伙伴协定纳入黑海、亚速海安全合作内容,英国并非黑海沿岸国家,意图借乌克兰海岸线拓展海上影响力。
就算一纸和平协议敲定,乌克兰能够拿回的是主权完整的书面承诺。而协议背后,债务偿还节奏、矿权归属、重建合同优先权、天然气过境收益分配等安排,并不会随着停火自动消失。
一国自主发展的权利,不只是在战场上争取,也体现在财政预算、矿业许可、重建基金治理这些经济安排之中。停火可以平息炮火,却很难立刻改变这套已经成型的经济约束机制。
官方参考来源:乌克兰财政部债务及预算数据;Forbes Ukraine 关于美国 CRML 收购 Velta 报道;世界银行乌克兰重建评估报告;欧盟委员会对乌援助文件;央视新闻关于美乌矿产合作相关报道;埃菲社相关报道。