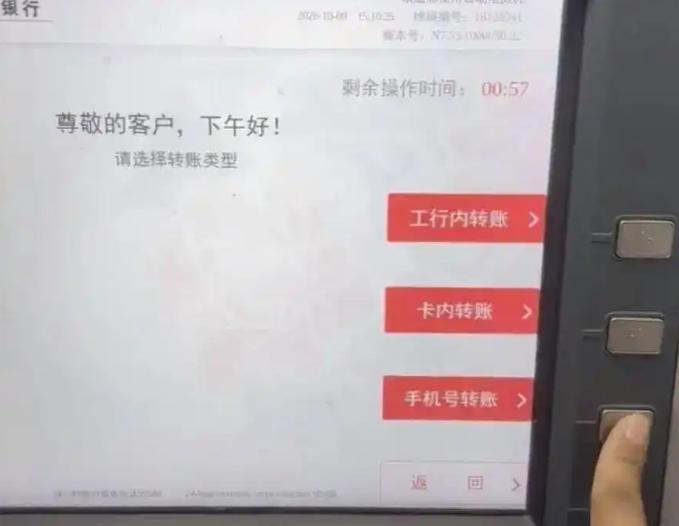
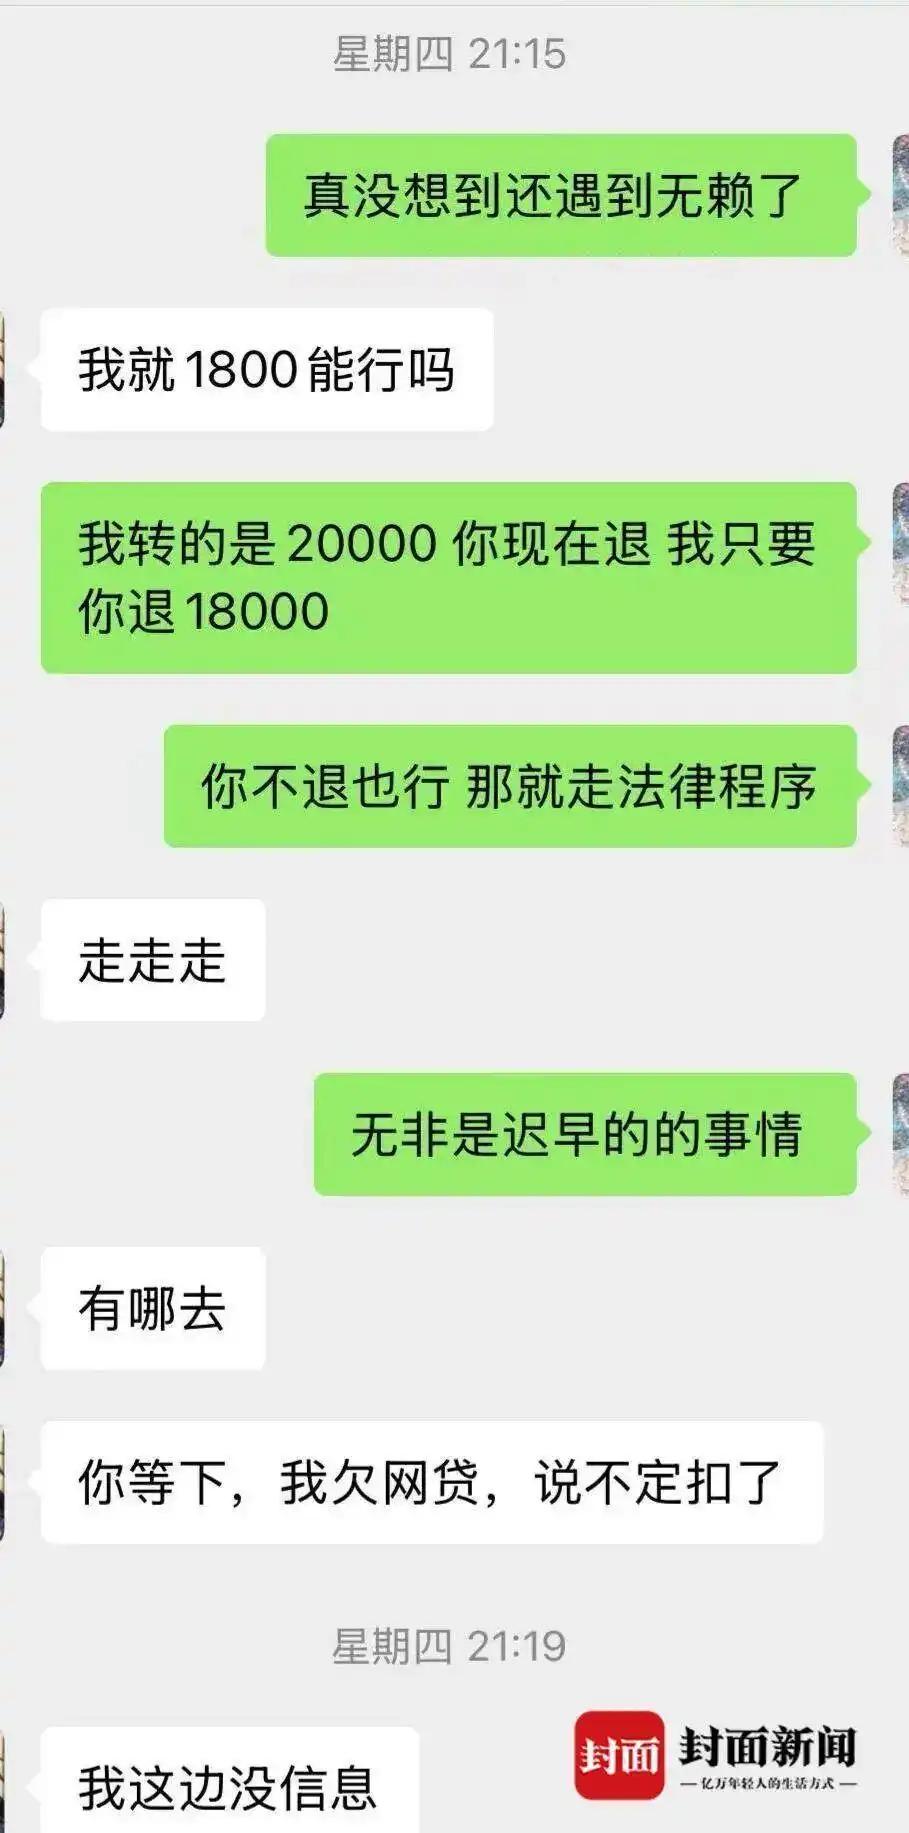
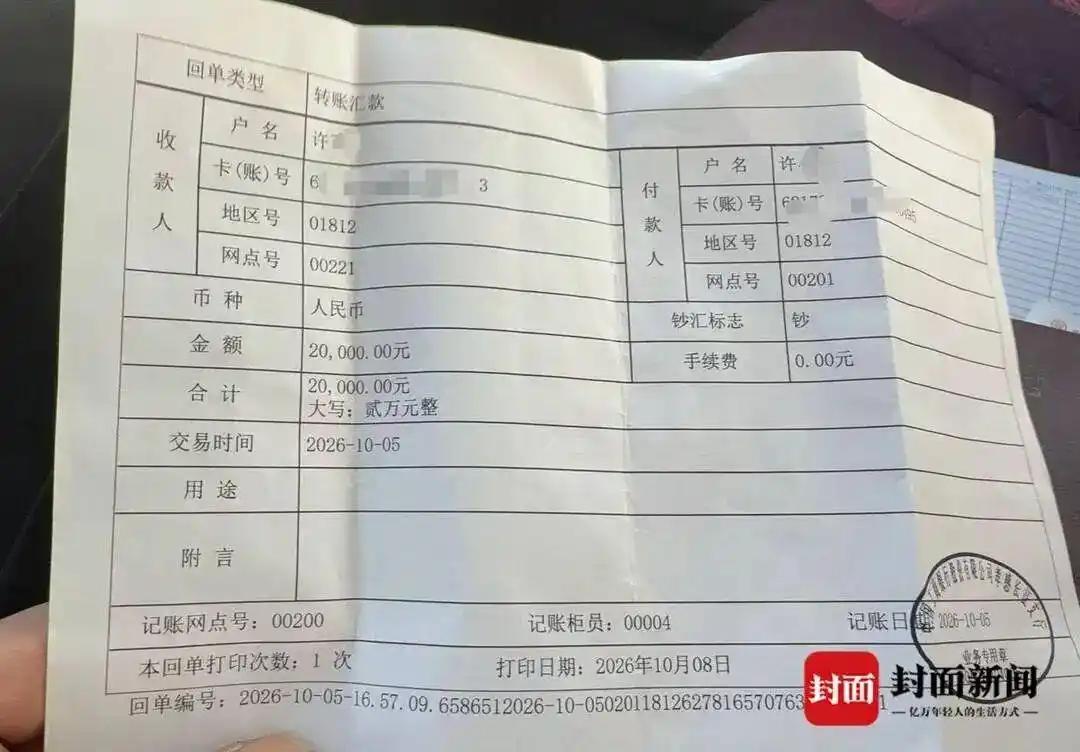
“太诡异!”湖北,一男子用ATM机,给自己手机转账2万,钱却进了别人银行卡,男子找对方还钱,对方竟要收2000块好处费才肯退款,最后只还了1.8万!这哥们怕是自己输错号码,又试了两次,好家伙,2万块再次精准跳进别人账户!
他后来反复回想,自己根本没改过卡号,手指按在ATM键盘上的顺序也和平时一样,可屏幕跳出来的不是他绑定的账户,而是一串陌生数字。
钱一出去就像被吸进黑洞,短信提示扣款成功,对方账户却像早就在那儿等着他。这种“明明是自己操作,却替别人买单”的背脊发凉感,比丢钱本身更让人睡不着。
他第一时间打客服、跑网点、调流水,银行那边能查到交易去向,却不能直接把钱退回来,因为系统层面交易已经完成。也就是说,钱没飞,是落到了另一个人的户头里,而那个人,恰好接住了这笔从天而降的转账。
钱进了别人卡里,对方却不像捡到钱的人,倒像握着筹码的买家。他托人联系上收款方,本以为能拿回两万,对方开口却是先给两千好处费,不然不退。
他怕撕破脸一分都要不回,咬牙认了,对方转回一万八,剩下两千就当被截了道。正常人这时候会想,是不是自己手滑、是不是记错号、是不是机器抽风,他也是这么安慰自己的。可接下来发生的事,把“手滑”这两个字彻底钉死了。
他越想越不放心,干脆再试两次,想看看是不是偶发故障。结果第二次、第三次,钱照样钻进同一张陌生卡。两万、再两万、又两万,三次下来六万没了,对方依旧是那个户头。到这儿已经不是输错号能解释的了,像ATM把他和某个账户焊死了一样。
很多人以为转账出错,银行点一下就能原路返回,现实不是。跨账户转账一旦到账,资金归属就变了,对方不还,就得走协商、投诉、报警、起诉这些慢路子。他手里只有流水、对方卡号后几位、通话记录,真要追,得证明“非自愿、非借款、非赠与”,再让法院去调实名信息。
这类事其实不算孤例,有储户在自助终端买理财被跳成存款保险,有老人输手机号转账把“132”按成“123”,还有人绑卡时复制粘贴带了个空格,系统认错账户。但那些大多一次就发现,像他这样连试三次都进同一张卡,少之又少,所以才显得诡异。
银行机器不是神,它只认你按下去的那个指令,不认你心里想转给谁。他后来才反应过来,第一次丢两万时就不该再试。
可人在慌的时候,总想用“再试一次证明是意外”来骗自己,结果把意外变成连续事故。这也是最扎人的地方:系统不会因为你着急就变善良,对方也不会因为你可怜就退良心。
警方介入后,收款方再想装看不见就难了。不当得利在法律上站不住脚,两千“好处费”更不是什么辛苦费,而是趁人之危截留本就属于别人的钱。可流程归流程,追款归追款,从立案到冻结到返还,中间要熬的是普通人的耐心和房租、饭钱、药费。
他真正亏的不只是两万,是六万里被拿走的底气。这类案子最麻烦的是证据链:他得证明自己一直操作同一台或同品牌机具,得证明没和对方存在债务,得证明三次转账动机是“验证”而非“另有所图”。
哪怕道理全在他这边,时间成本也先罚了他一遍。很多人到最后选择认栽,不是不懂法,是算过账后发现,追半年换两万,日子先垮了。所以怪异感来自两层:一层是机器像被施了咒,一层是人碰到漏洞时,对方不但不怕,还顺手薅一把。
湖北这桩事传开后,有人骂收款方黑心,有人怪银行甩锅,也有人提醒别在ATM上做“验证实验”。但往深里看,自助设备的风险提示太弱,转账前确认页不够显眼,异常账户没有拦截,才是让普通人用血肉之躯扛系统漏洞的根子。机器越快,普通人越裸。
他现在最怕的不是钱没回来,是以后再也不敢碰ATM,连手机银行付款都要抖一下手。说到底,钱是他挣的,错不全在他,可代价全压在他身上。
收款方拿那两千的时候,大概觉得自己聪明;银行说“已尽提示义务”的时候,大概觉得自己合规;只有他站在柜台外,看着流水上那串陌生卡号,知道自己被时代里某道缝夹住了。这种缝不会写进说明书里,只会在你最急、最累、最想赶紧把事办完的时候,悄悄张开。
这事给所有人的提醒都很土:转账前把卡号念出声、别在慌乱中连续操作、遇到异常立刻停手并留痕、对方要“好处费”就别再私了直接报警。听起来像废话,但六万块买来的教训,往往就是这几句废话。
他还在等返还,等一个“系统终于站回自己这边”的结果。钱退回来的那天,不一定有道歉,也不一定有人认错。但他大概会记住,机器永远冷静,冷静到不讲情面。
而真正能护住普通人的,是每次按键前那三秒的停一停。如果你也曾在ATM前手一快、心一慌,不妨在评论区说说,你最后是怎么把自己拽回来的。