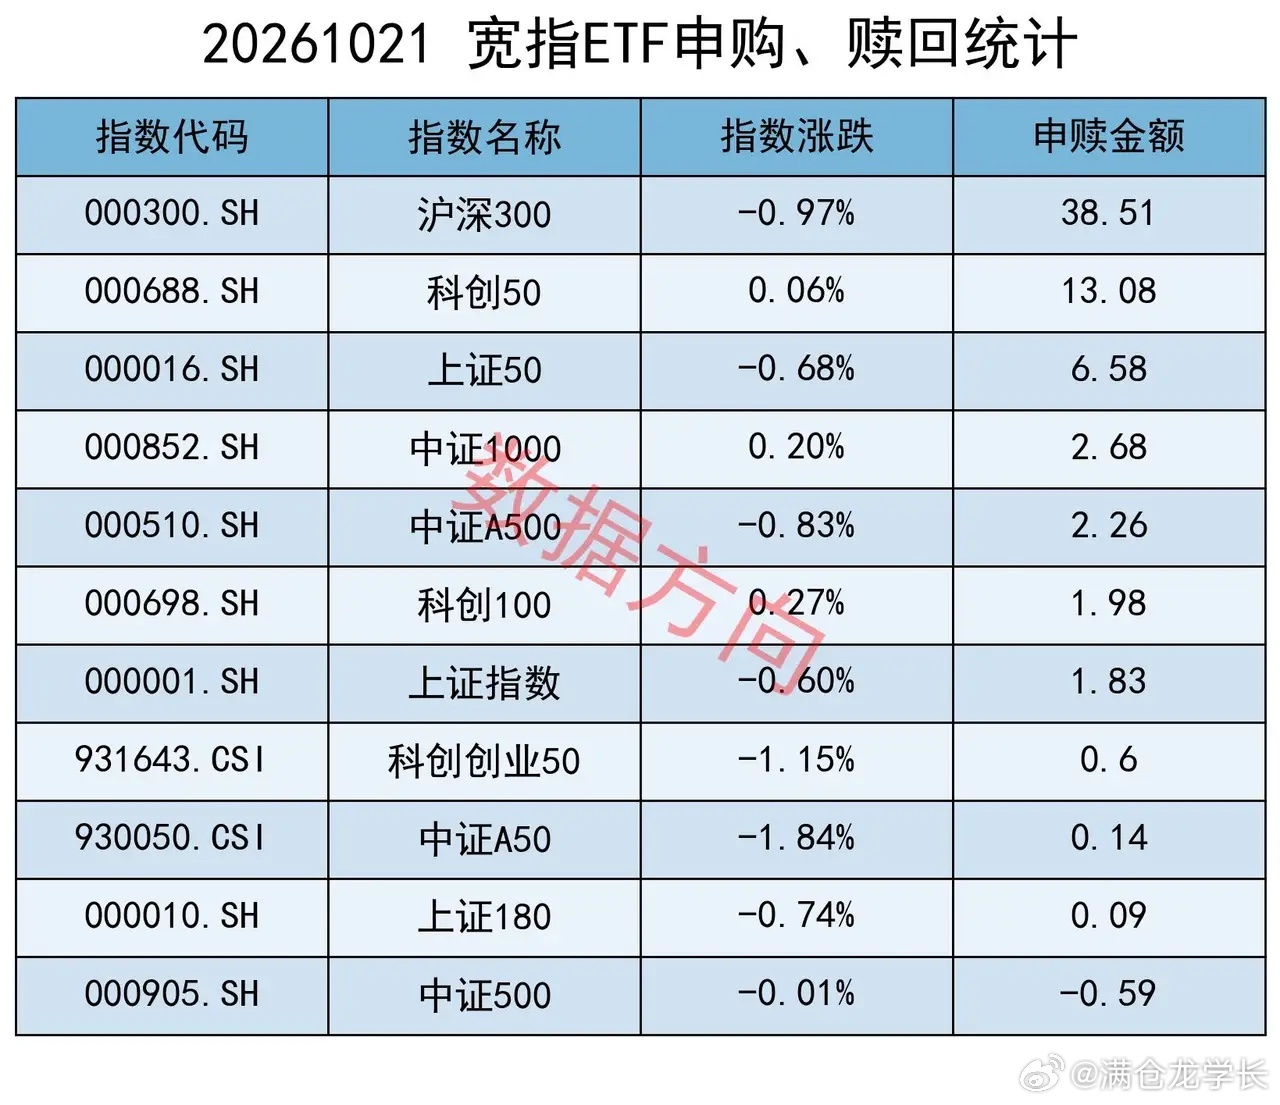
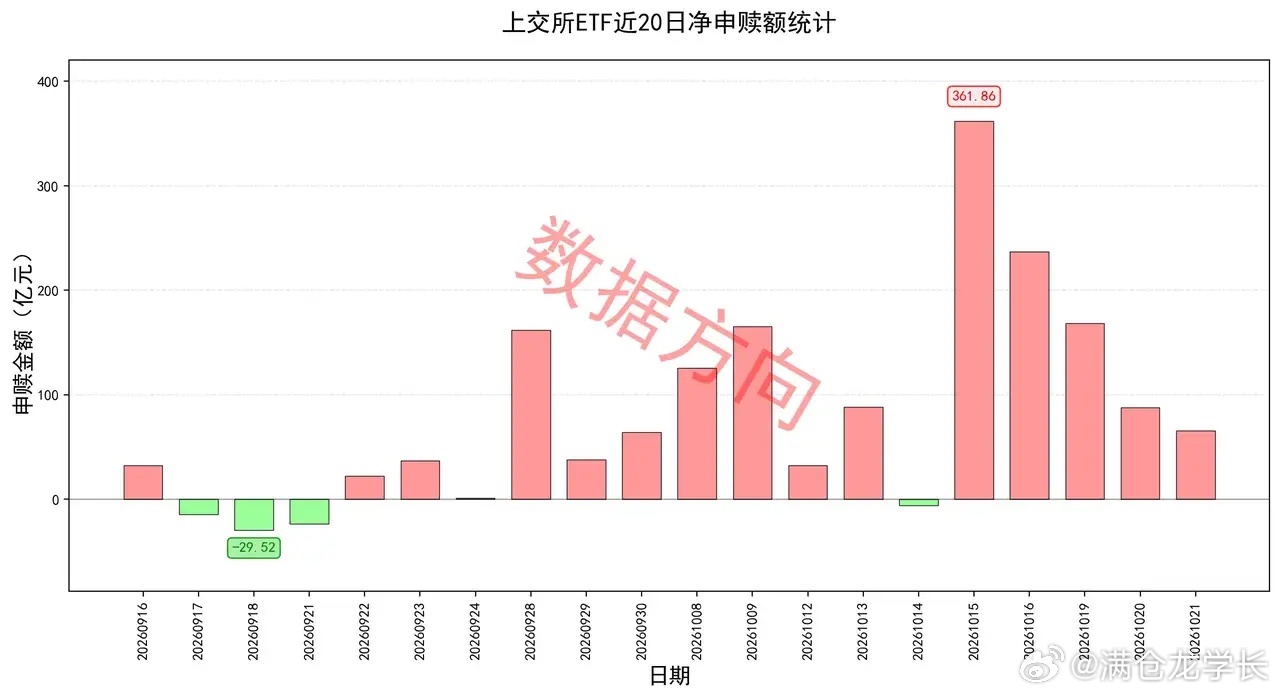
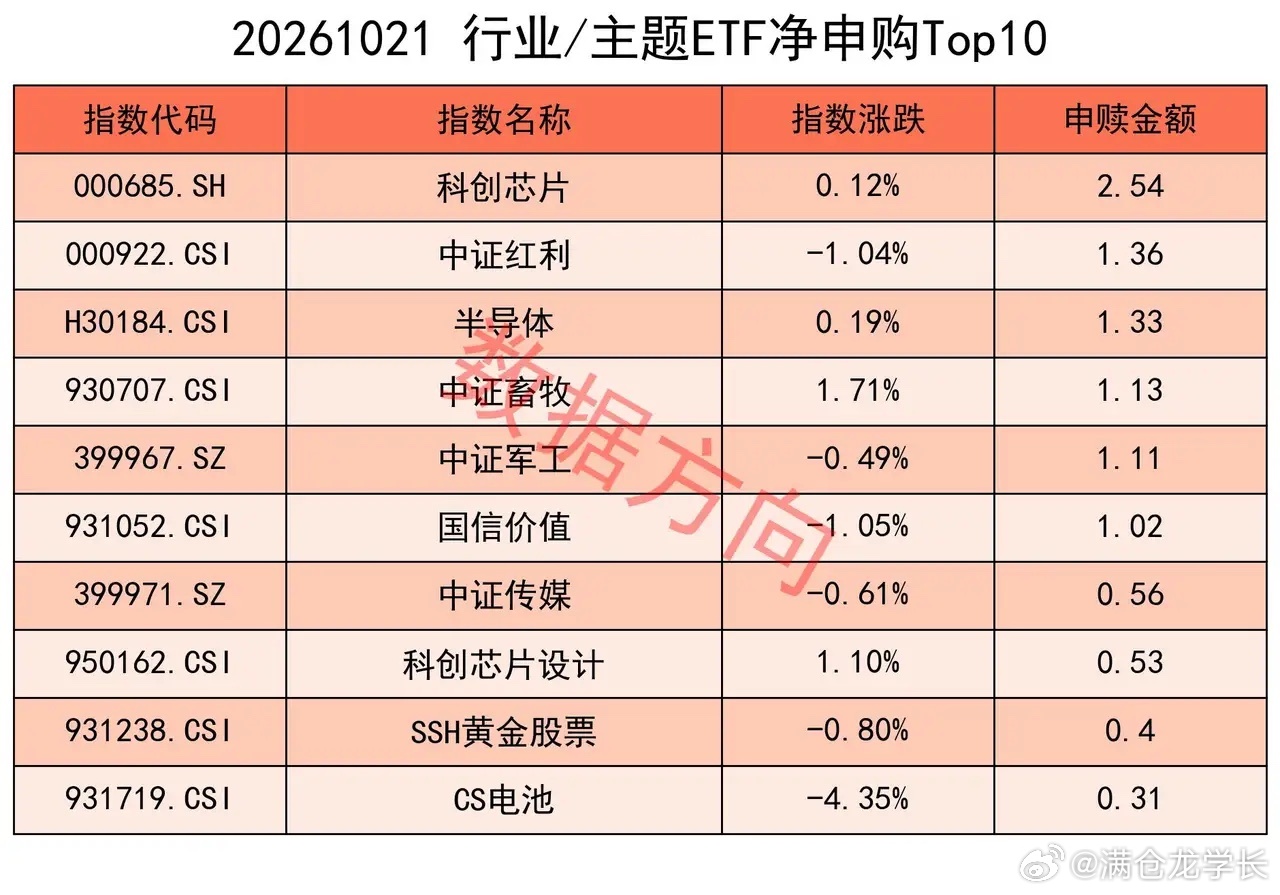
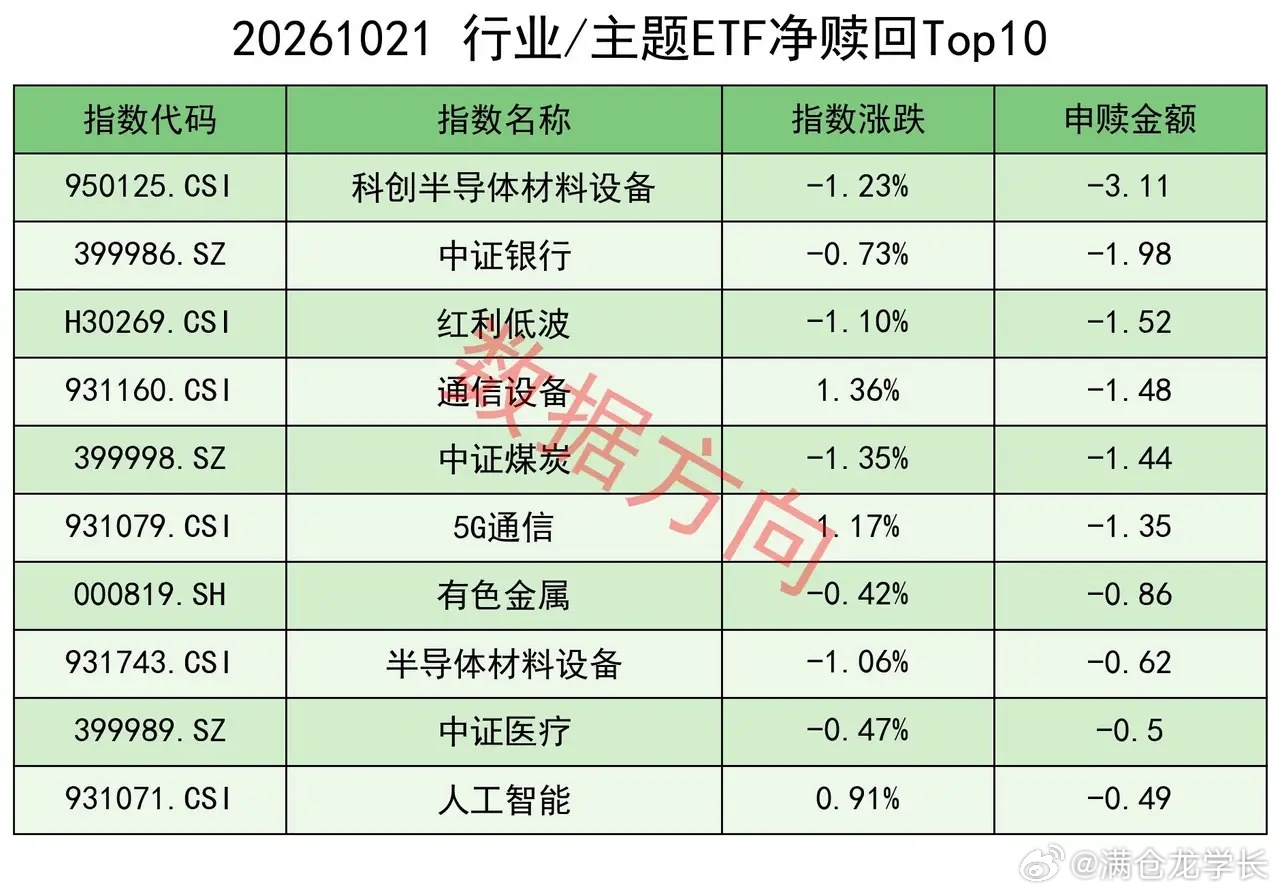
美伊紧张局势进一步升温,SpaceX首次实现季度盈利 美股周三(10月21日)高开高走、震荡上行,道指涨360.21点、收于52856.09点、涨幅0.69%;标普500涨44.60点、收于7757.17点、涨幅0.58%;纳指涨278.04点、收于26702.86点、涨幅1.05%。 标普500十一大板块七涨四跌,科技与工业分别上涨1.61%和0.91%领涨,通信服务与房地产分别下跌1.33%和0.79%领跌。费城半导体指数涨1.97%,半导体股全线收涨;金融股与航空股同步全线走高,医药股涨跌不一。 SpaceX涨超7%,特斯拉涨3.41%,英伟达涨2.54%,苹果涨1.32%,脸书涨0.47%,微软涨0.20%,亚马逊跌0.10%,谷歌跌1.62%。半导体方向超威半导体涨3.36%、阿斯麦涨2.81%、ARM涨2.50%、台积电涨1.57%、英特尔涨1.39%、高通涨1.28%、博通涨1.03%;存储方向SK海力士涨2.48%、美光科技涨1.96%、闪迪涨0.94%。金融股摩根士丹利涨3.72%、高盛涨2.23%;航空股联合航空涨3.99%。IBM跌超5%。 美伊紧张局势进一步升温。据以色列媒体报道,数十架以军战斗机和空中加油机在19日晚至20日凌晨飞越叙利亚和伊拉克领空、接近伊朗边境后折返,编队和路线类似对伊打击方案。同日沙特防空部队拦截一架试图袭击东部谢拜油田的无人机,碎片坠落致2死2伤;美国国务院下令驻沙特非紧急政府雇员及家属撤离,财政部对伊朗实施新一轮制裁。 英伟达GTC大会10月21日在柏林举行。黄仁勋宣布联合三星电机、安靠、揖斐电、京元电、矽品精密、欣兴电子等供应链伙伴提升CPO、基板与先进封装产能。其中CPO光引擎产能目标2027年年中提升至当前的15倍、2028年底达到30倍,基板产能未来三年提升至2.5倍,与安靠合作的先进封装产能到2028年底提升逾300%。 SpaceX发布2026年第三季度财报,首次实现季度盈利。这是这家商业航天巨头自今年6月上市以来的第二份季度成绩单。超级智能业务板块营收75.6亿美元、同比增长830%,远超市场预期的64.7亿美元;财报发布后股价盘后一度涨超8%,10月21日收盘涨超7%。马斯克称AI智能体将在3至5年内推动带宽需求增长1000倍,超级智能的制约因素更多在电力、冷却和基础设施,而非芯片。 中办、国办10月21日对外发布《关于推动科技创新和产业创新深度融合的意见》。文件把政策抓手放在关键核心技术与未来产业两端,集成电路、工业母机、高端仪器、先进材料的攻关任务由企业牵头实施,硬科技方向的订单与项目节奏有了政策依据。量子科技、脑机接口、具身智能等前沿领域被明确要求探索商业模式,主题投资从概念阶段向产业化验证推进。 上交所10月21日召开首批主动ETF市场动员会,9家首批主动ETF基金管理人、7家证券公司共40余名负责人员参会。主动ETF从产品报批进入落地准备阶段,公募的供给端多了一类可以直接承载主动管理能力的工具,中长期资金的入市通道随之拓宽。 10月21日星期三,上证指数跌0.60%,上交所ETF合计净申购65.40亿元,其流向与大盘反向背离。大盘跌到低位以后,ETF持续获得净申购,但近5个交易日的力度呈递减之势。 宽指 沪深300(38.51亿)、科创50(13.08亿),净申购超过10亿。 上证50(6.58亿),净申购超过5亿。 中证1000(2.68亿)、中证A500(2.26亿)、科创100(1.98亿)、上证指数(1.83亿)、科创创业50(0.60亿)、中证A50(0.14亿),分别获小幅净申购。 仅有中证500(-0.59亿)被小幅净赎回。 行业和主题 科创芯片(2.54亿)、半导体(1.33亿)、科创芯片设计(0.53亿),一起进入申购榜。 中证红利(1.36亿)、国信价值(1.02亿),一起进入申购榜。 其他进入申购榜的还有:中证畜牧(1.13亿)、中证军工(1.11亿)、中证传媒(0.56亿)、SSH黄金股票(0.40亿)、CS电池(0.31亿)。 科创半导体材料设备(-3.11亿)、半导体材料设备(-0.62亿),一起进入赎回榜。 通信设备(-1.48亿)、5G通信(-1.35亿),一起进入赎回榜。 中证银行(-1.98亿)、红利低波(-1.52亿)、中证煤炭(-1.44亿),一起进入赎回榜。 其他进入赎回榜的还有:有色金属(-0.86亿)、中证医疗(-0.50亿)、人工智能(-0.49亿)。
ETF