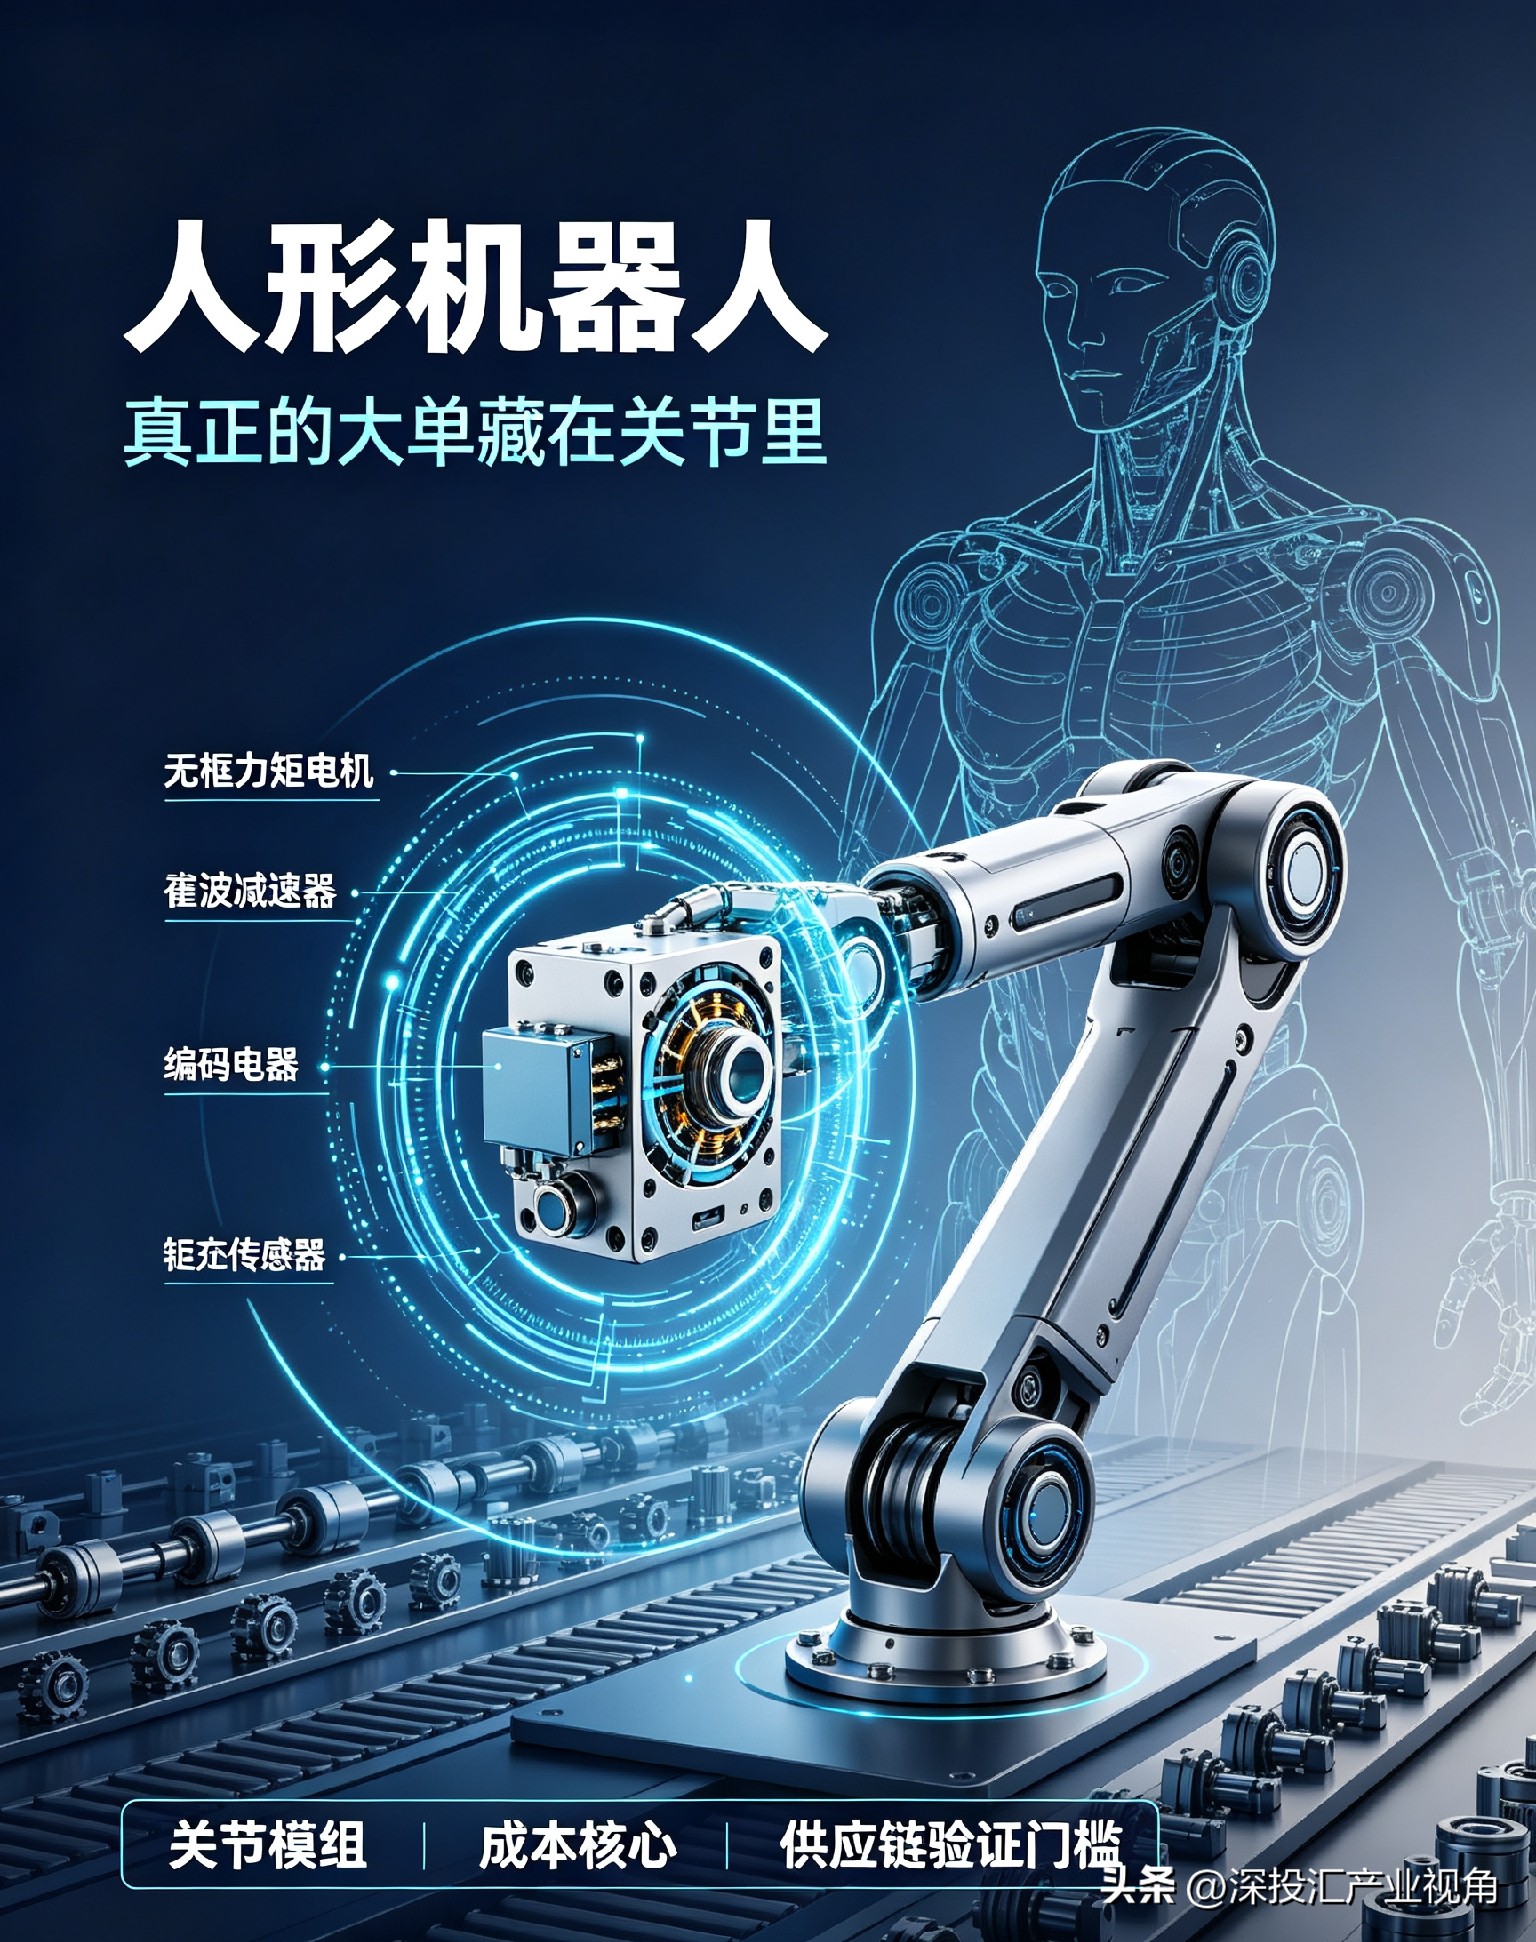
很多人把目光放在人形机器人整机订单上,其实整机属于终端集成,利润分散、竞争拥挤,真正放量、持续性强的需求,集中在关节模组。
一台标准人形机器人,全身一共会用到20个以上的活动关节,每个关节都集成减速器、伺服电机、编码器、力矩传感器,单关节是成本占比最高的单元。按当前量产方案测算,一套关节总成,会占到整机硬件成本60%左右。
行业数据很明确:单台人形机器人,关节零部件BOM价值是主板、视觉模组的3倍以上。当整机从样机走向小批量落地,最先释放采购订单的,就是关节供应链。
但这里有一个很容易踩坑的认知:不是所有关节都能吃到订单红利。
协作机器人的关节方案不能直接平移到人形机器人。人形机器人关节要兼顾轻量化、大扭矩、低迟滞,还要耐受频繁往复摆动、跌落冲击。同样是谐波减速器,人形关节对滞回误差、刚度衰减、交变疲劳寿命的要求,比普通协作机器人高出一档。
现在样机阶段,各家方案五花八门,规格不统一。但随着行业慢慢收敛方案,标准化关节模组会迎来集中招标。
整机厂可以换方案、换外壳,但是稳定、低成本、可批量交付的关节供应链,验证周期长,一旦导入,绑定周期通常在2–3年。
热闹的整机发布会只是前奏,关节供应链,才是人形机器人赛道最先兑现业绩的赛道。
人形机器人真正的大单藏在关节里
人形机器人 机器人关节 减速器 高端零部件 国产替代
⚠️ 仅产业研究观点,不构成投资建议
深投汇产业视角
互动评论:
整机是流量,关节才是订单,赛道的基本面红利,落在核心传动与传感零部件上。