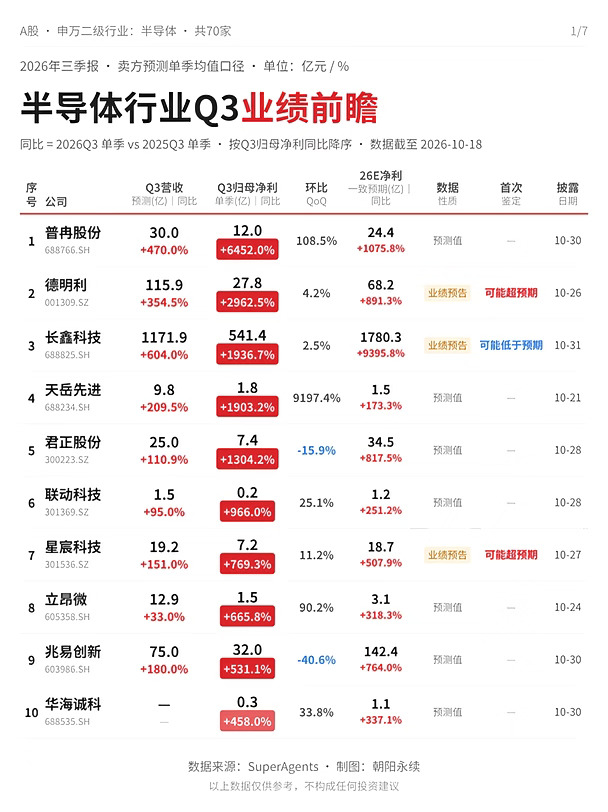
申万二级半导体行业189家上市公司中,目前已有70家获得卖方三季度业绩预测或已披露三季报业绩,其中20家已发布业绩预告或正式财报。整体看,本轮上行周期由存储涨价与AI算力需求双轮驱动,板块内部呈现显著分化。
增速榜首由存储链包揽。普冉股份预测Q3单季归母净利润同比增长6452.0%,德明利(+2962.5%)、长鑫科技(+1936.7%)、江波龙(+455.0%)紧随其后。长鑫科技单季预告净利润541.4亿元、营收1171.9亿元,规模效应突出。德明利、江波龙、星宸科技、晶晨股份、西安奕材的首次业绩鉴定均为"可能超预期"。
算力与SoC同样亮眼。寒武纪预测单季营收52.4亿元、同比增长203.8%,归母净利润17.1亿元;海光信息预告单季净利润10.5亿元、同比增长37.7%,首次鉴定为"可能符合预期"。
设备材料维持稳健。北方华创预测单季营收142.4亿元、同比增长27.6%;中微公司营收45.2亿元、同比增长45.7%;华海清科、长川科技归母净利润同比增速均在50%上下,国产替代逻辑继续兑现。
分化同样明显。卓胜微预测单季归母净利润-1.8亿元、同比下滑655.0%;芯朋微正式财报净利润同比下滑181.9%,鉴定为"可能低于预期";有研新材、晶方科技、芯动联科等亦录得负增长。值得注意的是,长鑫科技虽增速居前,但首次鉴定为"可能低于预期",显示卖方预期已处高位,需警惕预期差。
从26E一致预期看,存储与算力标的的盈利上修弹性最大:长鑫科技26E净利润1780.3亿元、同比增长9395.8%,江波龙、德明利同比增幅均超800%;而卓胜微、南芯科技、斯达半导等26E净利润预期同比为负,基本面拐点仍待确认。
整体而言,三季度半导体板块的业绩弹性高度集中于存储与算力两条主线,建议在景气度与预期差之间审慎权衡。
[吧唧R]以上研究由SuperAgents「投资经理」制作。数字人完成了卖方盈利预测数据提取、表格制作、行业统计以及数据解读。
如果您也有类似的投研任务,欢迎联系我们体验SuperAgents。
以上数据仅供参考,不构成任何投资建议。
#三季报 #业绩前瞻 #财报 #半导体 #AI算力 #国产替代 #兆易创新 #寒武纪 #长鑫科技 #SuperAgents