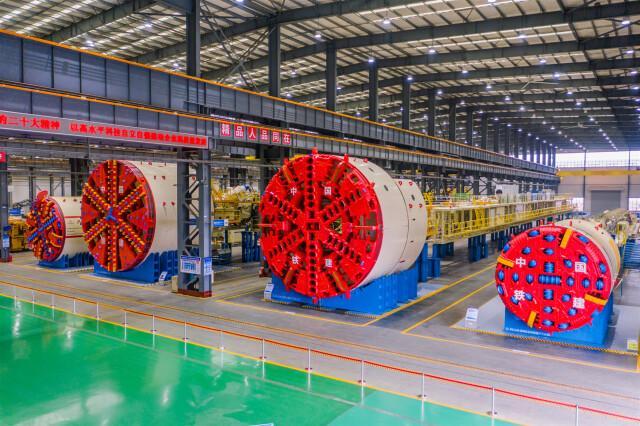
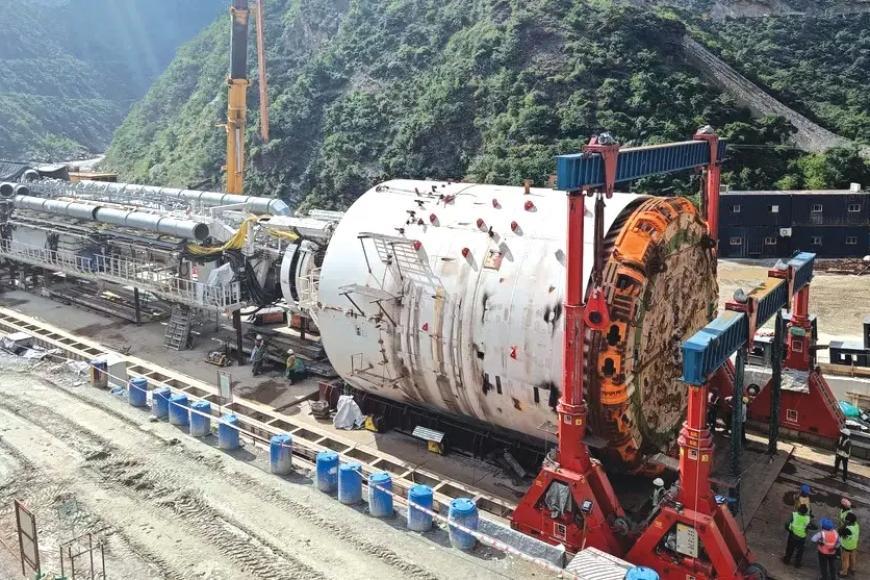
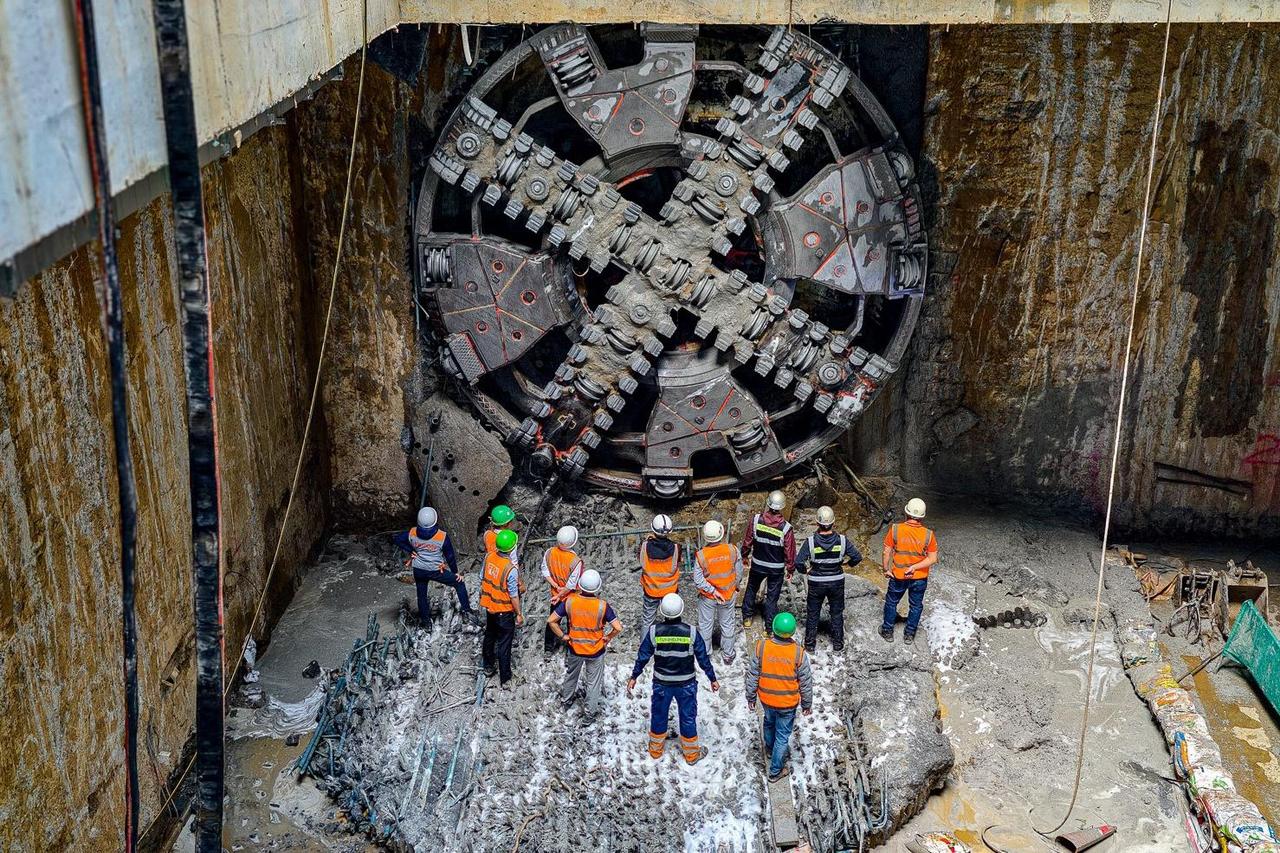
盾构机出口管制这招,走得真妙!起码一箭三雕!第一,印度高原隧道没了中国设备,基本得停工;第二,越南想用上百台订单压中国价的算盘,直接落空;第三,国内企业也不用再互相杀价了!一招下去,三个方向全见效!这步棋,够狠也够准!
2026年10月19日,商务部和海关总署发了一份公告,核心内容就一句话:盾构机整机、关键零部件,还有再制造技术,从11月18日起纳入出口管制。
不是不卖了,是卖之前得走一道审批程序,用途和最终用户都得说清楚。
这条消息出来之后,很多人第一反应是“冲着印度和越南去的”。这个判断不能说错,但它把顺序看反了。真正值得琢磨的,是先把自己家里的事理顺了,外面的效果才跟着出来。
中国盾构机在全球市场占了七成左右的份额,核心部件国产化率超过九成。论质量、论交付速度,跟德国日本那些老牌厂商正面比,并不落下风。
可这门生意长期不怎么赚钱,整机销售的净利率薄到只有3%到6%。问题不在机器上,在卖机器的方式上。
几家国内头部企业跑到海外抢同一个订单,你报八折,我就报七五折,送培训送售后,价格一刀一刀往下削。份额是拿下了,利润没跟上,一线干活的人也跟着吃亏。
管制落地之后,情况变了一层。海外订单不再由某一家企业的销售经理拍板降价就能签,而是走统一的审批通道。不合规的低价单子,过不了那道闸门。
这等于给出口设了一道门槛,把“赔本赚吆喝”的玩法挡在外面。先把自家企业从互相踩踏里拉出来,议价的空间才有机会回来。这件事如果不先做,后面的一切都无从谈起。
印度媒体在公告出来第二天就开始讨论影响,官员说正在评估,也提到高铁和边境隧道项目可能受波及。
不少印度网友觉得,盾构机又不是只有中国能造,换一家买就是了。这话听着有道理,但一落到实际操作就卡住了。
能自主生产并对外出口盾构机的国家,数来数去就那么几个。
而且更关键的是,一台挂着德国品牌的盾构机,如果是在中国的工厂总装下线的,出口到印度同样要面对中国的许可程序。品牌是德国的,生产地理在中国,管制盯的是后面这个坐标。
印度可以换牌子,却换不掉机器从哪儿出来的这件事。高原隧道那种地方,设备晚到一天,工期就往后拖一天,这才是“战略装备”四个字真正的重量所在。
越南的算盘,打在了一个已经变了的规则上
2026年10月15日,河内签了5条地铁线的总承包合同,规划253.5公里,计划投入超过100台盾构机同步开挖,目标2030年通车。
4天之后,10月19日,中国的管制公告出来了。时间上的衔接很紧凑。
越南原来的思路不难猜:手里攥着百台大单,让中国几家厂商互相比价,自己坐收低价。这套玩法在过去是行得通的,因为卖方之间没有一道统一的闸门。
现在闸门落下来了,每一台设备都要核验目的地和用途,低价抢单的逻辑就转不动了。
转向德国或日本当然可以,但同规格设备的报价高出不少,350亿美元的项目盘子要在不追加预算的前提下吸收这部分差价,并不轻松。
管制在这里起的作用,不是“不卖给你”,而是“按规矩来才卖给你”。
把三件事串起来看,脉络就清楚了。
国内企业先止住了内卷,议价权才有可能回来。议价权回来了,印度那种“换一家买就行”的设想才会撞上现实,越南那种“拿大单压价”的剧本才会失效。
三个场景不是三件互不相干的事,而是一条链子上的三个环节。出口管制的分量,不在于卡住了谁,而在于把竞争的语言从“谁报价更低”换成了“谁有资格买、买了往哪儿用”。
一台机器的质量已经能和世界最好的品牌坐在同一张桌子上,它的价格和流向,就不应该再由自己人互相砍价来决定。
这件事让我想到一个很朴素的道理:手里有好东西,不一定等于会卖东西。中国盾构机用了二十来年,从被人挡在警戒线外面,到把机器卖到几十个国家,技术这一关算是闯过来了。
可技术过关之后,很长一段时间里,卖法还停留在“谁便宜谁赢”的老路上。份额越大,利润越薄,越卖越累。
出口管制这步棋真正高明的地方,不是它让哪个国家的工程慢了半拍,而是它逼着整个行业停下来想一个问题:全球七成的份额攥在手里,为什么在谈判桌上反而被自己人的报价拖住了后腿。
规则性出口和限制性出口是两码事,前者是把“能不能卖、怎么卖、卖给谁”纳入一个可预期的框架,后者才是关门。
从目前公开的公告内容看,合规的民用项目走审批照常可以进行,变的是议价的结构,不是贸易的方向。
一个产业从“拼价格”走到“定规则”,这一步比多卖几十台机器要难得多,也重要得多。
技术领先本身不会自动带来体面的利润,除非有人先把秩序立起来。盾构机这件事,算是把这个道理摆到台面上了。