阿波罗首席经济学家:AI投资尚未给美国多数大型企业带来明显财务回报美股美股
人工智能投资持续增长,但美国大多数大型上市企业仍未看到明显的营收和利润改善。阿波罗全球管理公司首席经济学家托尔斯滕·斯洛克10月24日发表分析指出,AI带来的经济收益目前主要集中在少数科技巨头,尚未充分扩散到美国其他大型企业。
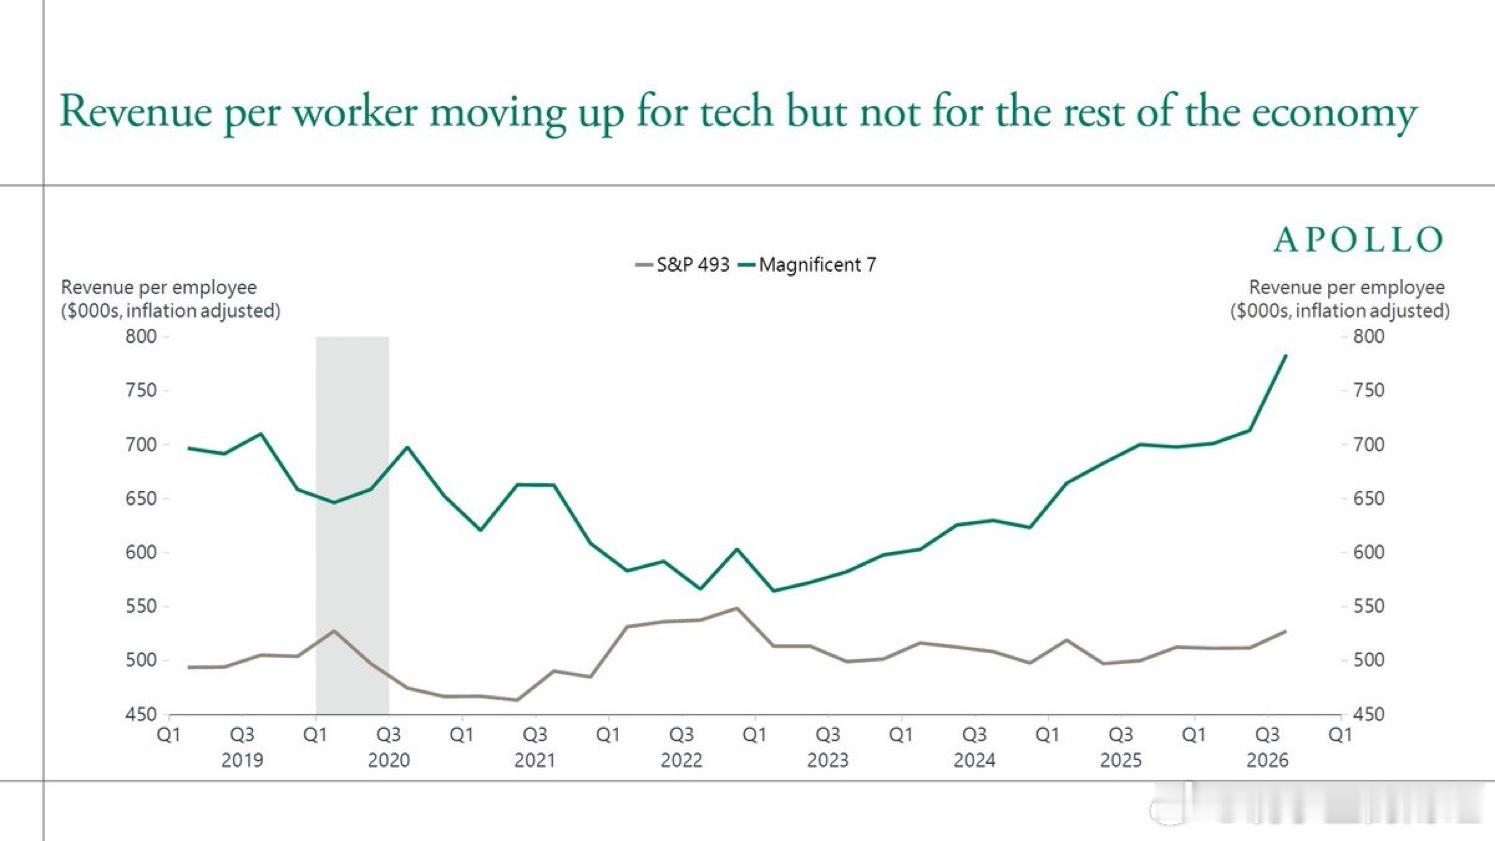
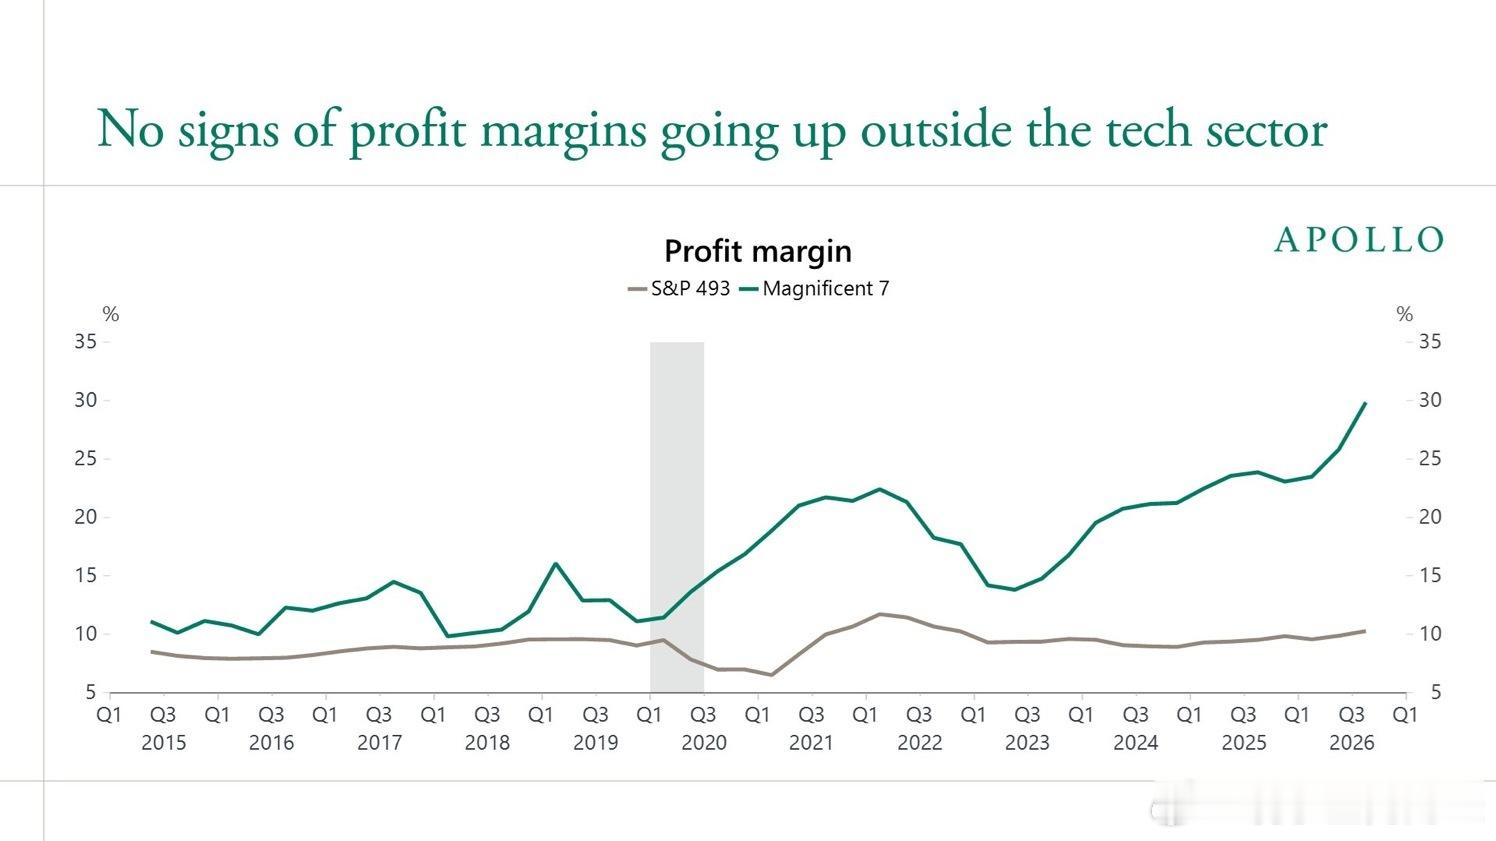
斯洛克公布图表,比较标普500指数中的“华丽七雄”与其他493家公司的财务表现。
一张图表显示,经过通胀调整后,“华丽七雄”的人均营收近年来明显上升,而其他493家公司的平均水平基本停滞。
另一张图表显示出类似的分化。“华丽七雄”的整体利润率近年来持续攀升,最新数据已接近30%,而其他493家公司的利润率仍在10%左右徘徊。
斯洛克认为,尽管企业投入巨额资金采用AI,但在科技巨头之外,这些投资尚未转化为可以从整体财务数据中清楚识别的收益。
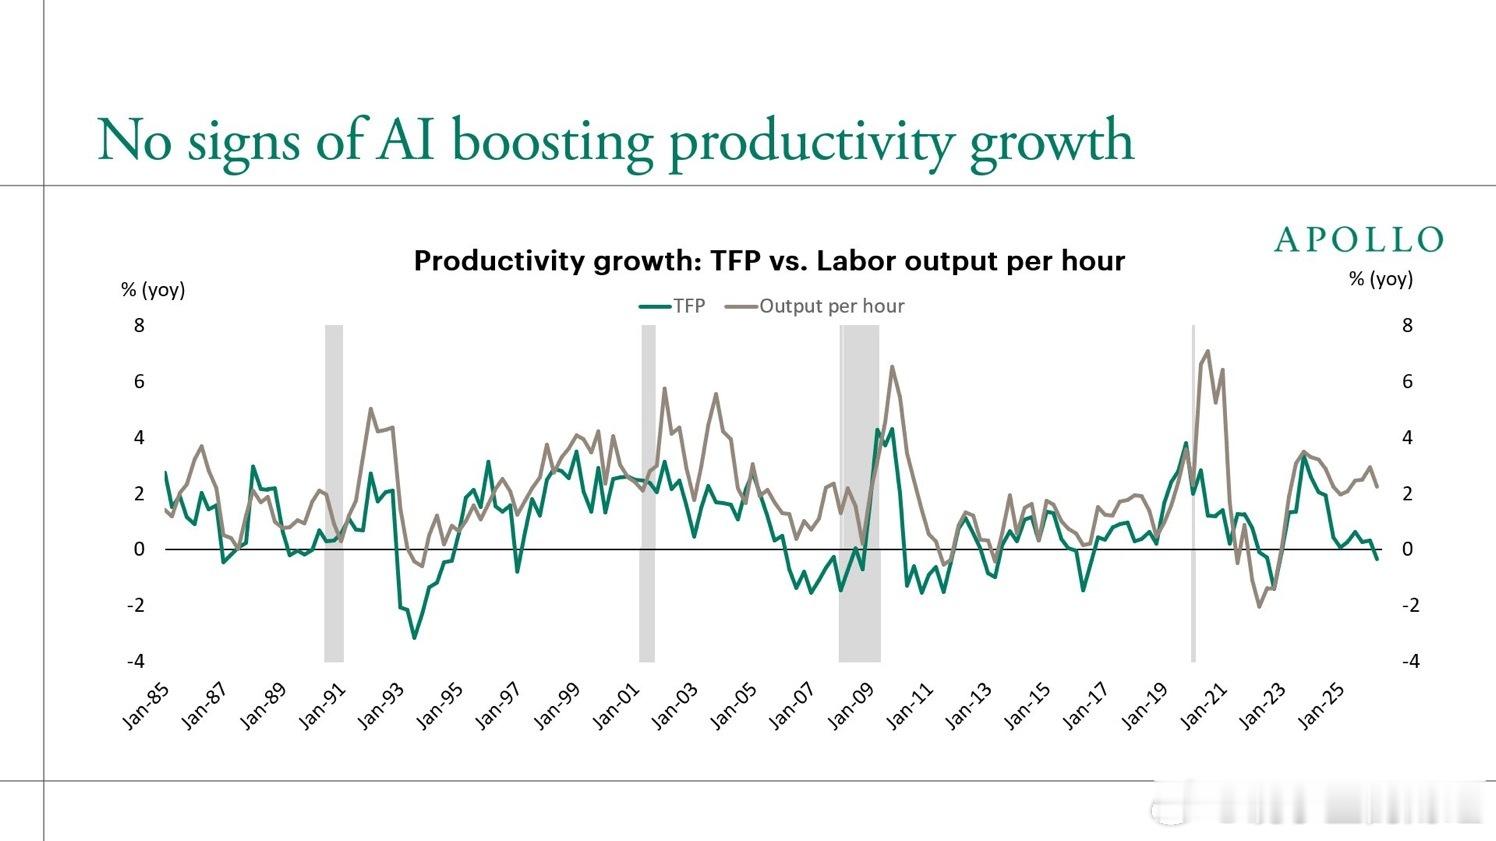
第三张图表进一步关注美国整体经济的生产率变化。
根据旧金山联邦储备银行的数据,截至2026年第二季度的过去一年,美国经过生产要素利用率调整的全要素生产率下降0.07%,没有显示出AI推动生产率持续加速的明确迹象。
不过,美国劳动生产率实际上仍在增长。旧金山联储此前指出,2023年第一季度至2026年第二季度,美国商业部门每小时产出年均增长约2.5%。这些增长有相当一部分来自资本投资增加和生产要素利用率提高,目前还无法明确区分AI直接带来的贡献。
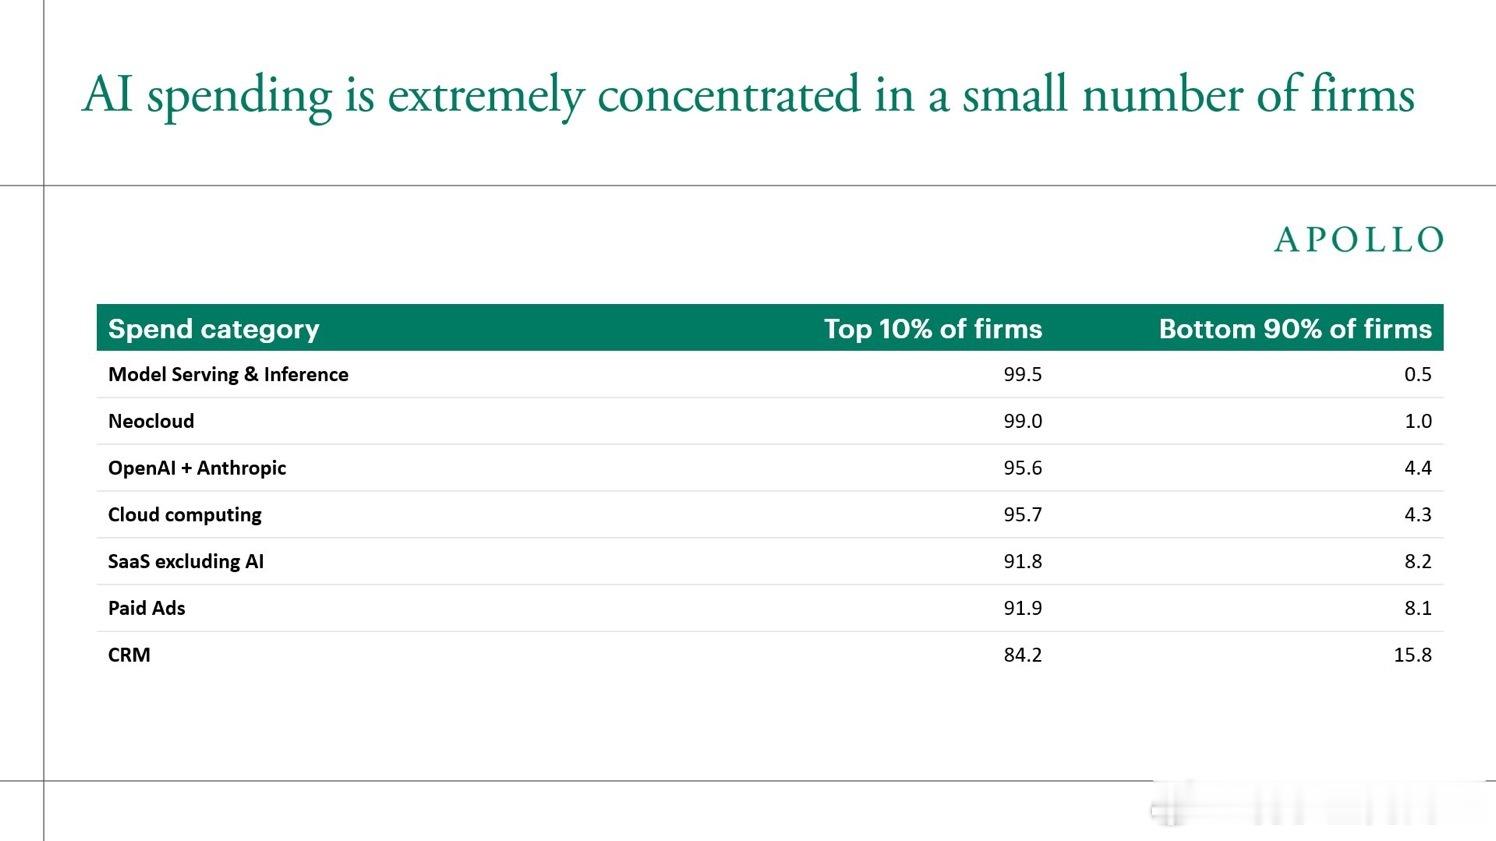
斯洛克发现的另一个现象是,AI支出高度集中在少数企业。
根据企业费用管理平台Ramp的数据,在所统计的企业中,支出最高的10%企业贡献了99.5%的模型服务与推理支出,以及95.6%的OpenAI和Anthropic相关支出。
还有一张图表显示,在AI支出最高的1%企业中,80.4%获得过风险投资支持;而在AI支出处于中位数的企业中,获得风险投资支持的比例只有13.1%。
这些数据表明,AI市场最密集的消费活动与风险投资支持的创业公司存在密切联系。传统企业虽然也在使用AI,但投入强度远远不及少数高度依赖AI的企业。
斯洛克认为,越来越多传统企业开始从成本角度重新审视AI。持续购买模型服务、消耗Token,如果不能带来足够的收入增长或节省开支,就可能成为压低利润率的经营成本。
不过,这并不代表企业正在普遍放弃AI。Ramp数据显示,2026年9月,在这个平台上支付过AI相关费用的美国企业比例已经达到55.9%,仍高于前一个月。
AI的经济影响也可能存在较长的滞后期。
1987年,后来获得当年诺贝尔经济学奖的经济学家罗伯特·索洛曾提出著名的生产率悖论:“计算机时代无处不在,唯独没有出现在生产率统计数据中。”
类似现象此前也发生在电气化时代。
经济史学家保罗·戴维指出,19世纪末美国工厂虽然开始采用电动机,但1899年电动机提供的机械驱动力仍不足全国工厂总量的5%。
直到20世纪20年代,随着越来越多工厂重新设计生产布局、改变动力传输方式并调整生产流程,电气化的生产率优势才逐渐充分显现。
计算机的普及也经历过类似过程。
经济学家埃里克·布林约尔松和洛林·希特的研究发现,企业从信息技术投资中获得的长期生产率收益,往往依赖组织结构、工作流程和管理方式的配套调整,而不仅仅是购买计算机设备。
这一历史经验为今天的AI投资提供了另一种解释。
许多企业目前可能仍处于将AI工具添加到原有工作流程的阶段。要真正发挥AI的经济价值,企业可能需要重新设计业务流程、调整人员分工,甚至改变组织结构。
但历史上的技术革命并不能保证AI一定会沿着相同路径发展。AI是否最终带来类似电气化和计算机普及时期的生产率增长,仍需更多实际数据验证。
斯洛克认为,未来AI产业能否取得真正的经济成功,关键不在已经高度依赖技术的“华丽七雄”,而在标普500指数中其他493家公司。
只有当AI能够帮助这些企业提高收入、降低成本并改善利润率,其经济影响才可能从少数科技巨头扩散到美国经济的更多领域。
为海外华人提供可靠的信息和分析。如果想看更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。whatsapps用户可复制以下链接关注:网页链接