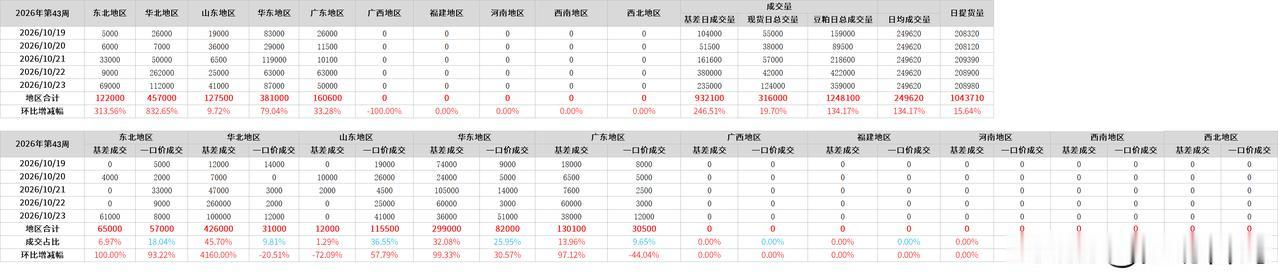
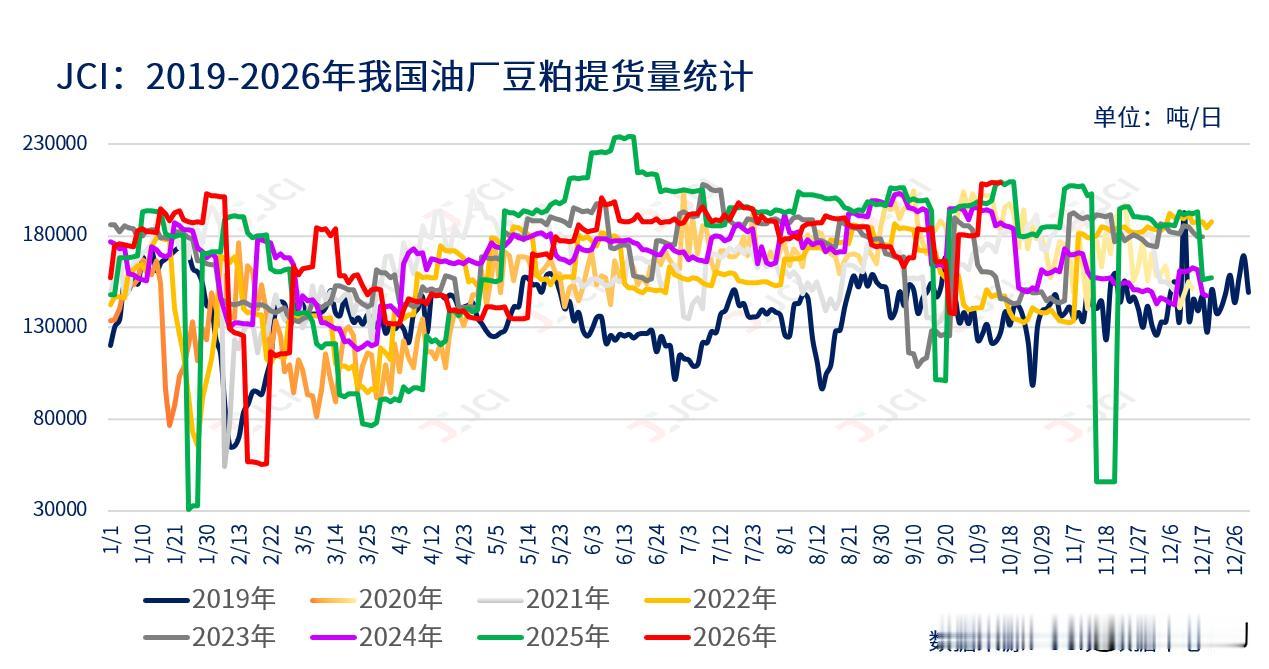
10月17-23日(第43周),本周国内外大豆豆粕市场可以概括为三句话:外盘先抑后扬,内盘弱势整理,定价主线由北美收割正式转向南美天气。CBOT大豆11月合约在连续八日下跌后,借助周度出口净销售超预期与中国集中采购落地迎来技术性反弹,但美豆丰产兑现、收割过半、巴西新季播种创同期最快,供给确定性仍压制着反弹高度,全周仅小幅收低。我国豆粕现货市场总体走势跟随外盘振荡,外盘成本端驱动仍然对价格行情起到支撑,周内下游以执行前期合同和刚需采购为主,终端观望情绪相对浓厚,上游豆粕库存环比续增、绝对水平仍处高位,趋势性去库尚未启动。
一、市场整体走势:
美豆走势:10月19日‑10月23日CBOT大豆11月合约呈现“丰产收割压力持续释放、连跌之后出口数据强力修复、中国集中采购提供支撑、多空博弈后低位小幅反弹”格局,盘面受美国大豆收割进度、USDA出口销售数据、中国采购落地节奏、基金持仓调仓、巴西新季大豆播种进度五大因素交替驱动。周一美豆丰产的季节性收获压力继续发酵,中西部晴好天气助推收割提速,叠加基金多头平仓,期价延续跌势;周二收获压力进一步放大,中国采购虽有落地但已被市场提前计价,盘面再度下探触及两月新低;周三依旧受制于新粮上市压力,中国连续采购仅有限托底,价格维持弱势震荡;周四超预期周度出口净销售数据登场,抵消季节性卖压,终结八连跌行情;周五原油走强叠加出口利好延续,期价小幅收涨,全周周线小幅收低。
全周美国创纪录大豆产量预期、农户集中售粮带来的季节性收割压力,仍是压制盘面的核心利空;中国持续性批量采购、超预期美豆出口销售数据成为价格重要托底力量,但美豆丰产大背景下,需求利好仅带来修复反弹,尚不足以扭转整体宽松基本面。本阶段基金持续削减多头头寸,持仓量连续回落;巴西新季大豆播种进度快于历史同期,全球供给充裕的预期始终压制上方反弹空间,南美厄尔尼诺气候风险仅作为远期潜在变量,尚未主导短期盘面。
数据点评:截至10月18日美豆收割进度64%,周环比提升18个百分点,已经贴近五年均值65%,季节性卖压步入尾声。(更多内容,详见JCI汇易网)