一夜暴跌11.5%!巴西雷亚尔遭遇重击,一场大选搅动拉美金融市场
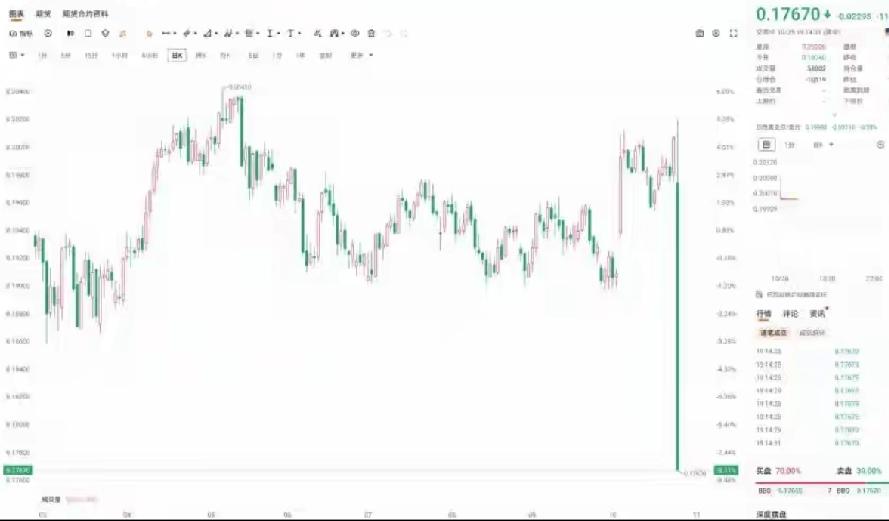
当地时间10月25日,巴西总统大选第二轮投票尘埃落定,劳工党候选人卢拉以微弱优势逆转取胜,拿下第四个总统任期。计票99.8%的选票显示,卢拉得票率51.76%,右翼候选人弗拉维奥·博索纳罗为48.24%,双方差距极小。大选结果落地之后,全球资本市场瞬间掀起波澜,巴西雷亚尔期货直接暴跌11.5%,开盘成交量几乎追平上周五全天成交,恐慌性卖单集中涌出,拉美资产集体承压。
很多人疑惑,只是一场总统选举,为什么会让货币出现如此剧烈的跳水?核心根源,是巨大的预期差,也就是市场提前押注的剧本,被投票结果彻底推翻。
在第二轮投票之前,首轮选举里弗拉维奥·博索纳罗率先领先,大量海外资本、交易机构和预测市场,都提前押注右翼候选人胜出,市场上形成了有名的“博索纳罗交易”。资本看好他的政策方向:严控财政支出、推进市场化改革、减少政府对企业的干预,更契合外资的偏好。资金提前布局巴西股票、本币、大宗商品相关资产,赌右翼上台之后巴西财政走向收紧、营商环境持续改善,雷亚尔走强。
但最终结果出乎大多数资金的预判,卢拉逆势赢下大选。预期反转的一瞬间,所有押注博索纳罗胜选的资金只能集中平仓离场,踩踏式抛售直接引爆期货盘面。日本市场的巴西ETF一度暴跌16%,创下2020年以来最大单日跌幅,圣保罗当地交易员预警,巴西本土股市开盘波动极大,甚至存在触发熔断的可能性,巴西基准股指Ibovespa开盘一小时最大跌幅预估可达11%,股市、汇市迎来双杀 。
市场的深层担忧,集中在卢拉左翼执政路线带来的财政风险。投资者普遍顾虑,劳工党一贯偏向扩大社会福利、增加公共开支,如果新任期持续推行扩张性财政,巴西本就不轻松的财政赤字压力会进一步放大。一旦政府开支失控、债务规模持续走高,会直接推高通胀,迫使利率维持高位,削弱雷亚尔的长期购买力。巴西本身债务体量不低,财政纪律是外资最看重的指标,这也是这次资金快速出逃最核心的底层逻辑。
除了财政担忧,巴西国内高度撕裂的社会格局,进一步放大了市场的避险情绪。巴西左右阵营对立由来已久,这次胜负差距极其微小,败选一方很容易对选举流程提出质疑,后续不排除出现街头抗议、司法争端,带来短期政局扰动。对于新兴市场货币来说,政治不确定性,永远是资本优先回避的风险点。叠加美元的强势周期、全球资金偏好收缩,新兴市场货币本身就很脆弱,一点风吹草动,都会被市场放大计价。
这里也要分清一个关键点:这次大跌的11.5%,是雷亚尔期货合约的跌幅,并不是现货汇率直接跌去一成以上。期货对预期反应更加灵敏、波动更大,带有杠杆属性,涨跌幅度会显著高于现货,代表的是交易员对未来汇率走向的定价,不等于当下现货立刻同等幅度贬值。但期货的恐慌情绪,会快速传导到现货、国债、股票等全部资产链条,形成连锁冲击。
当然,行情会不会持续走弱,并非只由选举结果决定。接下来市场所有目光,都会盯住卢拉新班子释放的经济信号。如果卢拉团队能够释放积极信号,承诺守住财政底线、维持必要的市场化改革、稳定央行独立性,那么短期的恐慌抛压会逐步缓解,雷亚尔和巴西股市有望修复;反之,如果财政宽松力度超出市场预期,那么雷亚尔将面临持续的贬值压力,外资会持续撤离巴西资产。
作为南美最大经济体,巴西的资产波动,也会对全球大宗商品带来连锁影响。巴西是铁矿石、大豆、白糖、咖啡的核心出口国,汇率持续贬值,短期会让巴西出口商品报价更有优势,间接冲击全球大宗商品定价。对于国内投资者而言,不少跨境ETF、海外基金配置了巴西资产,也会在这一轮波动里面承受净值回撤的压力。
新兴市场货币,永远是政治、财政、美元周期共同博弈的战场。这次雷亚尔的剧烈震荡,本质就是一场预期的兑现与重定价。大选尘埃落定只是开始,接下来卢拉的财政答卷,才是决定雷亚尔中长期走向的关键。
巴西雷亚尔 卢拉 巴西大选 外汇