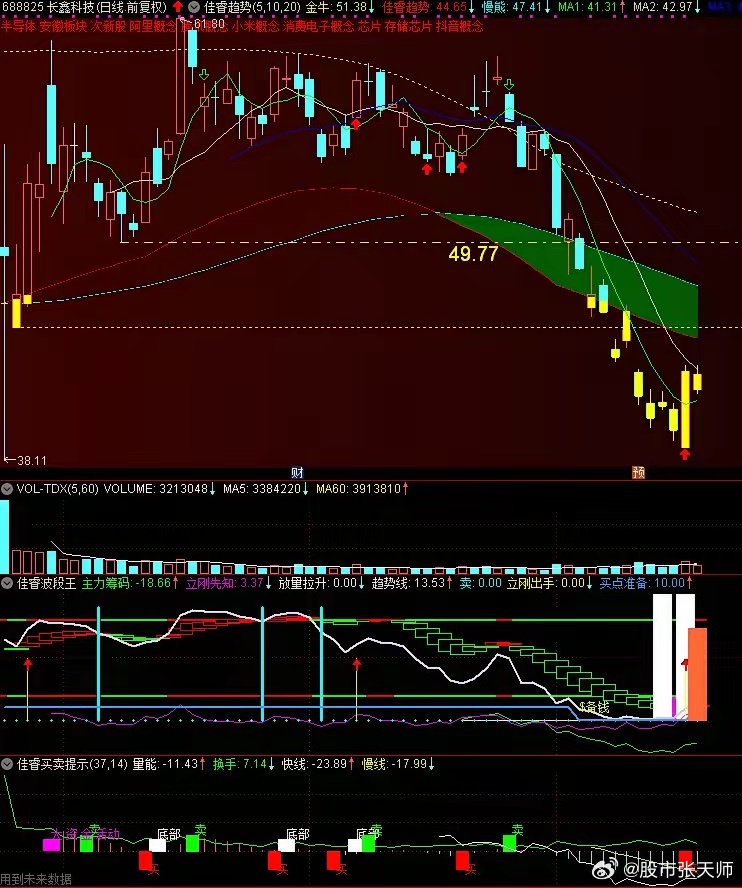
现在的财经媒体简直是为了流量,就不需要财经知识了。把长鑫科技拒绝苹果的压价谈判,居然搞成了拒绝苹果!真是扯淡。长鑫科技坚持供货报价不低于三星、海力士的同规格产品,个别自研工艺型号甚至更高报价,对外供货一直保持开放原则。长鑫科技之所以能够硬气,那是有国内订单饱满的底气保障。产能现在已经被锁死,华为小米及国内云厂商通过长期锁价协议提前锁定大部分晶圆产能,2026 年 6 月月产能约 32 万片,产能利用率 95% 以上,不需要靠让利承接海外大单。再有就是三星、SK 海力士把产能转向 HBM4 等高附加值 AI 存储,通用 DRAM 供给收缩;TrendForce 口径下 2026Q2 LPDDR5X 平均合约价环比涨 78%–83%!算力对HBM4的需求网上,厂家为了保障这种高毛利产品的供应,必然侧重于HBM的常能偏移。HBM4是需要更多的DRAM堆叠,自然厂家对外直接销售的DRAM就会锐减。这反而从侧面印证了长鑫现在的产能订单充足,受海外供应链的影响较小,更不用说年底将开始供应HBM3E,2027年达到量产,同时开始量产更高端的LPddr产品。当下市场表现是受到整体拖累,只是长鑫科技的股价持续承压,但已经有聪明的长线资金开始低位承接了,长鑫科技可以说是A股半导体科技的树干,只要它能够实现产能不断扩展和推出紧跟全球节奏的产品,整个围绕长鑫科技的树形结构供应链都会受益匪浅,特别是封装环节弹性会更大。