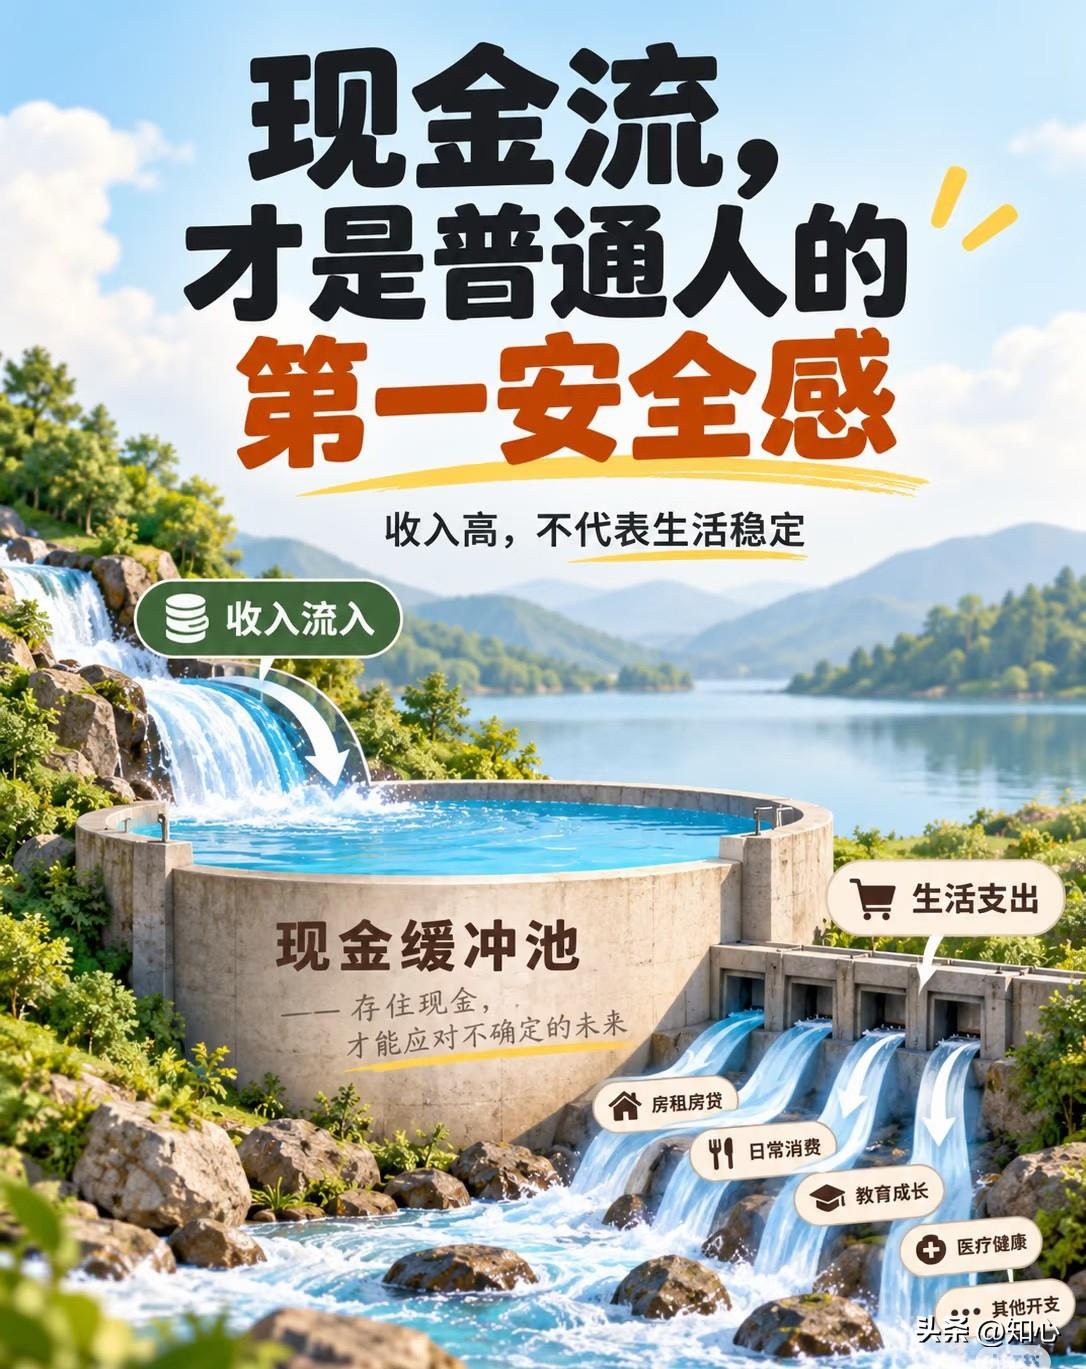
一定要大量存钱,2026到2030这五年年,手握现金才是最大底气:
1、工作不稳定出现变故,手里的现金就是踏实的地基。
2、年龄增长,疾病风险增大,手里的现金就是保命的。
3、房子降价,车子贬值,手里的现金就是一家老小的靠山。
4、存住现金,降低不必要支出,减少盲目投资亏损,就是赚钱。
不算旅游、不算换新手机、不算直播间顺手买的那堆东西。
不是所有家庭都按 3—6 个月来。
工作稳定、双职工、没大负债,3 个月够用;
收入波动大、自由职业、单收入家庭,一般要到 6 个月;
家里有老人小孩、有慢性病、行业本身波动大,往上加到 9—12 个月也正常。
算法很直白:
每月必要开支 × 缓冲月数 = 应急金底线
比如一个月硬性开销 8000,按 6 个月算,就是 4.8 万。
这个数不是用来发财的,是专门接住“收入断一下”或者“突然要掏钱”的。
资产不等于活钱
很多人账面资产不少,房子、基金、理财、股票都有,真到急用时反倒抓瞎。
流动性风险换个说法就是:
东西是有价值的,但关键时刻变不成现金,或者只能亏着变。
房产挂牌要周期,行情冷淡时买家压价;
基金股票能卖,但偏偏卡在低点;
封闭理财没到期取不出;
高息项目更麻烦,本金本身就不稳。
所以会出现一种很尴尬的情况:
账上“很有钱”,手里没现金。
年前有个朋友的公司濒临倒闭,很多人都着急投简历另找工作,而他却不慌不忙。因为他手里有两套无房贷的房子,两辆无车贷的代步车,一个儿子在上初中,妻子在体制内工资不高但稳定,而他早些年努力打拼,手里早已存下了不少现金。所以,今年九月份他安安稳稳待到最后拿了补偿金,潇洒离去,现在自己干起了真正热爱的事情,现在已经开始盈利了。
发现没有,现在的人为什么挣得不少,却存不下钱。有的时候就是花钱太容易了,太方便了。出门花钱无论买什么,支付宝、微信一刷,甚至一刷脸钱就支付出去了,一点犹豫心疼的感觉都没有。
说个特别真实的事,我儿子才9岁的时候,他去文具店买东西,我让他拿着自己的零花钱去买,他在文具店里斟酌筛选看价格半天,最后没舍得买那只十块钱的笔。结果,有一次他让我帮他手机支付,冲进文具店拿起那支笔就买了。真不真实,大人也是一样的。
存款利率确实低。国有大行一年期定存0.95%,五年期1.30%,活期0.05%。10万块放活期,一年利息50块。但另一边,2026年一季度居民存款还是增加了7.68万亿,平均每天约850亿往银行里搬。定期存款占住户存款比重升到73.93%,创历史新高。
利息低,存钱的人反而更多。这两件事放在一起,本身就说明了问题。2026年9月,16到24岁劳动力失业率18.0%,25到29岁7.4%。青年失业率从8月的18.9%回落了0.9个百分点,但仍然是分年龄组里最高的一档。
如果你手里有大量存款,就可以在工作上有更多的选择权,不会再为了几两碎银,而去做有损身体健康的工作。在现实生活中,很多工作岗位都要经常加班、熬夜工作、频繁出差等有损身体健康,如果你手里有大量存款,就可以从“必须做”转向“有选择”的工作,去做一些工作比较轻松,收入一般的工作,然后再用获得的存款利息收入来补贴家用。
在很多人看来,手握大量存款利率这么低,还不如把钱放在股票、基金、房产上面。但现实情况是,2026年-2030年,持有股票、房产、基金等投资品,快速缩水的可能性是非常大的。另外,这些投资品的流动性远不及存款。比如,房子挂半年卖不掉、基金锁死取不出、股票被套只能割肉,这都是在急用钱时拿不出来的资产,账面市值再高也不算钱。存款的好处就是“即刻可用”,不用等、不用折价、不用看人脸色。
这里先说明白,我不是劝大家一味抠门,一分钱都舍不得花,也不是鼓吹只存钱不消费。存钱不是目的,存款是一个家庭应对风险的缓冲垫。这几年很多行业都在调整,稳定的工作越来越少,收入波动已经不再是少数人的事情。很多家庭以前靠着稳定工资,月月收支刚好持平,赚多少花多少,习惯了超前消费,一旦遇到变故,马上就陷入被动。而从2026到2030这五年,集中叠加了好几个现实压力,能不能存下一笔钱,直接决定一个家庭抗风险的底气。存钱必要性 存钱比赚钱重要