数据资产入表:别当成“利润神器”,搞不好是财务爆雷点!
最近“数据资产入表”热度很高,不少老板来问我:
“把公司客户名单、业务系统的数据整理一下记到报表上,是不是资产就能做大、利润变好看,还能拿去银行抵押贷款?”
干了半辈子财务,今天我得给各位老板泼一盆冷水:
数据资源入表,不是凭空造钱!它调整的只是账面结构,并不会直接增加手里真金白银的现金流。
今天我用大白话,把背后三大财务真相、三大隐形雷区一次性讲透。
一、盈利能力:短期美化账面,长期要看数据能不能变现
很多老板以为入表等于增加利润。真相是:只有满足资本化条件的数据资源,才可以把原本计入当期费用的研发、归集成本转为资产,后续分期摊销。
短期:原本今年要扣100万的系统开发费用,资本化入表后,当年只摊销10万,账面利润立刻好看;
长期:剩下90万,要在以后年度逐年摊销。如果这份数据既不能帮企业降本增效,也没办法对外交易变现,那这项资产就是“闲置资产”,每年的摊销反而持续侵蚀利润。
老会计一句话总结:短期只是账面调整,长期核心要看数据能不能带来实实在在的收益。
二、偿债能力:报表看着变厚实,银行未必认可
大家最关心:入表之后,能不能更容易贷到款?
内部自用的数据资源,入账后总资产变大,资产负债率指标会好看一些。
但现实很现实:数据资产很难处置拍卖。一旦企业违约,银行没法把数据拿去变卖回款。所以金融机构授信,核心还是看现金流、不动产、优质应收款。
想要拿数据做质押融资,门槛非常高;一旦数据因为合规问题被清理,资产清零,贷款却依旧要偿还,风险直接错配。
三、营运能力:刚入表指标容易变差,别盲目焦虑
不少同行做完入表,发现资产周转率明显下滑,心里慌了。
本质是:总资产变大了,但是营收还没有同步增长,属于会计带来的阶段性假象。
只有后续数据真正赋能业务、带动收入增长,指标才会慢慢修复。前提依旧是:这份数据本身有价值。
四、重点预警:入表三大致命雷区,千万别踩
如果打算做数据资源入表,先自查这3个风险:
1. 合规雷:数据来源是否合法?客户信息、个人数据有没有取得合规授权?一旦因为违规采集个人信息被监管要求删除,已经入账的数据资产直接清零,报表剧烈波动。
2. 审计雷:不能虚估价值。入账按照历史成本归集,不是老板说值一个亿就按一个亿入账。成本归集链条不清、随意费用资本化,审计会直接打回调整。
3. 成本雷:入表不是财务一个部门的事。需要法务确权、IT梳理数据目录、财务搭建台账,配套治理成本不低,很多中小企业扛不住长期投入。
最后掏心窝跟大家说:
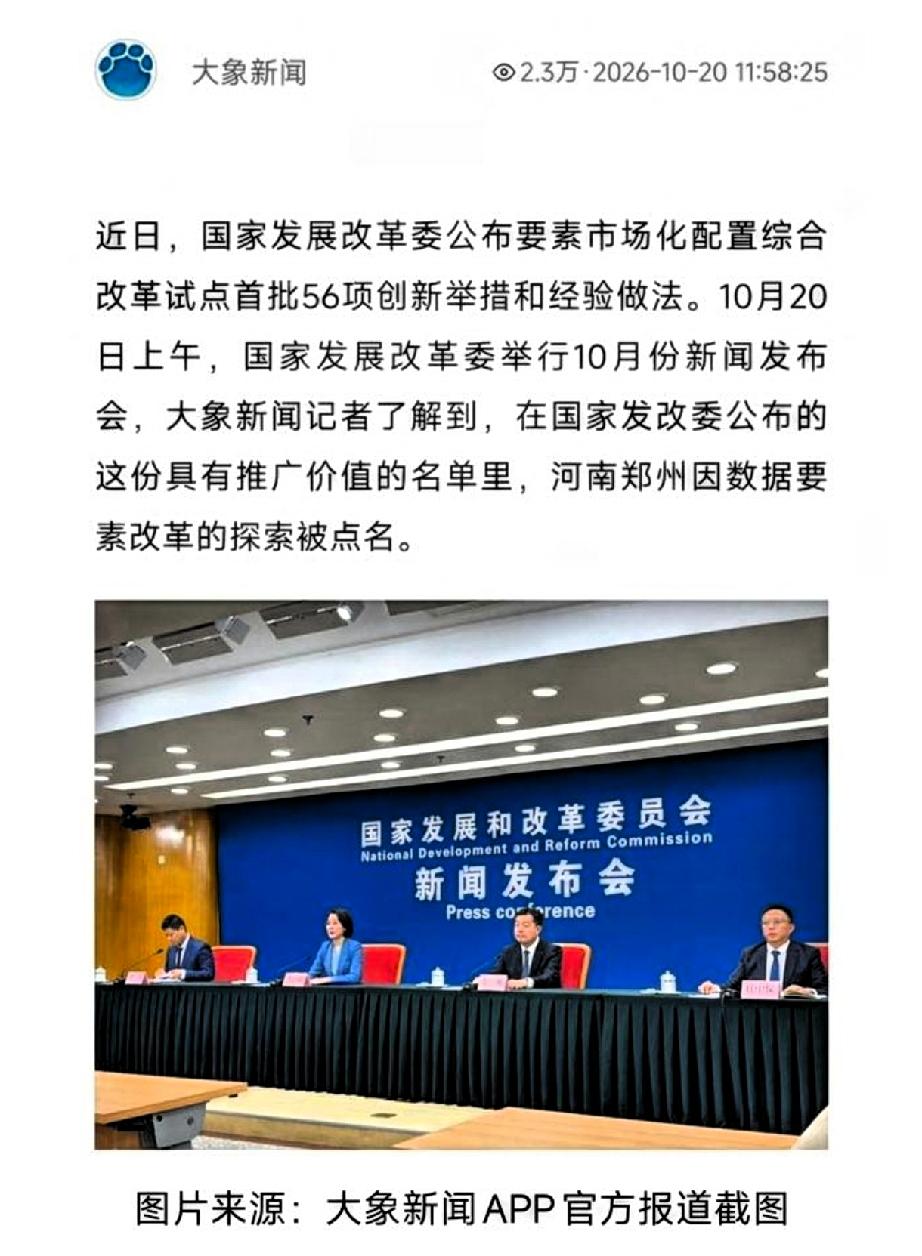
数据资源入表,是支持企业数字化转型的政策,郑州也作为试点被国家发改委点名。但千万不要拿来当成美化报表、用于融资包装的工具。
入表≠自动增值!
先做好数据合规治理,让数据真正帮业务创造价值,再考虑入表。盲目跟风,等于给自己埋下一颗随时引爆的财务地雷。
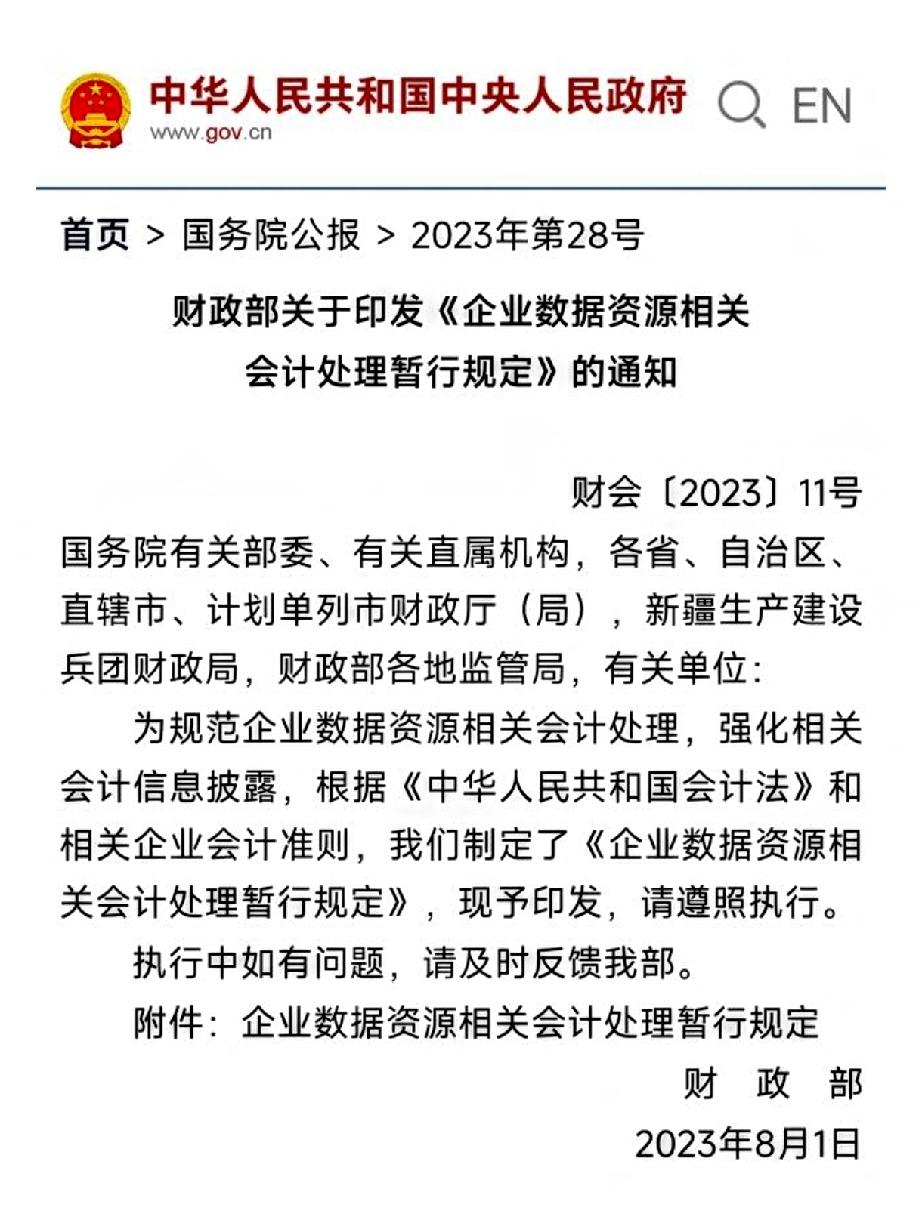
配图:财政部财会〔2023〕11号原文、国家发改委发布会(郑州数据要素改革试点)
数据资源入表请结合企业自身业务,遵照财会〔2023〕11号文件要求执行,必要时咨询会计师事务所、法务及主管税务机关。
同行和老板们,你们公司有没有在规划数据入表?最难卡点在哪?评论区一起聊聊。
免责声明:本文仅为财税实务经验分享,不构成会计处理、投融资及合规判定的专业意见。
数据资产入表 财务分析 老板必看 企业合规